定期預金と個人向け国債は元本保証のある「守る場所」、オルタナ(ALTERNA)は元本保証のない「増やす場所」であり、金利の差は保証と換金性を手放す対価として比べる必要があります。
金利の数字だけを見て置き場所を移すのではなく、元本が守られるかどうかと、途中で現金化できるかどうかを先に確認することが大切です。
- 定期預金・個人向け国債・オルタナの基本と元本保証の違い
- 2026年11月時点の預金金利・国債利率と、オルタナの想定利回りの性質の違い
- 預金保険と国の保証が守る範囲と、途中で現金化するときの条件
- 税率20.315%は共通でも仕組みが違うという税金の扱い
- お金の使う時期ごとに置き場所を分ける配分の考え方

3つの置き場所の基本を比べる
定期預金・個人向け国債・オルタナは、どれも「銀行や証券口座にお金を置く」点は似ていますが、元本保証の有無と換金性が根本から異なります。
まずは3つの基本を押さえることが、比べる順番を間違えないための前提です。
それぞれ見ていきましょう。
定期預金は元本保証でいつでも解約できる
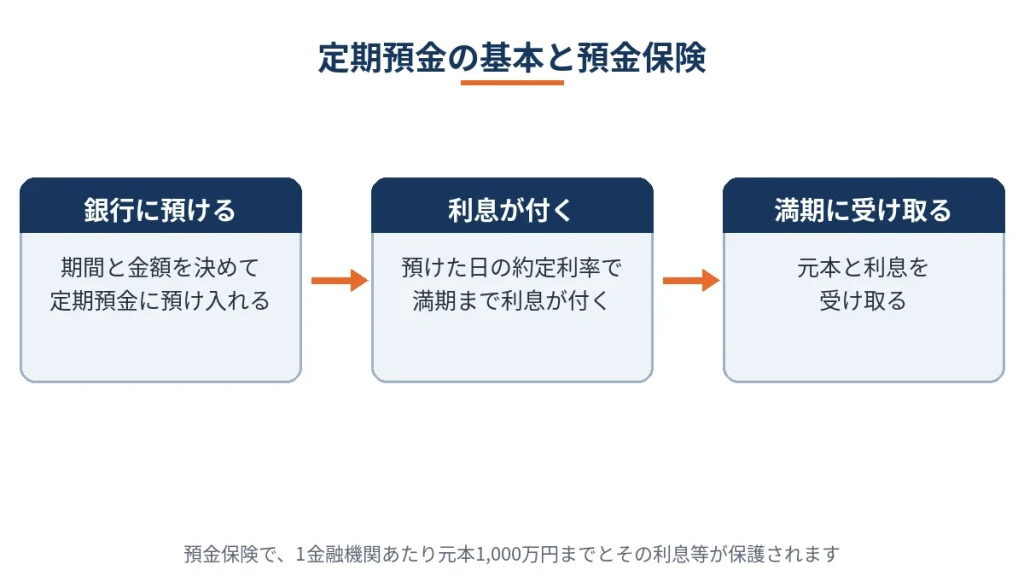
定期預金は、銀行に一定期間お金を預け、預けた時点で決まった約定利率で利息を受け取る商品です。元本は保証され、満期前でも原則として解約して現金に戻すことができます。満期前に解約した場合は、約定利率ではなく中途解約利率が適用されるのが一般的です。
預けた銀行が破綻した場合も、預金保険制度によって、1金融機関ごとに預金者1人あたり元本1,000万円までとその利息等が保護されます。期間は1か月から10年まで選べる銀行が多く、満期まで置けるお金を期間で分けて預ける使い方もできます。自動継続を選んだ場合は、継続された日の店頭表示利率が新しい約定利率になります。「元本が減らない」という安心感の裏付けが制度として用意されている点が、定期預金の最大の特徴です。
個人向け国債は国が元本と最低金利を保証する
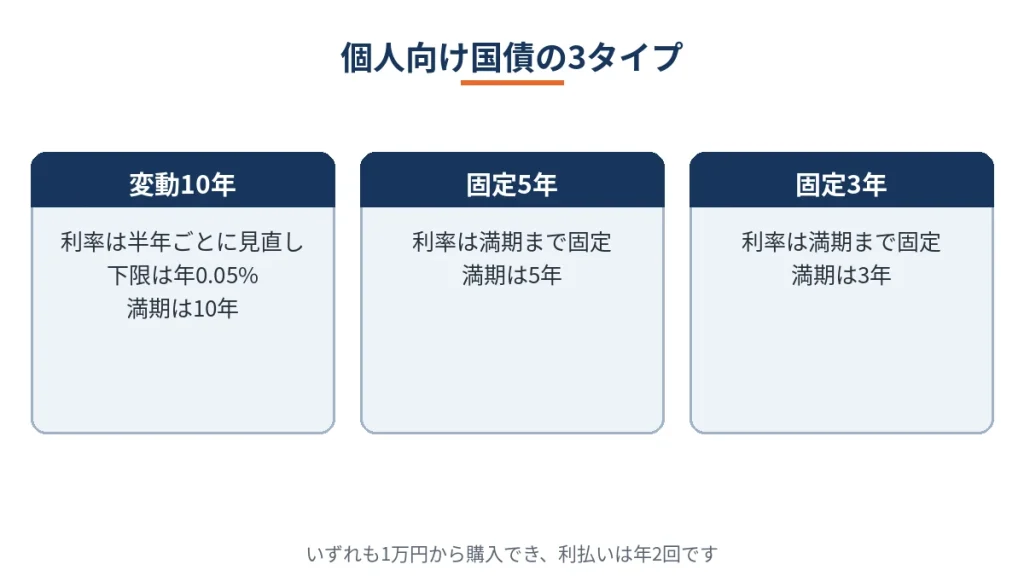
個人向け国債は、国が発行する債券を個人向けに販売する商品で、変動10年・固定5年・固定3年の3タイプがあり、いずれも1万円から購入でき、利払いは年2回です。変動10年は利率が半年ごとに見直されますが、下限は年0.05%と定められています。固定5年・固定3年は、買った時点の利率が満期まで変わりません。
発行体である国が元本と利子の支払いを担うため、満期まで持てば元本が戻る仕組みです。預金保険とは仕組みが異なりますが、元本保証のある置き場所である点は定期預金と共通しています。
オルタナは不動産を裏付けとする元本保証のない証券
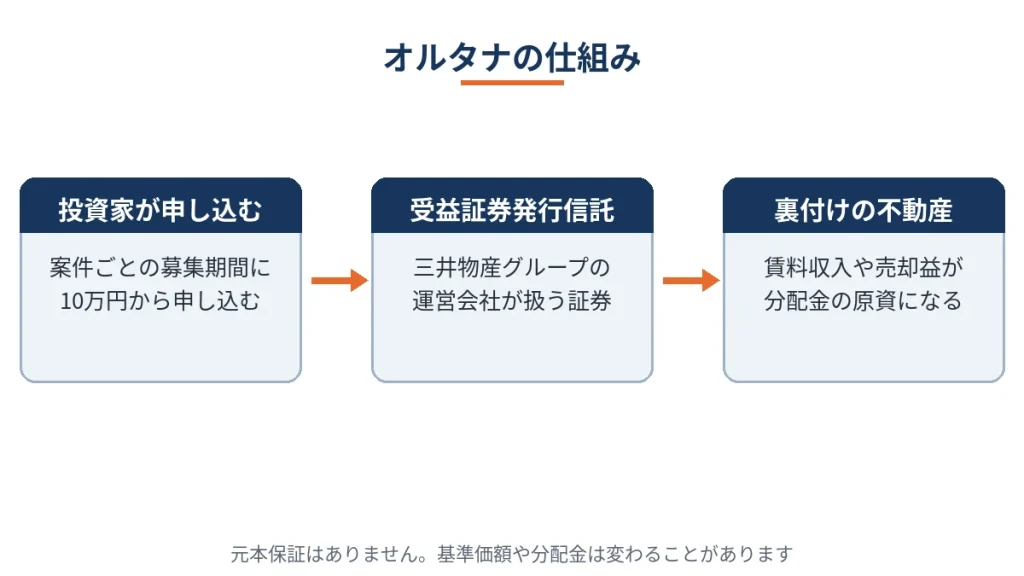
オルタナは、三井物産グループの会社が運営するデジタル証券のサービスで、案件ごとに決まった不動産を裏付けとする受益証券発行信託の受益権に、10万円から投資できます。分配金の原資は、対象不動産の賃料収入や売却益などです。
一方で、オルタナには元本保証がなく、将来の投資成果も保証されません。基準価額や分配金は不動産の評価や賃料収入の変化によって変わるため、預金や国債とは別の種類の商品として扱う必要があります。仕組みの詳細は、オルタナとはで整理しています。
比べる前に、元本保証があるかどうかで3つを分けておきます。
金利と受け取れるお金の違い
金利の数字は、預金と国債では「約束された数字」、オルタナでは「予想にもとづく数字」という性質の違いがあります。
水準の高さだけでなく、その数字が確定しているかどうかをセットで見ることが大切です。
それぞれ見ていきましょう。
預金金利と国債利率は「確定・保証」の数字
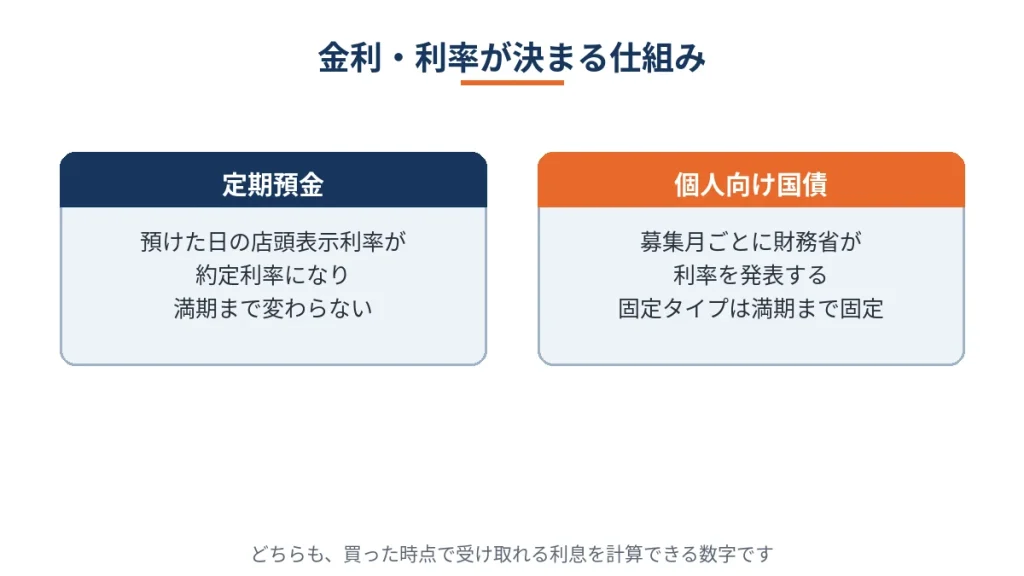
定期預金の金利は、預けた日の店頭表示利率が約定利率となり、満期まで変わりません。三菱UFJ銀行では2026年11月2日に円定期預金金利が改定され、1年ものは年0.70%、5年ものは年1.10%(いずれも税引前)になりました。普通預金も年0.50%の水準まで上がっています。
個人向け国債の利率は募集月ごとに財務省が発表します。預金金利は銀行ごとに異なり、同じ期間でもネット銀行と大手銀行で水準が違う場合があります。比べるときは、預けようとしている銀行の現在の公式値を、その都度確認する習慣が欠かせません。2026年11月募集分は、変動10年(第200回)の初回利率が年1.85%、固定5年が年2.17%、固定3年が年1.94%(いずれも税引前)です。どちらの数字も、買った時点で受け取れる利息の計算ができる「確定・保証」の数字です。
オルタナの想定利回りは予想分配金の数字
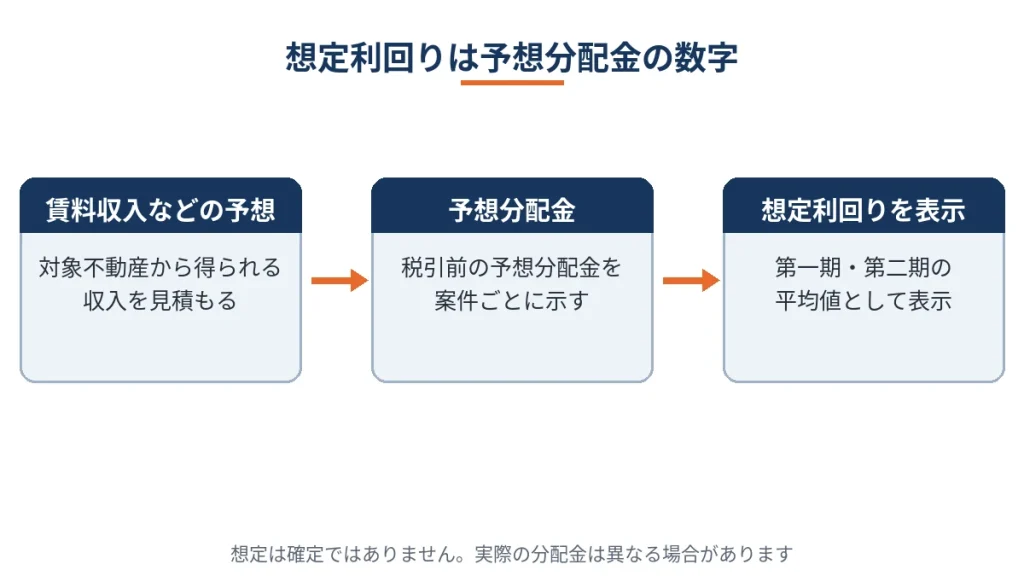
オルタナで表示される利回りは「想定利回り」で、案件ごとに、税引前予想分配金利回りの第一期・第二期平均値として示される予想の数字です。賃料収入や不動産市況の変化によって、実際の分配金は想定と異なる場合があります。
ALTERNAの公式LPでは、大手銀行の5年定期預金金利を年0.4%(税引前・2025年6月時点)として預金との差を訴求していますが、その後の金利改定で大手銀行の5年定期は年1.10%まで上がっています。比較するときは、訴求に使われた時点ではなく、現在の公式値で並べ直すことが大切です。3つの数字を並べると、次のとおりです。
| 比較項目 | 定期預金 | 個人向け国債 | オルタナ |
|---|---|---|---|
| 金利の性質 | 預入時の約定利率で確定 | 固定タイプは確定、変動10年は半年ごと見直し(下限年0.05%) | 想定利回り(予想分配金ベース)で確定ではない |
| 水準の例 | 三菱UFJ銀行 1年 年0.70%・5年 年1.10%(税引前) | 2026年11月募集分 変動10年 年1.85%・固定5年 年2.17%・固定3年 年1.94%(税引前) | 案件ごとに表示(想定) |
| 元本保証 | あり(預金保険で元本1,000万円とその利息等まで) | あり(国が元本と利子を支払う) | なし |
| 換金性 | 原則いつでも解約可(中途解約利率が適用) | 発行後1年経過後に中途換金可(利子相当額の差し引きあり) | 売却申込可能期間に運営会社へ申請 |
| 税金 | 利息に20.315%(源泉分離課税) | 利子に20.315%(申告分離課税) | 分配金に原則20.315%(申告分離課税) |
| 最低金額 | 銀行・商品による | 1万円から | 10万円から |
インフレと比べると預金の実質価値は目減りする
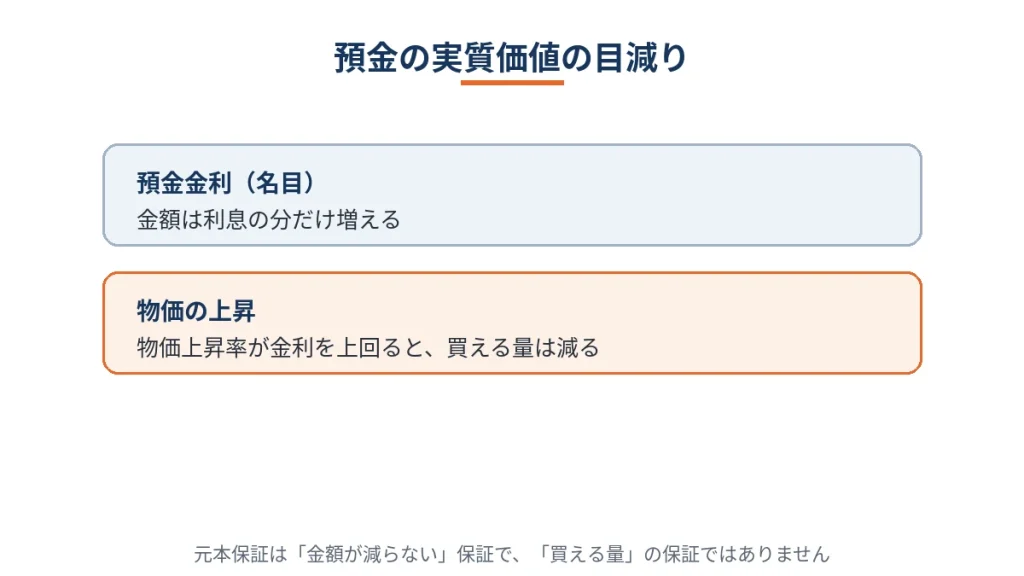
元本保証は「金額が減らない」保証であり、「買える量が減らない」保証ではありません。総務省統計局が2026年10月23日に公表した2026年9月分の消費者物価指数は、総合で前年同月比2.1%の上昇でした。物価の上昇率が預金金利を上回る期間が続くと、預金の実質的な価値は少しずつ目減りします。
例えば100万円を年0.70%の1年定期に預けた場合、1年後の利息は税引前で7,000円です。その間に物価が2.1%上がれば、同じものを買うのに必要な金額の増え方のほうが大きくなります。ただし、これは預金を否定する話ではなく、元本保証と引き換えに受け入れる性質として理解しておく話です。オルタナも物価上昇に必ず勝てるわけではなく、元本保証がない点は変わりません。
金利は水準だけでなく、確定しているかどうかで見分けます。
元本保証と換金性の違い
安全性を比べるときは、「元本が守られる仕組みがあるか」と「必要なときに現金に戻せるか」の2つを分けて見る必要があります。
どちらか一方だけを見ると、置き場所の選び方を誤りやすくなります。
それぞれ見ていきましょう。
預金保険と国の保証が守る範囲
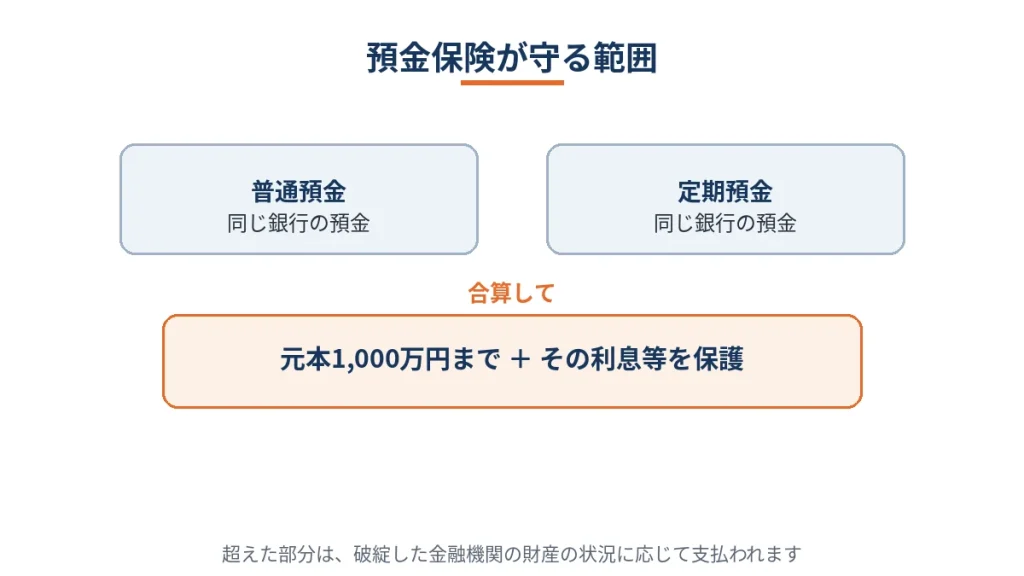
定期預金は預金保険制度の対象で、金融機関が破綻しても、1金融機関ごとに預金者1人あたり元本1,000万円までとその利息等が保護されます。同じ銀行に普通預金と定期預金がある場合は合算して計算され、決済用預金は全額保護の対象です。
個人向け国債は預金保険の対象ではありませんが、発行体である国が元本と利子の支払いを担います。一方、オルタナはどちらの仕組みの対象でもありません。オルタナには元本を守る公的な仕組みがなく、損失が出た場合は投資家自身が負うことになります。
途中で現金化するときの条件とコスト
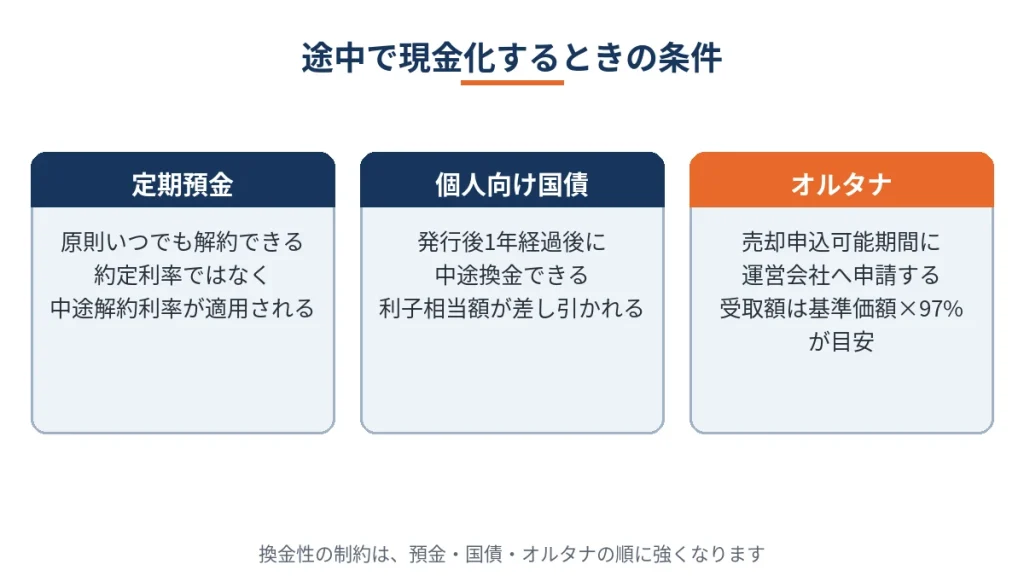
定期預金は満期前でも原則として解約できますが、約定利率ではなく中途解約利率が適用されます。個人向け国債は、発行から1年経過した後は額面1万円単位で中途換金できますが、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
オルタナは、売却申込可能期間に運営会社へ申請して売却し、受取額は基準価額×97%が目安です。期間外にはすぐ現金化できません。「いつでも戻せる」「条件付きで戻せる」「期間が来ないと戻せない」という順に、換金性の差は大きいと言えます。売却の条件は、オルタナの途中売却で確認できます。
使う時期が決まったお金は保証側に置く
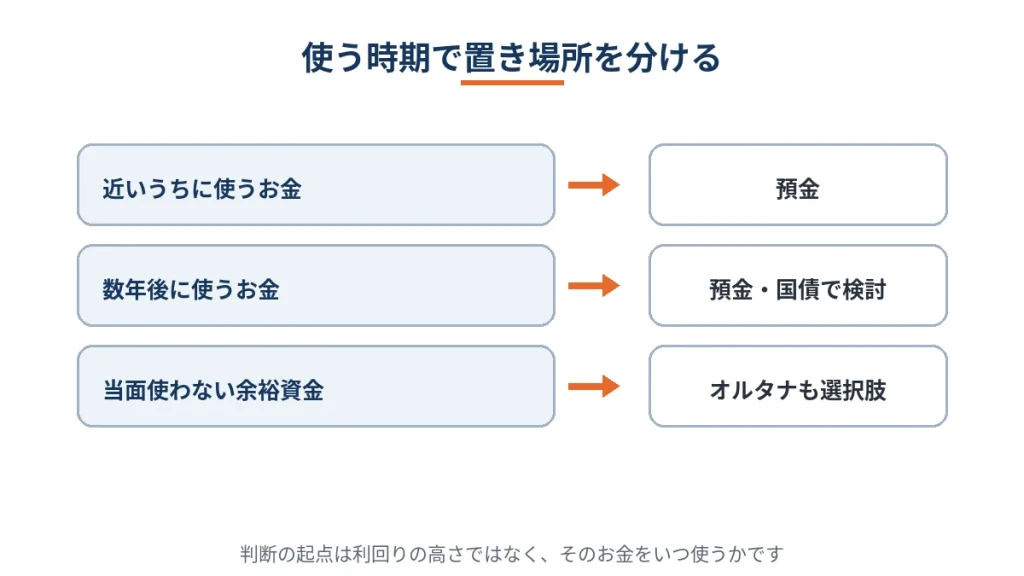
入学金や車の購入費のように使う時期が決まったお金は、その時期に元本が確実に用意できることが最優先であり、保証のある預金や国債の側に置くのが基本です。換金できる時期が限られる商品や、元本が変動する商品に置くと、必要な時期に必要な金額が用意できない可能性があります。
逆に、当面使う予定のない余裕資金であれば、換金性の制約を受け入れたうえで、増やす側の選択肢も検討できます。家計のお金を「生活費」「数年以内に使うお金」「当面使わないお金」の3つに分けておくと、どの商品の話を聞いても、置き場所の候補がすぐに絞れます。判断の起点は利回りの高さではなく、そのお金をいつ使うかです。FP1級の立場からも、家計ではこの順番で置き場所を決めることを基本にしています。
守る仕組みと戻せる時期を確認してから、置き場所を決めます。
税金と手続きの違い
税率は3つとも同じ水準ですが、税金が差し引かれる仕組みと、申告が必要かどうかは商品ごとに異なります。
始め方の手続きや最低金額の差も、実際に選ぶときの判断材料になります。
それぞれ見ていきましょう。
税率は同じ20.315%でも仕組みが違う
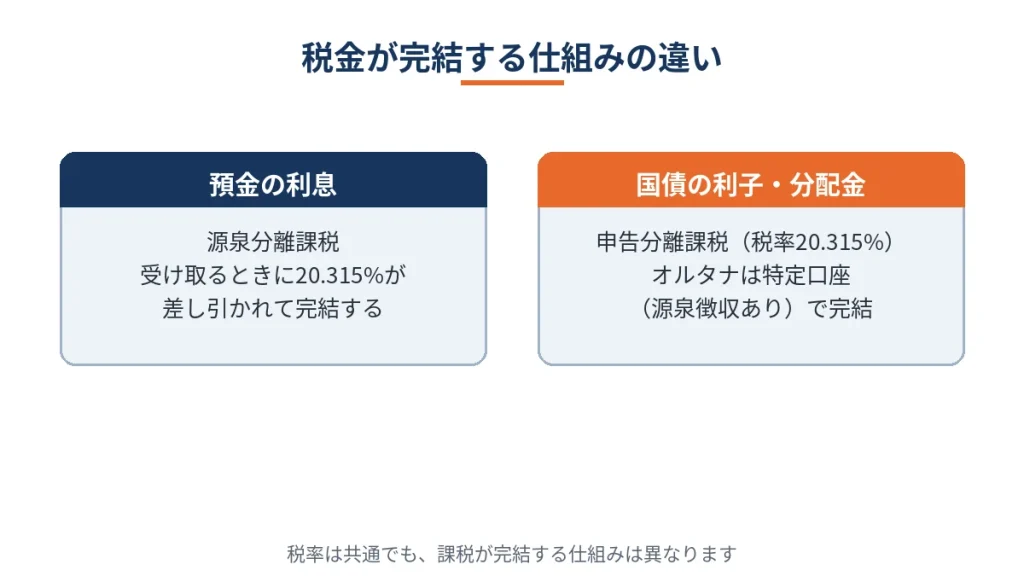
定期預金の利息には、所得税・復興特別所得税と住民税をあわせて20.315%が源泉分離課税され、受け取るときに差し引かれて課税が完結します。個人向け国債の利子も税率は20.315%ですが、扱いは申告分離課税です。
オルタナの分配金も原則として申告分離課税の対象で、税率は20.315%です。特定口座(源泉徴収あり)を選んでいれば源泉徴収で完結し、原則として確定申告は不要です。税率が同じでも、完結の仕方が違う点を押さえておきましょう。税金の詳細は、オルタナの税金で解説しています。
最低金額と始め方の違い
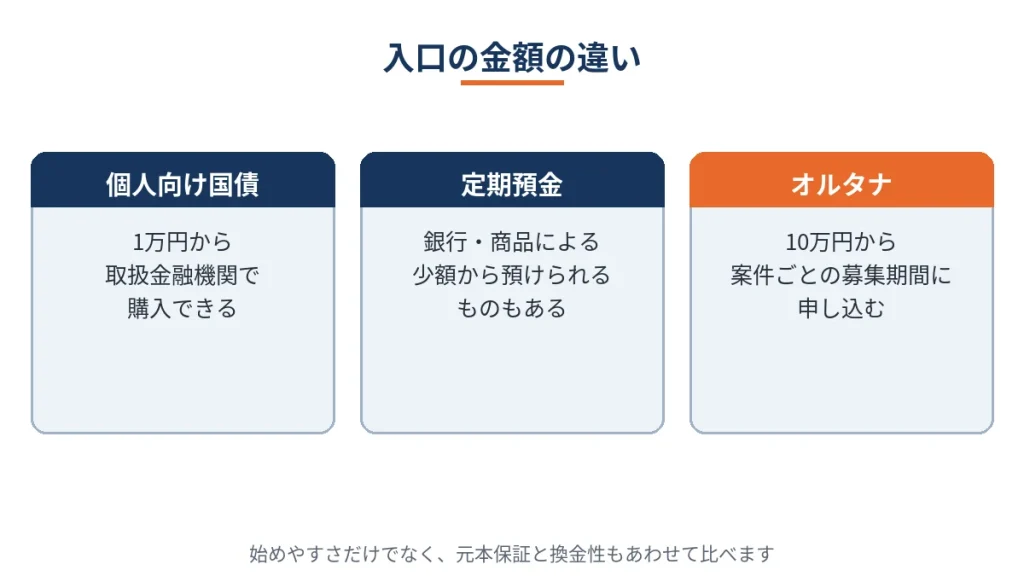
最低金額は、個人向け国債が1万円から、オルタナが10万円からです。定期預金は銀行や商品によって異なり、少額から預けられるものもあります。始めやすさでは国債と預金が先行し、オルタナはまとまった余裕資金が前提になります。
手続きも異なり、預金は銀行口座、国債は取扱金融機関の口座、オルタナは専用口座の開設が必要です。国債は証券会社や銀行など多くの取扱金融機関で買えますが、利率はどこで買っても同じ募集回の条件が適用されます。オルタナは案件ごとの募集期間に申し込む形で、口座を開いても常時買えるわけではありません。口座開設から申込までの流れは、事前に確認しておくと判断がぶれません。開設手順は、オルタナの始め方で紹介しています。
分配・利子の受け取り方の違い
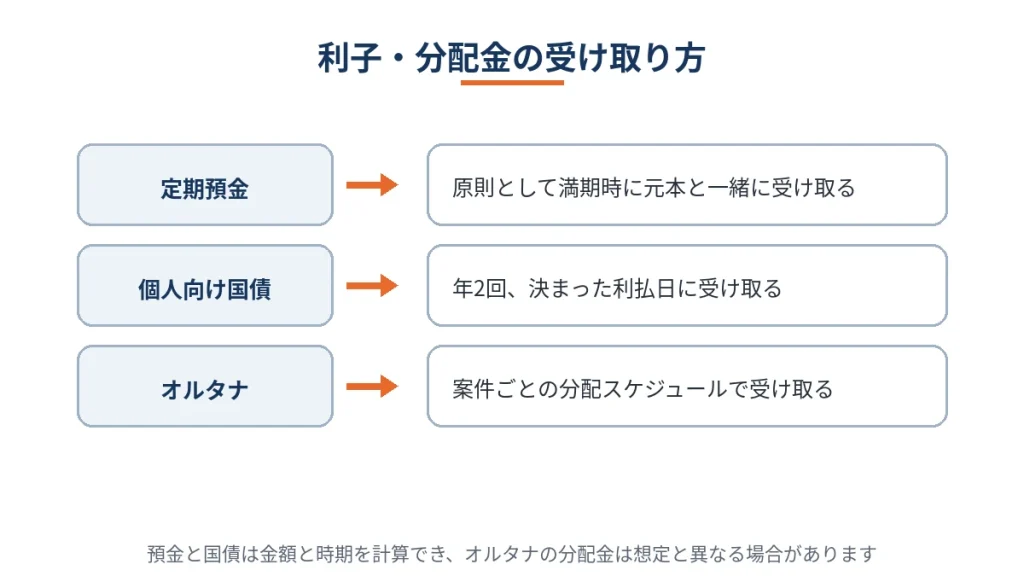
定期預金の利息は、原則として満期時に元本と一緒に受け取ります(中間利払いの型もあります)。個人向け国債の利子は、年2回、決まった利払日に受け取ります。どちらも、受け取れる金額と時期があらかじめ計算できます。
オルタナの分配金は案件ごとにスケジュールが決まっており、金額は運用状況によって想定と異なる場合があります。受け取りの確実さでは預金と国債、金額の上振れの可能性ではオルタナ、という対比で見ると整理しやすくなります。分配の時期は、オルタナの分配金スケジュールで確認できます。
税率は同じでも、申告と受け取りの仕組みは分けて確認します。
目的別の向き・不向き
ここまで見た違いは、「どちらが優れているか」ではなく「どのお金に合うか」の違いです。
目的ごとに置き場所を分けることが、3つを比べる目的そのものです。
それぞれ見ていきましょう。
定期預金・国債が向いている人
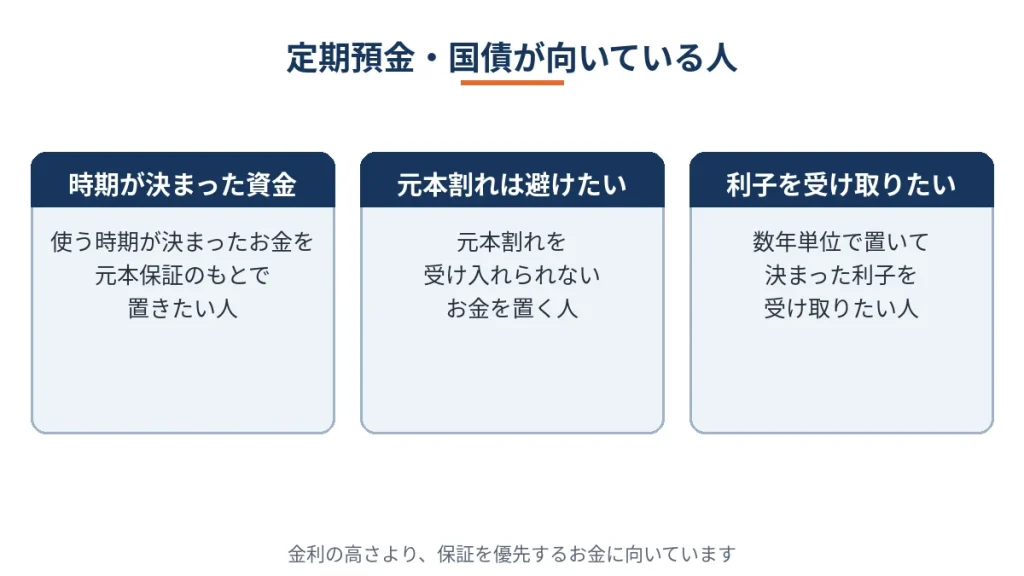
定期預金と個人向け国債は、使う時期が決まったお金を元本保証のもとで置きたい人に向いています。生活費の予備資金や、数年以内に使う予定の資金は、値動きや換金制限のない場所に置くほうが家計の計画が立てやすくなります。
国債は、預金より長い期間を置ける場合に、募集時点の利率で利子を受け取れる選択肢です。元本割れを受け入れられないお金については、金利の高さより保証を優先する判断が基本になります。
オルタナが向いている人
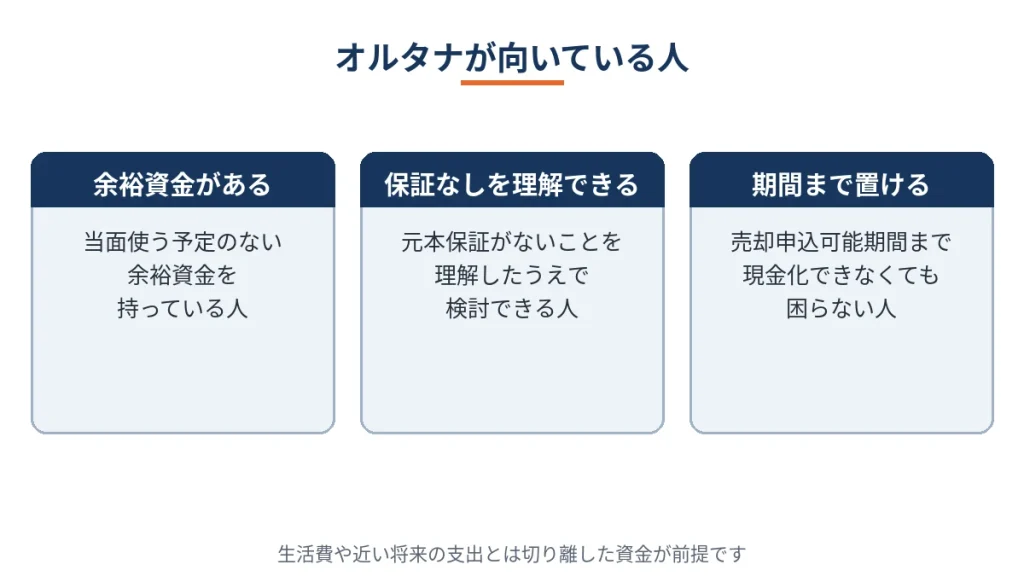
オルタナは、当面使う予定のない余裕資金があり、元本保証がないことを理解したうえで、預金や国債より高い想定利回りを目指したい人に向いています。売却申込可能期間まで現金化できない前提を受け入れられることも条件です。
株式や投資信託とは異なる値動きの資産を持ちたい場合の選択肢にもなります。不動産を裏付けとする商品との比較は、オルタナとJ-REITの比較でも整理しています。生活費や近い将来の支出と切り離した資金であることが、検討の出発点です。
組み合わせるときの配分の考え方
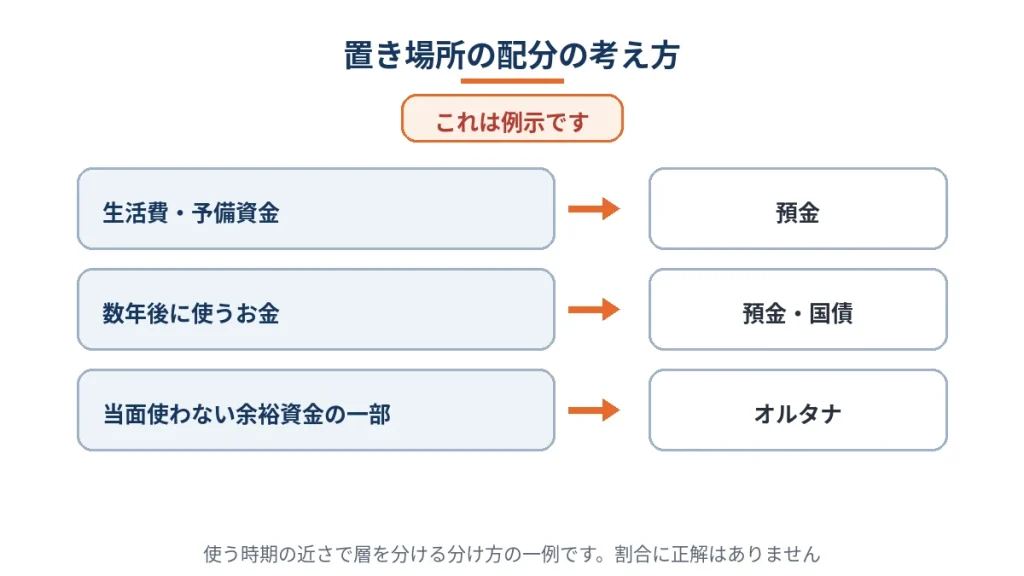
組み合わせるときは、お金を使う時期の近さで層を分け、近い層から保証のある置き場所に割り当てると考えやすくなります。例えば、生活費と予備資金は預金、数年後に使うお金は預金や国債、当面使わない余裕資金の一部はオルタナ、という分け方です。
例えば余裕資金の一部をオルタナに充てる場合も、その分は売却申込可能期間まで現金化できない前提で金額を決めます。配分の割合に正解はなく、家計の状況と使う時期によって変わります。NISAや投資信託との役割分担は、オルタナとNISA・投資信託の違いで扱っています。この分け方は例示として、ご自身の家計に当てはめて考えてみてください。
優劣ではなく、そのお金の目的に合う場所かどうかで分けます。
オルタナと定期預金・個人向け国債に関するよくある質問
まとめ
定期預金・個人向け国債とオルタナの違いを、最後に整理します。
- 定期預金と個人向け国債は元本保証のある「守る場所」、オルタナは元本保証のない「増やす場所」
- 預金金利と国債利率は確定・保証の数字、オルタナの想定利回りは予想分配金の数字
- 預金保険は元本1,000万円とその利息等まで、国債は国が元本と利子を支払う
- 換金性は預金、国債、オルタナの順に制約が強くなる
- 使う時期が決まったお金は保証側に置き、オルタナは当面使わない余裕資金で検討する
金利の差は、保証と換金性を手放す対価として比べるのがこの記事の結論です。預金金利も国債利率も上がっている今は、古い時点の訴求ではなく現在の公式値で比べ直し、お金を使う時期ごとに置き場所を分けることが、迷わないための基準になります。
コメント