オルタナ(ALTERNA)では償還済み案件が全て早期償還で、想定より1〜2年早く資金が戻ってきています。
戻ってきた償還金をどう回すかは、利用者にとって繰り返し訪れる実務の悩みです。
オルタナには投資信託のような自動再投資の仕組みはなく、再投資は手動で回す設計が必要です。
- オルタナに自動再投資がなく、手動で回す仕組みであること
- 再投資の手順と、募集スケジュールに合わせたタイミング
- 分配金を10万円単位の購入につなげる貯め方
- 落選したときの再販売の確認と、資金の置き場の判断
- 再投資で失敗しないための注意点(近いお金・時期の集中・目論見書)
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均・2026年4月末時点)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/

オルタナの再投資の全体像
再投資の設計を考える前に、仕組みの前提をそろえます。
オルタナの再投資は、自動で回る仕組みではなく、償還金と分配金という2つの原資を、10万円単位の購入に手動でつなげていく運用です。
公式の試算もこの「手動で回す」前提で組まれているため、前提を知ると自分の回し方の型が見えてきます。
それぞれ見ていきましょう。
自動再投資はなく手動で回す仕組み
投資信託には、分配金を自動で買い増しに回す再投資コースがありますが、オルタナには、公式に案内された自動再投資の仕組みはありません(2026年11月18日時点で、公式サイト・公式サポートに自動再投資の記載は確認できません)。償還金や分配金が戻っても、そのままでは次の案件の購入にはつながらず、自分で案件を選んで申込手続きを行う必要があります。
「自動で回らない」ことは、再投資のタイミングを自分で管理する責任が生じるという意味でもあります。償還の通知を見落とすと、資金が口座に眠ったままになります。再投資を続けるなら、償還や分配のタイミングで「次をどうするか」を決める習慣自体が仕組みの一部だと考えてください。
実務的には、償還や分配の予定が近づいたら、公式からのお知らせやマイページの案内を確認する習慣を付けることが、見落としへの対策になります。早期償還は想定より早く決まるため、「まだ先」という油断が空白期間の始まりになりがちです。通知を確認したら、その場で「回す・置く・出す」のどれにするかを仮決めしておくだけでも、資金が止まる期間は短くなります。
再投資の原資は償還金と分配金の2つ
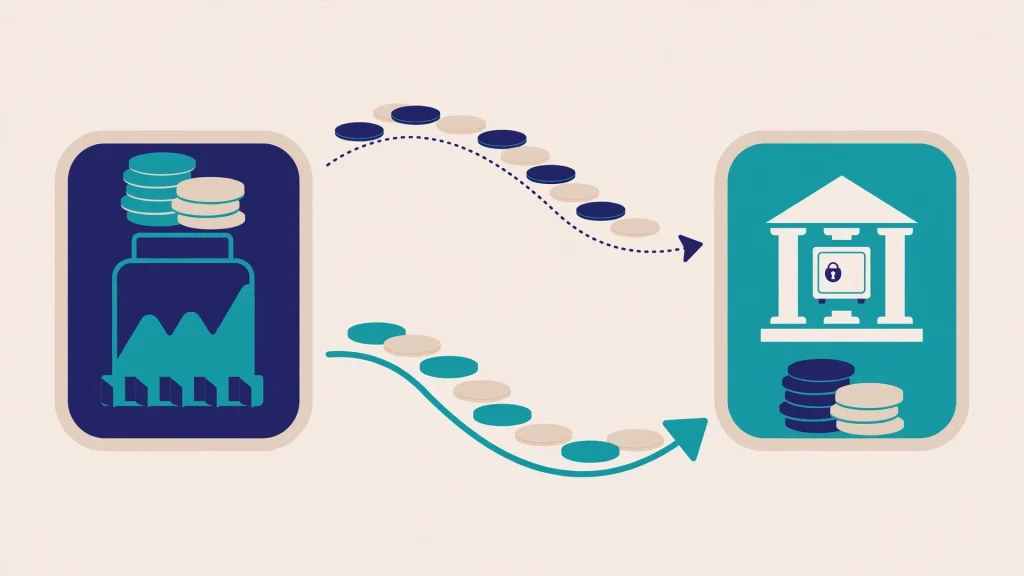
再投資の原資は2種類あります。1つは運用終了時に戻る償還金で、元本に利益(または損失)を加えたまとまった金額です。もう1つは運用期間中に期ごとに戻る分配金です。償還金は金額が大きいため、そのまま次の案件の購入原資になります。一方、分配金は1回あたりの金額が小さく、単独では購入単位に届かないことが多いのが実情です。
2つの原資は「届くタイミング」と「金額の大きさ」が違うため、回し方を分けて考える必要があります。償還金は届いたらすぐに次の募集に合わせる設計、分配金は貯めてから使う設計、という使い分けが次章の手順の土台になります。なお、償還金の金額が想定とどう関係するかは償還実績の読み方で整理しています。
公式試算が前提にする「10万円単位で回す」考え方
公式LPの試算は、再投資の型として参考になります。前提は、半年に1回(年2回)10万円ずつ案件を購入し、償還後は元本と利益を新しい案件の購入に充てるというものです。利益だけでは10万円に届かない場合は、次の償還金と合算して10万円に達した時点で新規購入に充てるとされています。
この試算は成果を示すものではなく、回し方の前提を説明するためのものです。想定年利3.8%(単利)という前提も、将来の利回りを保証するものではありません。また、再投資先が目標時期までに償還を迎えない場合は再投資せず現金で保有する前提になっており、「常に回し続ける」ことが正解ではない点も読み取れます。
| 試算の前提 | 内容 |
|---|---|
| 購入ペース | 半年に1回(年2回)、10万円ずつ購入 |
| 想定利回り | 想定年利3.8%(単利) |
| 運用期間 | 5年 |
| 償還後の扱い | 元本と利益を新しい案件の購入に充てる(10万円単位) |
| 利益が10万円未満の場合 | 次の償還金と合算し、10万円に達し次第、新規購入に充てる |
| 再投資しない場合 | 再投資先が目標時期までに償還を迎えない場合は現金で保有 |
型は「10万円単位で手動で回す」。次章で、実際の申込フローに落とした手順を確認します。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均・2026年4月末時点)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
再投資の手順とタイミング
再投資の手順は、新規の申込と同じ流れを償還金の側からたどるものです。
入金の確認、募集スケジュールに合わせた事前入金と仮申込、当選後の購入申込という順番を守れば、再投資は通常の申込と変わりません。
つまずきやすいのは金額ではなくタイミングで、締切までに入金がないと抽選の対象外になる点が実務上の分かれ目です。
それぞれ見ていきましょう。
償還金の入金を確認してから次を探す
手順の最初は、償還金が口座に入金されたことを確認することです。償還の通知が届いても、入金のタイミングと申込の締切がずれると、資金があるつもりで仮申込をしても抽選の対象にならない場合があります。入金額は、元本と利益の合計から税金が差し引かれた後の金額になるため、想定していた金額と一致するかもあわせて確認してください。
入金を確認してから案件探しを始める順番が、資金計画を崩さないコツです。償還が決まった段階で次の案件に狙いを付けておくのは有効ですが、実際の申込判断は入金額が確定してから行うと、購入金額の設定で迷いません。償還の通知から入金までの流れ自体は運用終了と償還で確認できます。
入金額の見方も押さえておきます。利益が出て償還された場合は、元本と利益の合計から税金が差し引かれた金額が入金されます。逆に、利益が薄い案件や元本近辺で終わった案件では、入金額は元本に近い金額になります。「想定していた金額と違う」という戸惑いの多くは、税引後の金額であることの見落としです。再投資に回せる金額は、通知の金額ではなく入金後の金額で判断してください。
募集スケジュールに合わせて事前入金と仮申込
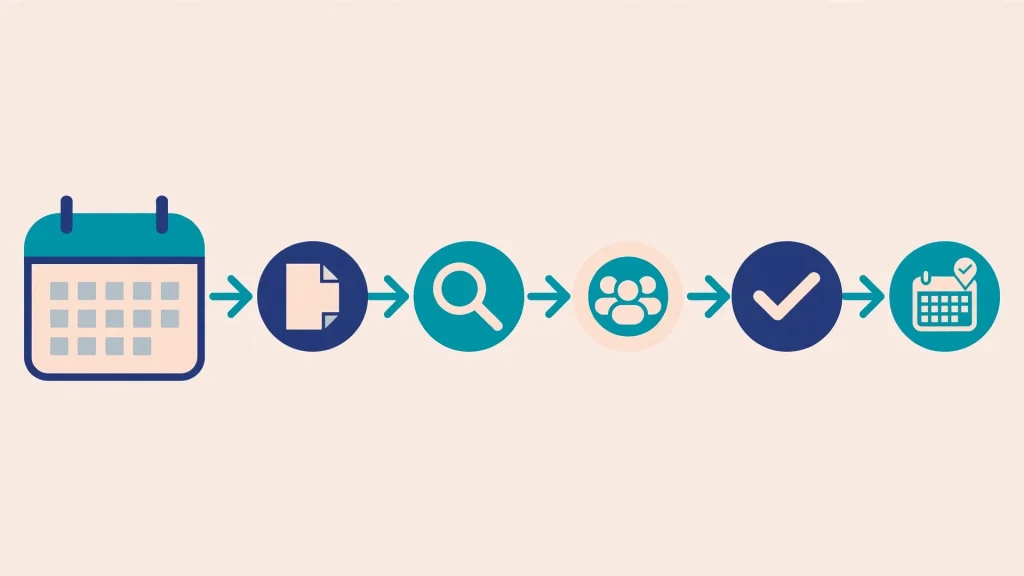
オルタナの申込は事前入金方式です。仮申込の締切までに入金し、抽選に当選した後に購入申込を行う流れで、未入金の申込は抽選の対象外になります。再投資の場合も例外ではなく、償還金を原資にする場合でも、募集案件のスケジュールに合わせて入金と仮申込を済ませる必要があります。
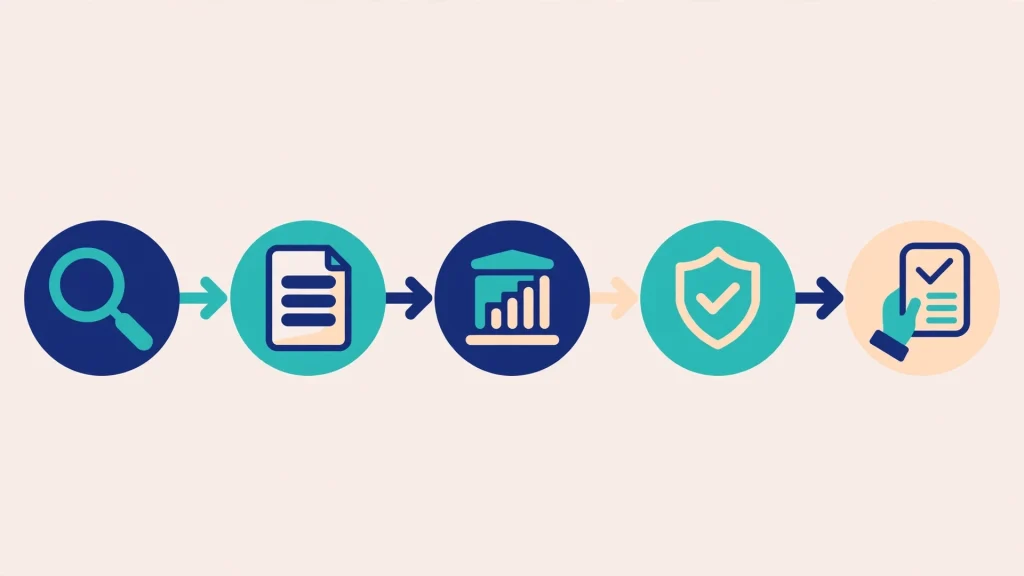
償還通知の内容と入金額を確認し、再投資に回す金額を決めます。
案件ページで仮申込の締切と入金期限を確認し、目論見書にも目を通します。
事前入金方式のため、締切までに入金がない申込は抽選の対象外になります。
抽選結果を確認し、当選した場合は期間内に購入申込を完了させます。
抽選の仕組み自体は初回の申込と同じです。仮申込と抽選の基本的な流れは仮申込と抽選で解説しているため、ここでは再投資特有の点に絞ります。再投資では「償還のタイミング」と「募集のタイミング」が一致するとは限らないため、狙う案件の募集が始まる前に、入金までを済ませておけるかが成否を分けます。
分配金は10万円に届くまで貯めてから使う
分配金は期ごとに届きますが、オルタナの購入単位は10万円単位のため、分配金だけで再投資するには、合計が10万円に達するまで貯める必要があります。公式試算の前提でも、利益部分は次の償還金と合算して10万円に達した時点で新規購入に充てる扱いです。分配金は償還金と合算するのが現実的な回し方になります。
分配金には利益超過分配(元本払戻金)が含まれる場合があり、全額が利益ではありません。貯めている分配金の一部は元本の払い戻しである点は、金額の見方として押さえておいてください。また、分配金は届いた時点で課税関係が生じるため、再投資に回す金額と税金の支払いに充てる金額は分けて考えるのが安全です。
貯めている間の管理も決めておくと迷いません。分配金は「10万円に届いたら次の購入に回すお金」と使途を固定しておくと、日常の支出と混ざらず、残高の見通しが立ちます。逆に使途を決めないまま置くと、少額だからと使ってしまい、購入単位に届く前に原資が細ることになります。合算の相手は、次に償還される案件の償還金が基本です。自分の保有案件の償還見込みと並べて、分配金がいつ頃10万円に届くかを大まかに把握しておくと、再投資の予定が立てやすくなります。
手順の敵は落選です。次章では、買えなかったときの資金の置き場を先に決めておく方法を整理します。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均・2026年4月末時点)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
落選したときの資金の置き場
再投資の設計で最も重要なのは、落選を前提にすることです。
人気案件では抽選の落選が続き、償還金が数か月単位で待機することも珍しくありません。
落選してから慌てて置き場を考えるのではなく、再販売の確認、口座に置くか出金するかの判断、時期をずらす組み方をあらかじめ決めておくことが、資金を眠らせないための設計です。
それぞれ見ていきましょう。
再販売の有無を案件ページで確認する
落選した場合でも、案件によっては再販売(追加の募集)が行われることがあり、その有無は案件ページで確認するよう公式の購入フローで案内されています。落選が確定したら、まず同じ案件のページで再販売の案内が出ていないかを確認するのが最初の行動です。
再販売が常に行われるわけではなく、実施の条件や告知方法も案件によって異なります。再販売に過度な期待を寄せて資金を固定せず、「あれば使う、なければ次の募集へ」という位置づけで確認するのが現実的です。再販売の案内を見落とさないよう、落選後は案件ページとお知らせを定期的に確認してください。
確認のタイミングも決めておくと、見落としが減ります。落選が分かった直後に1回、その後は次回募集の案内が出るまでの間、週に1回程度の頻度で案件ページとお知らせを見る、といった自分のルールを置く方法です。再販売は募集期間が短い場合もあるため、気づくのが遅れると申し込めません。通知を見落とさない仕組みを先に作ることが、再販売を活かせるかどうかを分けます。
次回募集まで口座に置くか出金するかの判断
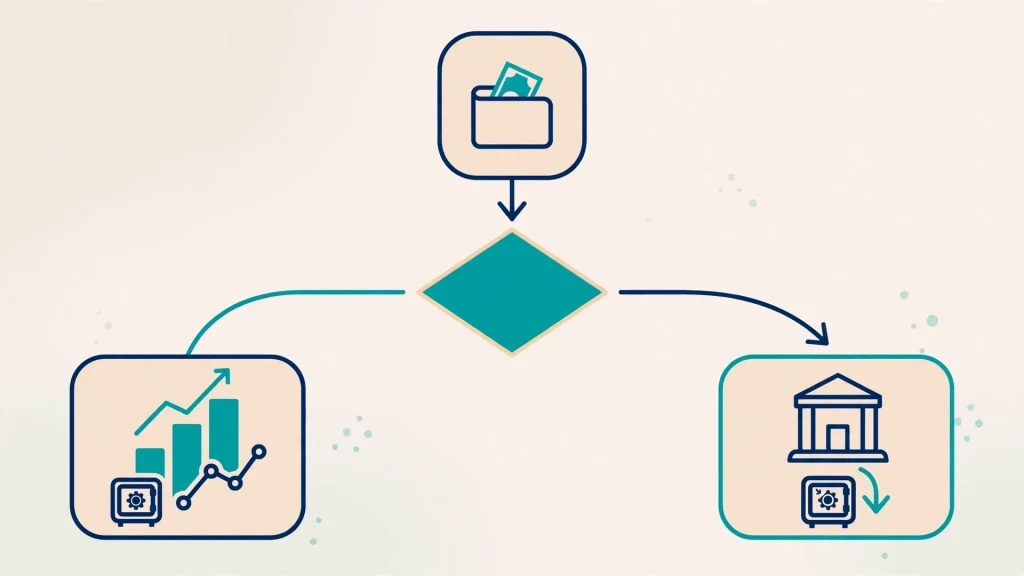
再販売がない場合、資金の置き場は2択です。次の募集が近いなら口座に置いたまま待機し、間隔が空くなら一度出金して手元で管理するという判断が基本になります。口座に置けば次回の事前入金の手間が省け、出金すれば他の用途や他の運用に回せます。
なお、償還金を口座に置いたままにした場合の金利の扱いなど、待機中の資金の条件について、公式では明示されていない部分があります。長期間置く場合は、公式サポートの案内で扱いを確認したうえで判断してください。出金手続き自体の流れは出金・解約で解説しています。判断の目安は「次に申し込みたい案件の募集がいつか」を起点に、待機期間の長さで決めるのが分かりやすい方法です。
時期をずらして複数案件に分けるラダーの組み方
落選と空白期間への構造的な対策が、時期をずらして複数の案件に分けて持つラダー(はしご)型の組み方です。公式試算の「半年に1回10万円ずつ」という購入ペースも、時期を分散させる考え方に沿っています。案件ごとに償還時期がずれれば、戻ってくるタイミングも分散し、再投資の機会が平準化されます。
ラダーは落選リスクの分散にもなります。1つの案件に資金を集中させると、その抽選に落選した時点で計画全体が止まります。時期と案件を分けておけば、1件の落選が全体に波及しにくくなります。ただし、分散のためだけに内容を確認していない案件へ申し込むのは本末転倒で、1件ごとの目論見書確認は省略できません。
組み方のイメージとしては、たとえば資金を2つに分け、半年ずらして別々の案件に充てる形があります。片方が償還されても、もう片方は運用が続いているため、分配や償還のタイミングが分散します。早期償還で片方の時期が前倒しになっても、完全な同時償還にはなりにくい点が、ラダーの実務的な効き目です。口数を増やすこと自体が目的ではなく、タイミングをずらすことが目的なので、無理に案件数を増やす必要はありません。
落選は「想定内の出来事」として設計に組み込む。再販売の確認とラダーが、資金を眠らせないための2つの型です。
再投資で失敗しないための注意点
再投資は回すこと自体が目的化しやすい運用です。
使う予定が近いお金を回さないこと、償還時期の集中に備えること、再投資でも目論見書の確認を省略しないことが、失敗を避ける3つの注意点です。
償還金は「戻ってきたお金」であって「増えたお金」ではないため、原資の性格を見失わないことが前提になります。
それぞれ見ていきましょう。
使う予定が近いお金まで再投資しない
償還金が戻ると、つい全額を次の案件に回したくなります。しかし、オルタナは途中売却の条件が限られ、資金の拘束期間も読みにくい商品です。住宅購入や教育費など、使う時期が決まっているお金まで再投資すると、必要な時期に現金化できない事態を招きます。
公式試算でも、目標時期までに償還を迎えない場合は再投資せず現金で保有する前提が置かれています。再投資の判断では、まず「このお金を使う時期はいつか」を確認し、時期が近い分は現金で残す、という線引きを先に行ってください。回す金額は、余裕資金の範囲で決めるのが原則です。
償還時期が重なると再投資も集中する
同じ時期に複数の案件を買うと、早期償還のタイミングも重なりやすく、まとまった資金が一度に戻ってきます。戻った資金を一度に回そうとすると、再投資先の抽選も同じ時期に集中し、落選したときの空白期間も大きくなります。
集中は「買うとき」ではなく「戻るとき」に表面化する点が盲点です。購入時に時期をずらすラダーを組んでおくことが、償還の集中への備えになります。すでに集中してしまった場合は、戻った資金を無理に一度で回さず、複数回の募集に分けて申し込むだけでも集中は緩和できます。
集中した資金の回し方には、順番を付ける方法もあります。戻った資金を「次の募集で回す分」「その次の募集まで待機させる分」に分け、待機分は出金するか口座に置くかを期間で判断します。一度に全額を回そうとすると、落選したときの空白も全額分になります。分けて回せば、少なくとも一部の資金は運用が続き、全体の稼働率は下がりにくくなります。
再投資でも目論見書の確認は省略しない
再投資は「2回目以降だから」という理由で確認が雑になりがちです。しかし、案件ごとに物件も条件も異なるため、再投資でも目論見書の確認は初回と同じだけ必要です。分配の内訳、借入の条件、リスク欄の確認を省略すると、前回と性格の違う案件に同じ感覚で資金を入れることになります。
購入申込が完了すると数量の変更やキャンセルはできない点も、初回と同じです。償還金を早く回したい焦りが確認の省略につながるため、再投資の手順の中に「目論見書の確認」を固定の工程として組み込んでおいてください。確認すべき項目の読み方は目論見書の読み方で整理しています。
再投資の失敗は、焦りと省略から起きます。近いお金は残す、時期は分ける、確認は省かない、の3点が守りです。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均・2026年4月末時点)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
再投資でよくある質問
まとめ|落選を前提に、回す型を決めておく
オルタナの再投資は、自動で回らないからこそ、型を決めておくことで迷いなく続けられる運用でした。
- オルタナに自動再投資はなく、再投資は手動で回す設計が必要
- 原資は償還金と分配金。分配金は償還金と合算して10万円単位で使う
- 手順は入金確認→事前入金と仮申込→当選後に購入申込。未入金は抽選対象外
- 落選時は再販売の確認、口座に置くか出金するかの判断、ラダーで備える
- 使う時期が近いお金は再投資せず、目論見書の確認は毎回省略しない
再投資の型は、「償還されたら入金を確認し、募集スケジュールに合わせて申し込み、落選したら置き場の判断に移る」という一連の流れを先に決めておくことです。型があれば、早期償還が続いても資金を眠らせず、焦って確認を省くことも避けられます。逆に、型がないまま回し続けると、空白期間と落選への場当たり的な対応が積み重なります。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均・2026年4月末時点)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
コメント