オルタナとJ-REITを選ぶ軸は、「価格の動き方」「換金性」「NISAを使うかどうか」の3つです。どちらも不動産に関わる投資ですが、商品の性質は大きく異なります。
どちらが優れているかではなく、性質の違いを知ったうえで自分の目的に合うほうを選ぶことが大切です。なお、オルタナもJ-REITも元本保証はなく、価格や分配金が下がる可能性があります。
- J-REITとオルタナの投資対象の違い
- 市場価格と基準価額、価格の更新方法の違い
- いつでも売れるか、換金性の違い
- 利回り・分配と税金・NISAの違い
- それぞれに向いている人の判断軸

オルタナとJ-REITの違い(全体像と比較表)
オルタナとJ-REITは、どちらも不動産を裏付けとする投資商品として名前が挙がりますが、投資対象の選び方・価格の動き方・換金性の3点で大きく異なります。さらに、NISAを使えるかどうかという口座の違いもあります。
全体像をつかんでから、各章で項目ごとの違いを詳しく見ていくと、自分にとって重要な違いを判断しやすくなります。
それぞれ見ていきましょう。
主な違いを比較表で確認する
J-REIT(上場不動産投資信託)は、複数の不動産をまとめて運用する商品で、証券市場に上場しています。一方のオルタナは、1〜数件の個別物件を対象とした案件の中から、投資家自身が投資先を選ぶサービスです。
同じ「不動産に投資する商品」でも、J-REITは上場商品、オルタナは案件ごとに選ぶ商品という出発点の違いが、価格の動き方や換金性の違いにつながっています。主な違いをまとめると、次の表のとおりです。
| 比較項目 | J-REIT | オルタナ |
|---|---|---|
| 投資対象 | 複数の不動産の「詰め合わせ」。投資対象は運用会社が運用方針に基づいて選ぶ | 1〜数件の個別物件の案件を投資家自身が選ぶ |
| 価格の決まり方 | 市場価格が毎日変動する | 基準価額は不動産の鑑定評価額をもとに半年に1度更新 |
| 換金性 | 上場しているため、市場が開いている時間はいつでも売買できる | 売却タイミングに制約がある |
| 利回りの見方 | 分配金利回り:銘柄により幅があり、公式コラムの集計では平均約4.9%(税引前・年率)。市場価格で変動する実績ベース | 想定利回り:案件により年3.0〜5.2%(税引前・年率)。あくまで「想定」 |
| 利回り比較の注意 | 実績ベースの数値 | 想定の数値。J-REITの分配金利回りとは単純比較できない |
| 分配の頻度 | 年2回が中心(銘柄の決算期による) | 年2回が中心 |
| 分配金の税金 | 申告分離課税(20.315%)の対象になり得る | 申告分離課税(20.315%)の対象になり得る |
| NISA | 証券口座でNISA(成長投資枠)の対象 | NISA対象外 |
| 口座 | 証券会社の口座 | 特定口座(源泉徴収あり/なし)で扱う |
| 最低投資額 | 銘柄により1口数万円程度から | 原則10万円から |
税率のように共通している項目がある一方で、価格・換金性・NISAの3点は性質がはっきり分かれます。利回りの数値は「実績」と「想定」で性格が違うため、表の数字を横に並べて大小を比べないことが重要です。この点は第5章で詳しく解説します。
すべての項目で一方が上回るということはないため、換金性・NISA・価格の決まり方など、自分にとって譲れない項目を先に決めてから表を読むと、比較の結論を出しやすくなります。
オルタナそのものの仕組みはオルタナの仕組みと基本情報で、同じく少額から不動産に投資できる商品との比較はオルタナと不動産クラウドファンディングの違いで整理しています。
最低投資額と比較する際の前提を押さえる
始めやすさの目安になるのが最低投資額です。J-REITは銘柄により1口数万円程度から購入でき、オルタナは原則10万円から投資できます。
ただし、最低投資額の小ささだけで、どちらが自分に合うかは決まりません。J-REITの1口の価格は市場価格で動くため、購入するタイミングによって必要な金額が変わります。比較する前に押さえておきたい前提は、次の3つです。
- 価格の動き方が違うため、「値下がりしにくい商品」という見方はしない
- 利回りの数値は、実績と想定という性格の違いを確認する
- 手数料などの費用は、購入前にそれぞれの条件で確認する
手数料については、J-REITは証券会社で売買する際の条件、オルタナはファンドごとの条件で決まるため、費用の具体的な金額は、購入前に各社・各ファンドの資料で確認することが前提です。
投資対象の違い(詰め合わせか、案件を選ぶか)
投資対象の違いは、「誰が物件を選ぶか」と「何件の物件に投資するか」の2点で整理できます。J-REITは運用会社が選んだ複数の不動産にまとめて投資し、オルタナは投資家自身が個別物件の案件を選びます。
どちらの形が自分の考え方に合うかを、投資対象の段階から確認しておくと、後の章で見る価格や換金性の違いも理解しやすくなります。
それぞれ見ていきましょう。
J-REITは複数不動産の詰め合わせに投資する
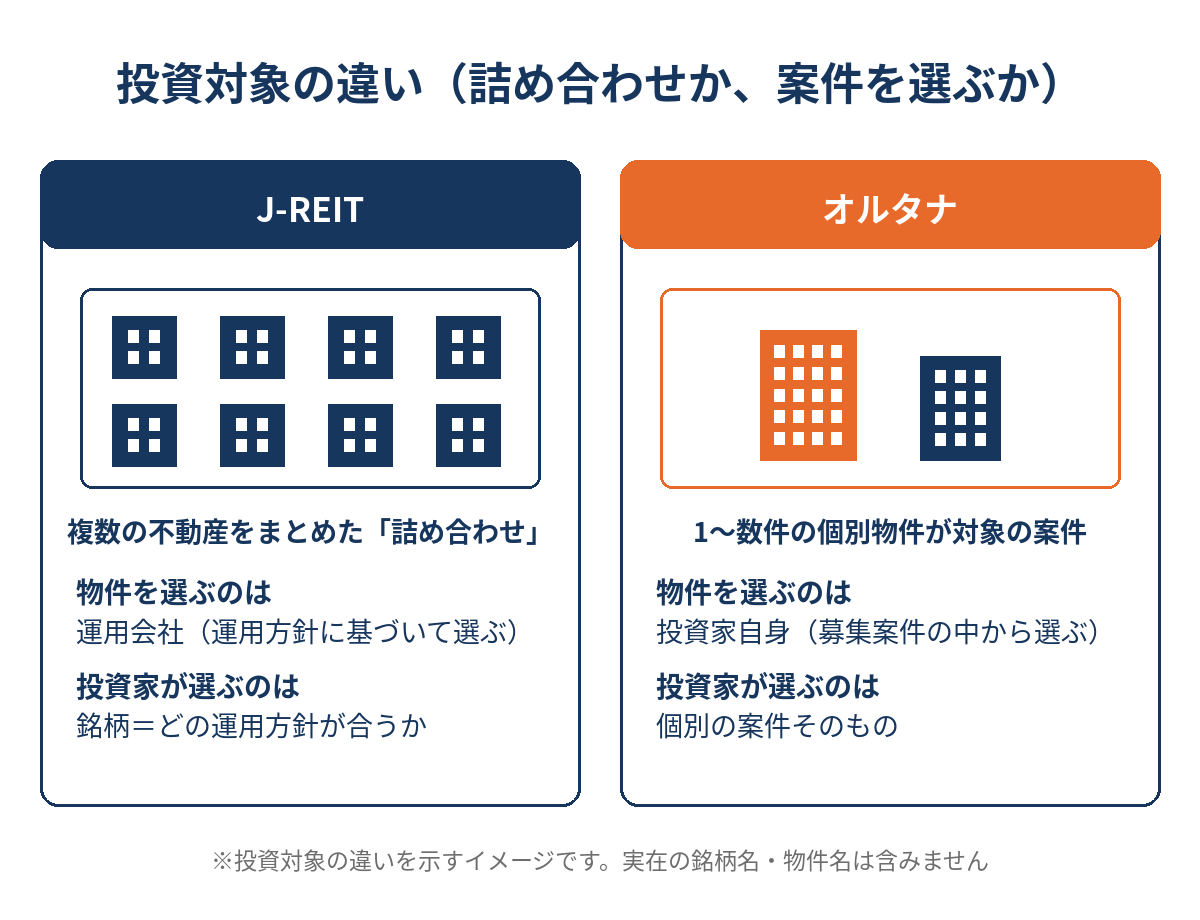
J-REITは、複数の不動産の「詰め合わせ」に投資する商品です。投資家はJ-REITという商品を購入することで、その中に含まれる複数の物件にまとめて投資する形になります。
投資対象を選ぶのは、運用会社が運用方針に基づいて選ぶという仕組みです。投資家は「どの銘柄の運用方針が自分の考えに合うか」という単位で選ぶことになります。
複数の物件をまとめて持つ形は、1つの物件の状況だけに投資成果が左右されにくいという考え方につながります。一方で、個々の物件を投資家が選んだり外したりすることはできない点も押さえておきます。
オルタナは1〜数件の個別物件の案件を選ぶ
オルタナの案件は、1〜数件の個別物件を対象としています。投資家は募集されている案件の中から、どの案件に投資するかを自分で選ぶことになります。投資対象の物件が少ない分、何に投資しているかを具体的にイメージしやすいのが特徴です。
ただし、物件の数が少ないということは、その物件の状況が投資成果に影響しやすいということでもあります。案件を選ぶ自由がある分、選ぶ責任も投資家にあると考えておく必要があります。
どの順番で案件の情報を確認すればよいかは、オルタナのファンドの選び方で詳しく解説しています。
価格の動き方の違い(毎日変動か、鑑定評価額ベースか)
価格の動き方は、両者の違いの中でもとくに体感の差が大きい項目です。J-REITは市場で毎日価格が付き、オルタナは鑑定評価額をもとに半年に1度更新されるという仕組みの違いがあります。
ただし、価格が更新される頻度と、資産の価値が下がる可能性は別の話です。価格の見え方の違いを、安全性の違いと取り違えないことが、この章のいちばんのポイントです。
それぞれ見ていきましょう。
J-REITは市場価格が毎日変動する
J-REITは証券市場に上場しているため、株式と同じように、買いたい人と売りたい人の需給によって価格が決まり、その価格は毎日変動します。
そのため、J-REITは日々の値動きを前提にした商品といえます。市場価格は組み入れている不動産の状況だけでなく、市場全体の雰囲気や投資家の動向などの影響も受けるため、物件の運用状況が大きく変わっていなくても価格が上下することがあります。
日々の値動きは、売買のタイミングを自分で選べるという面ではメリットにもなりますが、価格の変化が気になって落ち着かないと感じる人もいます。毎日の値動きをどの程度受け入れられるかが、J-REITを選ぶかどうかの判断軸になります。
また、J-REITの分配金利回りは分配金を市場価格で割って求めるため、同じ分配金でも価格が下がれば利回りは高く見えます。利回りが高く見えるときは、その背景に価格の下落がないかも確認しましょう。
オルタナの基準価額は半年に1度更新される
オルタナの価格は、不動産の鑑定評価額をもとにした「基準価額」で示されます。基準価額は半年に1度更新される仕組みで、市場で毎日価格が付くJ-REITとは更新の考え方が異なります。
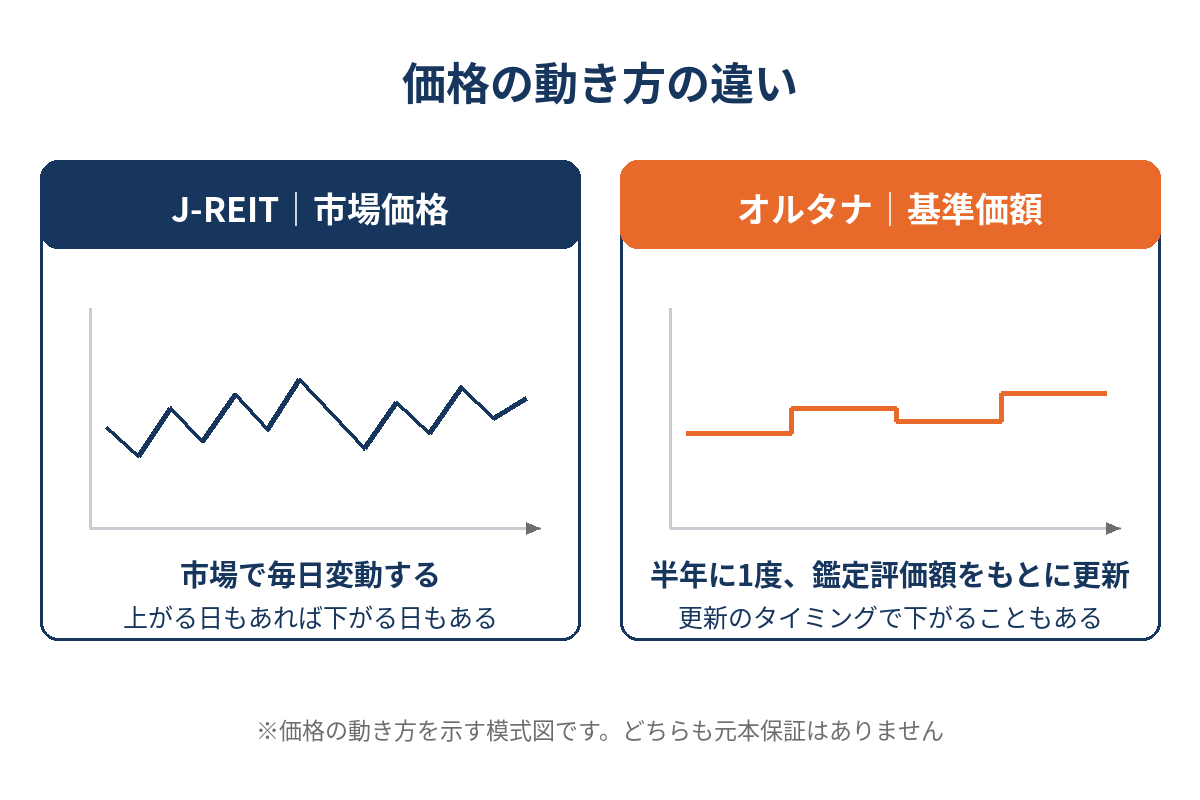
日々の市場の売買で価格が動くわけではないため、毎日の値動きを気にせずに保有しやすいと感じる人もいるでしょう。
一方で、更新の頻度が低いことは、資産の価値が下がらないことを意味しません。鑑定評価額は物件の状況や不動産市場の環境によって変わる可能性があり、更新のタイミングで基準価額が下がることもあり得ます。値動きが見えにくくても、元本保証はなく損失が出る可能性はあるという前提を忘れないことが大切です。
半年に1度の更新のタイミングは、保有している案件の状況を把握する大切な機会です。最終的な損益は運用終了時の売却の結果などによって決まるため、基準価額はあくまでその時点の評価の目安として受け止めます。
価格が見えにくい仕組みが持つ良い面はオルタナのメリットで、注意したい点はオルタナのデメリット・注意点で、それぞれ詳しく整理しています。
換金性と運用期間の違い
換金性とは、保有している資産を必要なときに現金に換えやすいかどうかのことです。J-REITはいつでも売買でき、オルタナは売却タイミングに制約があるという点で、両者ははっきり分かれます。
換金性の違いは、そのお金をいつ使う予定があるかという資金計画と直結します。投資する前に、そのお金を使う時期を先に決めておくことで、どちらの商品が合うかが見えやすくなります。
それぞれ見ていきましょう。
J-REITは市場が開いている時間に売買できる
J-REITは上場しているため、市場が開いている時間はいつでも売買できます。保有期間をあらかじめ決めておく必要がなく、急にお金が必要になった場合にも、現金化の手段を確保しやすい商品です。
ただし、いつでも売れることと、希望する価格で売れることは別です。お金が必要になったタイミングで価格が下がっていれば、購入時より低い価格で売ることになります。換金しやすいことは、損失なく現金化できることを意味しない点に注意が必要です。
いつでも売れる商品は、裏を返せば「いつでも売れてしまう」商品でもあります。価格が大きく下がった場面で予定外に売ってしまわないよう、どのような場面で売るのかという方針を購入前に決めておくことが役立ちます。
オルタナは売却の制約と資金の使用予定を確認する
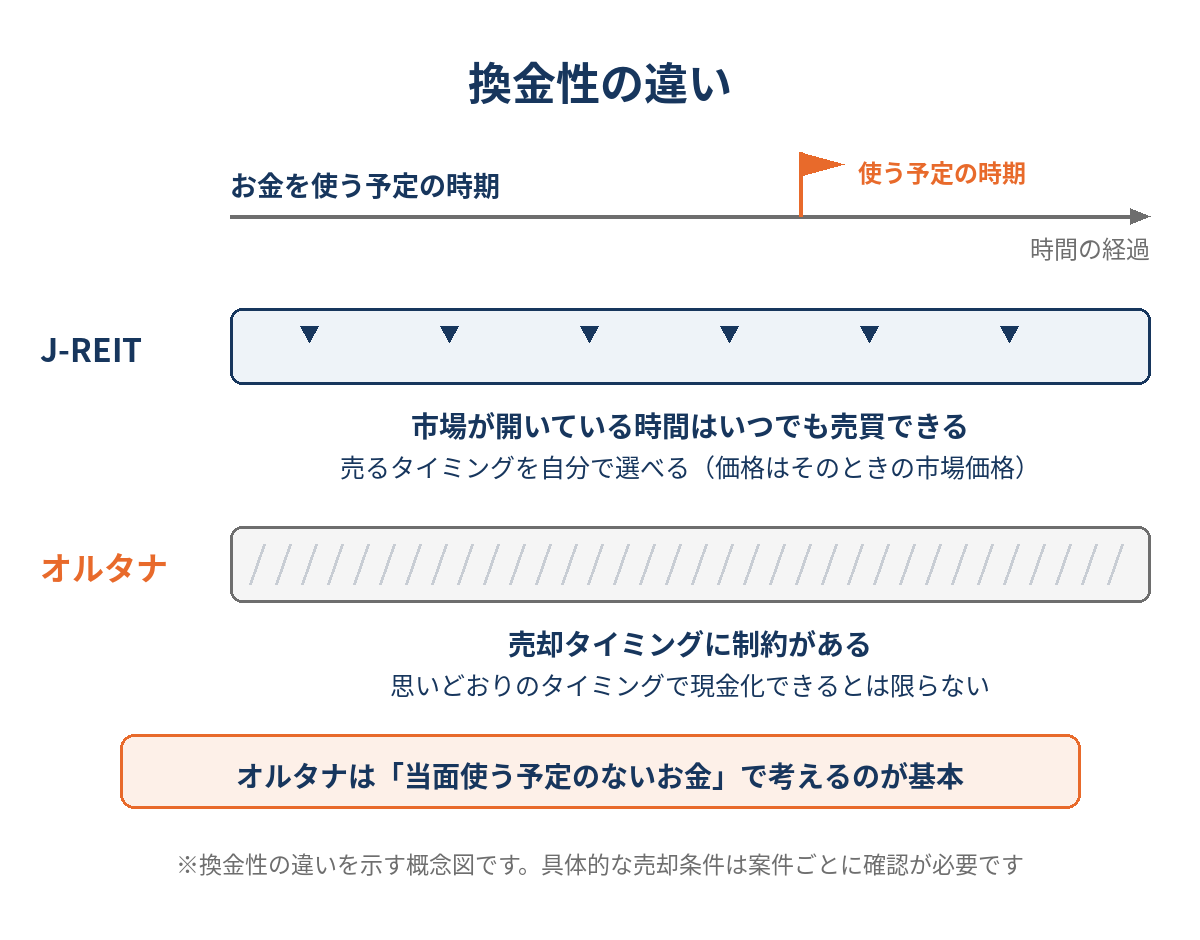
オルタナは、J-REITのように市場でいつでも売買できる商品ではなく、売却タイミングに制約がある商品です。保有中に「今すぐ現金にしたい」と思っても、思いどおりのタイミングで売却できるとは限りません。
そのため、オルタナに投資するお金は、運用中に使う予定のない資金から考えることが基本です。住宅の購入資金や教育資金など、使う時期が決まっているお金を回すと、必要なときに現金化できないおそれがあります。
運用期間の長さや売却の具体的な条件は、案件ごとに確認が必要です。申し込む前に、案件の運用期間と売却の条件を確認し、自分の資金計画と照らし合わせることが欠かせません。
手元の資金を「近いうちに使う予定のあるお金」「万一に備えるお金」「当面使う予定のないお金」の3つに分けると、オルタナを検討する対象は当面使う予定のないお金です。
途中で売却したくなった場合の仕組みや流れは、オルタナの途中売却の仕組みと注意点で詳しく解説しています。
利回りと分配の違い(想定と実績、分配頻度)
利回りは、投資商品を比べるときにもっとも目に入りやすい数字です。しかし、オルタナとJ-REITの利回りは、J-REITは「実績ベースの分配金利回り」、オルタナは「想定利回り」と、数字の性格そのものが違います。
数字の大小ではなく、その数字が何を表しているかを先に確認することが、利回りを比較するときの基本です。
それぞれ見ていきましょう。
分配金利回りと想定利回りを単純比較しない
J-REITの分配金利回りは銘柄によって幅があり、ALTERNA公式コラムの集計では平均約4.9%(税引前・年率)とされています。一方、オルタナの想定利回りは、案件によって年3.0〜5.2%(税引前・年率)です。
数字だけを並べると比べたくなりますが、この2つの数字は単純比較できません。数字の性格の違いを整理すると、次の表のとおりです。
| 比較項目 | J-REIT | オルタナ |
|---|---|---|
| 利回りの名称 | 分配金利回り | 想定利回り |
| 数値の目安 | 銘柄により幅がある。公式コラムの集計では平均約4.9%(税引前・年率) | 案件により年3.0〜5.2%(税引前・年率) |
| 数値の性格 | 実績ベース。市場価格で変動する | 想定。運用の結果によって変わる可能性がある |
| 読み取りの注意 | 平均値は全銘柄に当てはまるものではない | 将来の利回りを約束するものではない |
| 比較の可否 | 実績と想定のため、単純比較はできない | 実績と想定のため、単純比較はできない |
J-REITの平均約4.9%は、あくまで集計時点の平均で、購入するタイミングの市場価格によっても利回りは変わります。オルタナの想定利回りも、「想定」であり、受け取れる分配金や元本を保証するものではありません。
また、どちらも税引前の数字です。最終的な損益には、J-REITは保有中の市場価格の変動が、オルタナは運用終了時の売却の結果などが影響するため、分配金だけでなく全体の損益を別に考える必要があります。
利回りの数字を見たら、まず「実績なのか、想定なのか」を確認するのが基本です。
分配はどちらも年2回が中心となる
分配の頻度は、両者で共通している項目です。オルタナもJ-REITも、分配は年2回が中心です。J-REITは銘柄の決算期によって分配を受け取る月が異なり、オルタナも分配の予定は案件ごとの条件で確認します。
分配の頻度が同じでも、分配金の金額や安定性まで同じとは限りません。J-REITは運用状況や市場環境によって分配金が変わることがあり、オルタナも運用の状況によって分配が想定どおりにならない可能性があります。
全銘柄・全案件で年2回と決まっているわけではないため、実際の予定は個別の資料で確認します。
税金と口座の違い(申告分離は共通/NISAの可否/特定口座)
税金については、分配金の税率は共通、違いはNISAを使えるかどうかと整理すると分かりやすくなります。
税引前の利回りが同じでも、NISAを使えるかどうかで手取りの考え方は変わります。税率だけでなく、どの口座で持つかまで含めて比較することが大切です。
それぞれ見ていきましょう。
分配金はどちらも申告分離課税の対象になり得る
オルタナとJ-REITの分配金は、どちらも申告分離課税(20.315%)の対象になり得ます。「対象になり得る」と表現しているのは、口座の種類や個人の状況によって、手続きや扱いが変わる場合があるためです。たとえば、J-REITをNISA口座で保有する場合は、NISAの仕組みに沿った扱いになります。
税率が共通だからといって、手取りまで同じになるとは限りません。利回りの性格の違い、費用、口座の種類によって、最終的に手元に残る金額は変わります。
利回りを比べるときは、税引前どうしか税引後の手取りどうしか、前提をそろえることが基本です。
なお、不動産クラウドファンディングの分配金は、オルタナやJ-REITとは税金の扱いが異なります。この違いは、オルタナと不動産クラウドファンディングの違いで詳しく解説しています。
J-REITはNISAの対象、オルタナは特定口座で扱う
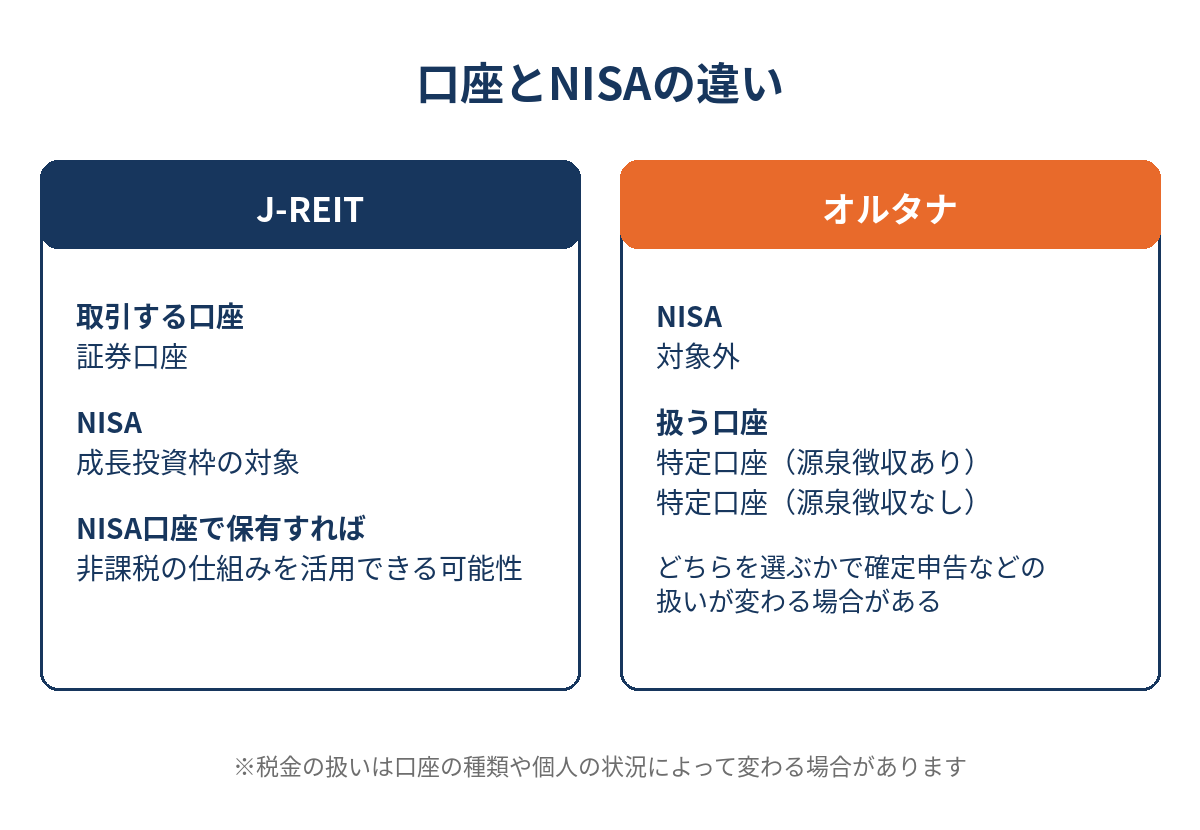
口座の面での大きな違いは、NISAを使えるかどうかです。J-REITは証券口座で取引され、J-REITはNISA(成長投資枠)の対象になります。
一方、オルタナはNISAの対象外で、特定口座(源泉徴収あり/なし)で扱います。特定口座でどちらを選ぶかによって、確定申告の手続きなどの扱いが変わる場合があります。
NISAで非課税の運用をしたい場合はJ-REIT、NISAの枠とは別に実物不動産の案件へ投資したい場合はオルタナというように、口座の使い分けとして考えることもできます。
オルタナの分配金にかかる税金、特定口座の選び方、確定申告が必要になるケースなどは、オルタナの税金・特定口座・確定申告の詳細で詳しく解説しています。口座の設定は申込前に決めておく必要があるため、事前に確認しておきましょう。
オルタナとJ-REIT、それぞれ向いている人
ここまでの違いを踏まえると、どちらが向いているかは、何を優先したいかによって変わります。
どちらが優れているかではなく、自分の目的と資金の性格に合うかで考えることが大切です。両方の性質を理解したうえで、使い分けたり組み合わせたりする考え方もあります。
それぞれ見ていきましょう。
日々の値動きや物件選びを重視する人はオルタナ寄り
オルタナが合いやすいのは、次のような考え方を持つ人です。
- 日々の値動きを見て一喜一憂したくない人
- 1〜数件の個別物件の案件を、自分で選んで投資したい人
- 物件の情報開示を読み、投資先を具体的に理解したい人
- 当面使う予定のない資金で、NISAの枠とは別に投資を検討したい人
基準価額が半年に1度の更新であるため、毎日の価格変動を気にせずに保有したい人には、オルタナの仕組みが合う可能性があります。
ただし、更新頻度が低いことは元本保証を意味しません。近いうちに使う予定のある資金で投資したい人や、元本が守られる商品を求める人には合いにくく、売却タイミングの制約も含めて、資金を使う時期とあわせて判断する必要があります。
流動性とNISAを重視する人はJ-REIT寄り
一方、J-REITが合いやすいのは、次のような考え方を持つ人です。
- 必要なときにいつでも売れる流動性を重視したい人
- NISA(成長投資枠)を使って運用したい人
- 複数の不動産にまとめて投資し、物件選びは運用会社に任せたい人
- 日々の値動きを受け入れ、売買のタイミングを自分で選びたい人
いつでも売れることとNISAを使えることを重視するなら、J-REITが候補になります。反対に、毎日の価格変動が気になって落ち着かない人や、投資先の物件を自分で選んで把握したい人には合いにくい面があります。
なお、オルタナとJ-REITは、どちらか一方だけを選ばなければならないものではありません。流動性が必要な資金と、当面使わない資金を分けて、それぞれの性質に合う商品を検討するという考え方もあります。
オルタナが自分に合いそうだと判断した場合は、オルタナの口座開設・申込の手順で始め方を確認できます。
オルタナとJ-REITに関するよくある質問
まとめ|オルタナとJ-REITは性質の違いから選ぶ
- 投資対象の選び方(詰め合わせか、案件を選ぶか)
- 価格の動き(毎日変動か、半年に1度の更新か)
- 換金性と資金を使う時期
- 分配金利回り(実績)と想定利回りの違い
- NISAの可否と口座の違い
オルタナとJ-REITは、どちらも不動産に関わる投資ですが、投資対象の選び方・価格の動き方・換金性が大きく異なる商品です。分配の頻度や分配金の税率など共通する部分もありますが、NISAを使えるかどうかという口座の違いもあります。
どちらが優れているかではなく、何を優先したいかで選ぶことが、両者を比較するときの基本的な考え方です。
価格・換金性・口座の優先順位から選ぶ
本記事で整理した違いを振り返ると、次のとおりです。
- J-REITは複数の不動産の詰め合わせ、オルタナは1〜数件の個別物件の案件を自分で選ぶ
- J-REITは市場価格が毎日変動し、オルタナの基準価額は鑑定評価額をもとに半年に1度更新される
- J-REITは市場が開いている時間はいつでも売買でき、オルタナは売却タイミングに制約がある
- 利回りは、J-REITが実績ベースの分配金利回り、オルタナが想定利回りで、単純比較はできない
- 分配金はどちらも申告分離課税の対象になり得るが、NISAはJ-REITのみ対象
日々の値動きを避けたい・物件を選びたいならオルタナ寄り、流動性とNISAを重視するならJ-REIT寄りというのが、比較から見える判断の軸です。ただし、どちらを選ぶ場合でも、資金を使う時期と、自分が重視する点の優先順位を先に決めておくことが欠かせません。迷ったときは、次の順番で自分に問いかけると整理しやすくなります。
- そのお金を使う予定はいつか(近いうちに使うなら、換金性を重視する)
- NISAの枠をどう使いたいか(NISAを使いたいなら、J-REITが候補になる)
- 日々の値動きを受け入れられるか(受け入れにくいなら、オルタナの仕組みが合う可能性がある)
- 物件を自分で選びたいか、運用会社に任せたいか
- 利回りの数字を、実績と想定の違いを理解して読めているか
オルタナを検討する場合は、オルタナのファンドの選び方で案件の確認ポイントを押さえ、オルタナの始め方で口座開設と申込の手順を確認すると、スムーズに準備を進められます。
コメント