オルタナ(ALTERNA)の商品は、NISA制度の対象商品ではなく、NISA口座で購入することはできません。
ただし、投資信託と似た「信託」の仕組みを持つからこそ、違いを押さえると課税口座でどう持つかを判断しやすくなります。
オルタナを持つなら特定口座などの課税口座が前提となり、分配金には原則として20.315%の税金がかかります。
- オルタナがNISAの対象外になる理由
- 課税口座(特定口座)で持つときの税金の扱い
- 投資信託との仕組み・価格の決まり方の違い
- 手数料と売るときのコストの違い
- NISA枠と課税口座の役割分担の考え方

オルタナはNISAの対象外
NISAで買える商品は、金融庁が定めた対象商品の範囲で決まっており、オルタナの商品はその範囲に含まれません。
そのためオルタナは、税金がかかる課税口座で持つ資産として考えます。
それぞれ見ていきましょう。
NISAで買える商品は制度で決まっている
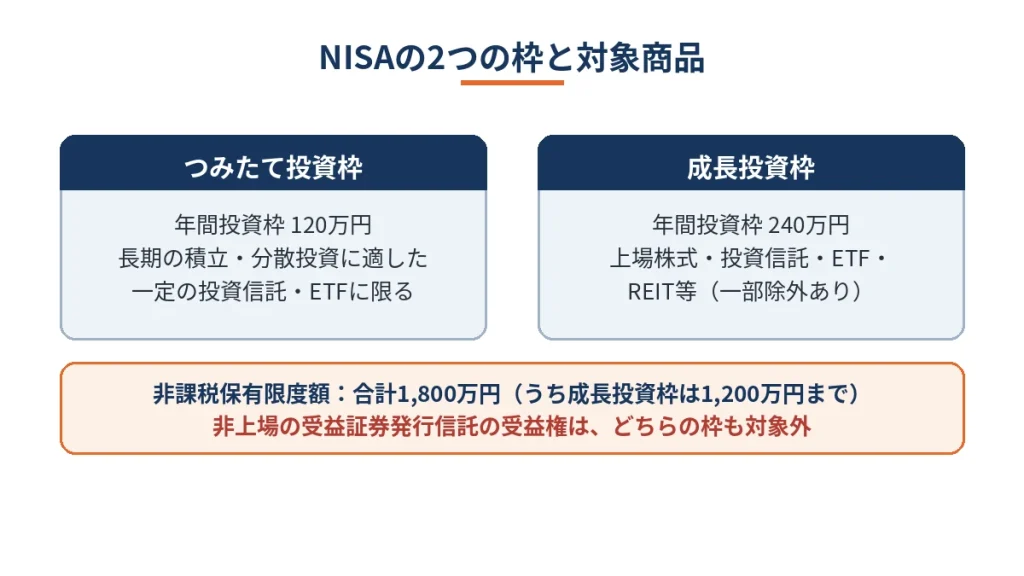
NISAには「つみたて投資枠」と「成長投資枠」の2つがあり、対象商品は金融庁が定めています。つみたて投資枠は長期の積立・分散投資に適した一定の投資信託・ETFに限られ、成長投資枠は上場株式・投資信託・ETF・REIT等が対象です。どちらの枠も、制度が示す範囲に入る商品だけを非課税で買える仕組みです。
成長投資枠でも、整理・監理銘柄や、信託期間20年未満・毎月分配型などの一部の投資信託は対象外です。年間投資枠はつみたて投資枠120万円・成長投資枠240万円、非課税保有限度額は合計1,800万円(うち成長投資枠は1,200万円まで)です。どの商品で非課税を使えるかは、制度によって決まっています。
デジタル証券がNISAの対象外になる理由
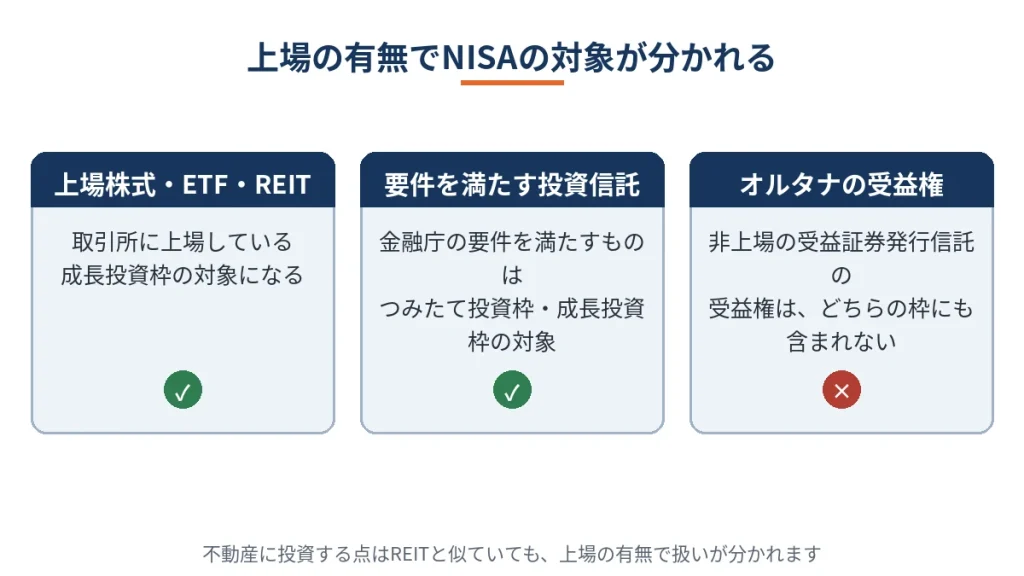
オルタナの商品は、不動産を裏付けとした非上場の「受益証券発行信託の受益権」です。非上場の受益証券発行信託の受益権は、つみたて投資枠・成長投資枠のどちらの対象にも含まれていません。上場していないため、上場株式やREITの枠組みにも当てはまりません。不動産に投資する点はREITと似ていても、上場の有無で制度上の扱いが分かれます。
ALTERNA公式サポートも、商品はNISA制度の対象ではなく、NISA口座では取引できないと案内しています。将来の対応は、制度改正やサービス拡充の状況を踏まえて検討を進めるとしています。現時点では対象外であり、将来の対応も決まったものではないと理解しておきましょう。
課税口座(特定口座)で持つときの税金の扱い
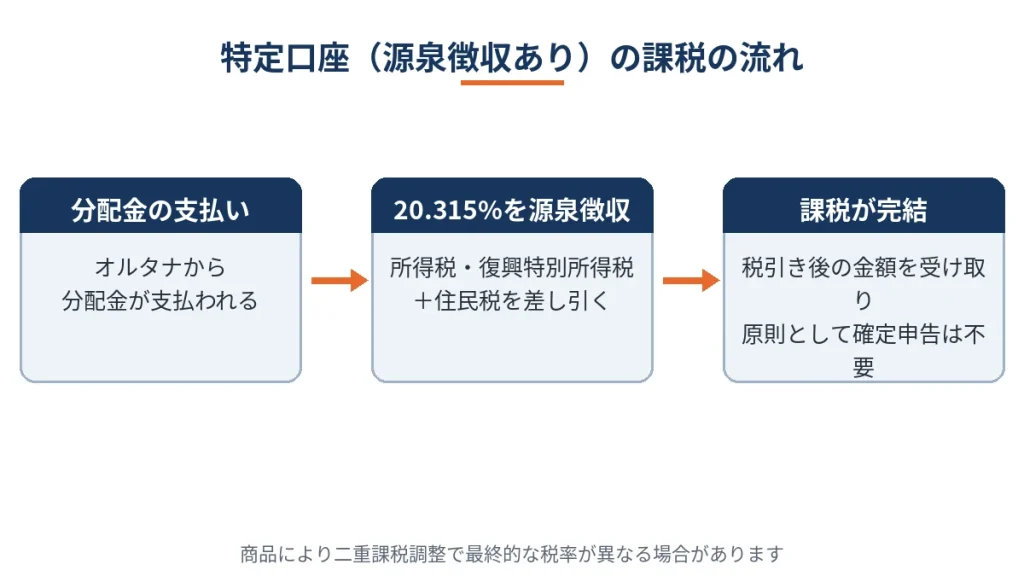
オルタナの分配金・売却益は、原則として申告分離課税の対象です。分配金には、所得税・復興特別所得税と住民税をあわせて20.315%が課税されます。特定口座(源泉徴収あり)を選んでいれば、源泉徴収で課税が完結し、原則として確定申告は不要です。NISA口座のように非課税にはならないため、分配金は税引き後の金額で考えましょう。
2026年4月1日以降、特定受益証券発行信託の不動産STでは、利益を超える分配が元本払戻金として扱われ、その部分は配当所得として課税されません。代わりにみなし譲渡損益が計算されます。計算や申告の実務は、オルタナの税金で詳しく解説しています。
NISAで買えない分、課税口座での税金の扱いを先に確かめます。
オルタナと投資信託の仕組みの違い
オルタナと投資信託は、どちらも投資家から集めた資金で資産に投資する商品ですが、投資先の数や価格の決まり方が大きく異なります。
似ている部分より違う部分を知るほうが、持ち方を判断しやすくなります。
それぞれ見ていきましょう。
投資先の数と中身の見え方が違う
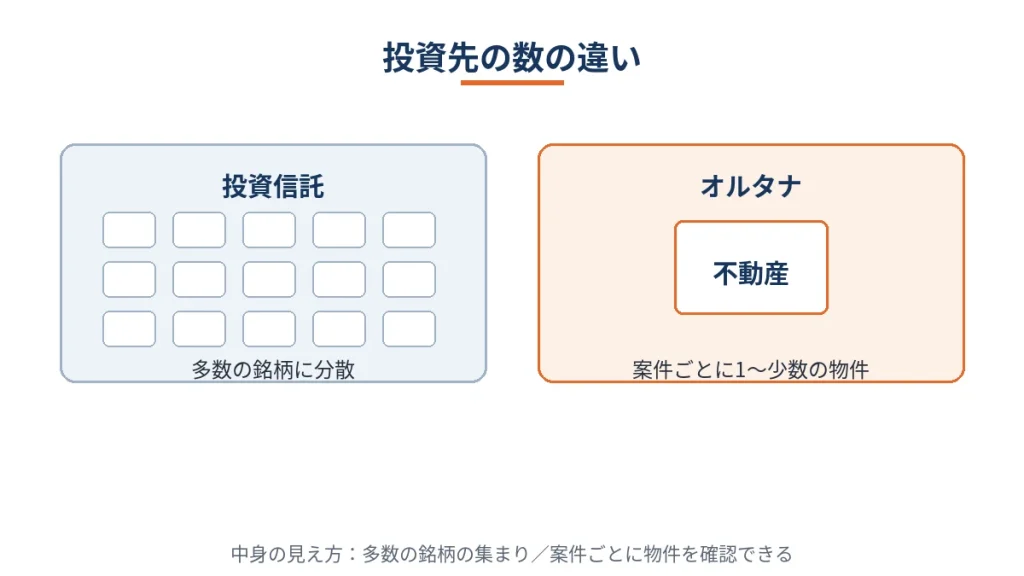
投資信託は、1本のファンドを通じて多くの銘柄にまとめて投資する商品で、少額でも幅広い資産に分散しやすいのが特徴です。インデックスファンドであれば、指数を構成する多数の銘柄に投資します。一方、オルタナは案件ごとに投資対象の不動産が決まっており、1つの案件に申し込むことは、その物件に投資することを意味します。
オルタナは1つの案件で投資する物件が限られるため、1案件あたりの分散は投資信託より小さくなります。その代わり、どの不動産に投資しているかを案件ごとに確認できます。オルタナの基本的な仕組みは、オルタナとはで整理しています。
価格の決まり方が違う(日々の基準価額と鑑定評価ベース)
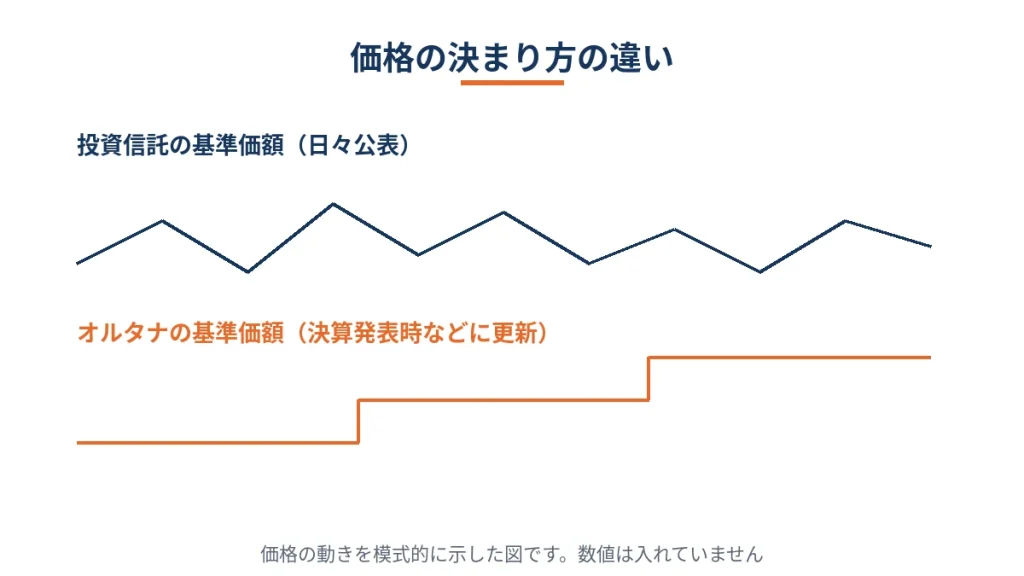
投資信託の基準価額は、組み入れている資産の値動きを反映して日々計算され、毎日公表されます。オルタナにも基準価額がありますが、こちらは対象不動産の鑑定評価額に基づき、決算発表時(原則年2回)などに更新されます。不動産の評価をもとに価格が決まる点が、投資信託との大きな違いです。
オルタナの基準価額は毎日は変わりませんが、価格が変動しないわけではありません。更新のたびに鑑定評価の結果が反映されます。日々の値動きで判断する商品ではない点を押さえておきましょう。2つの商品の違いを表にまとめると、次のとおりです。
| 比較項目 | 投資信託 | オルタナ |
|---|---|---|
| 投資先 | 多数の株式・債券などに分散する商品が多い | 案件ごとに決まった不動産 |
| 価格の決まり方 | 基準価額を日々公表 | 鑑定評価額に基づく基準価額を決算発表時(原則年2回)等に更新 |
| 分配の出どころ | 運用収益等(元本から取り崩される場合もある) | 対象不動産の賃料収入や売却益など |
| 買い方 | 積立も可能 | 案件ごとに募集期間に申し込む(最低10万円から) |
| 換金方法 | 原則として毎営業日に解約請求できる | 売却申込可能期間に運営会社へ申請する |
| NISA | 要件を満たすものは対象 | 対象外 |
分配金・分配の出どころが違う
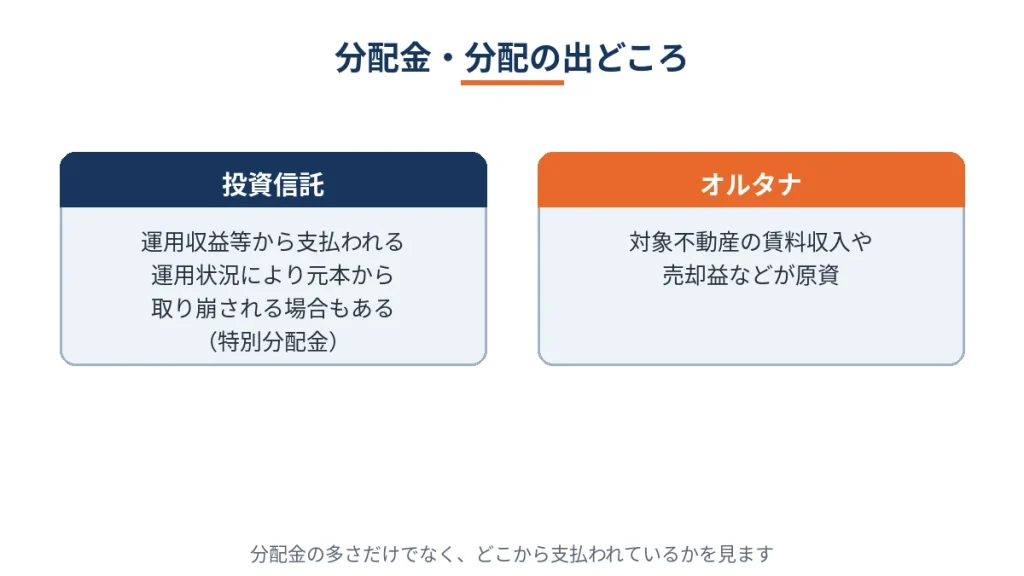
投資信託の分配金は運用収益等から支払われますが、運用状況によっては元本から取り崩して支払われる場合もあります。元本の一部が払い戻される形の分配は特別分配金と呼ばれ、運用で得た利益の分配とは性質が異なります。分配金の多さだけでなく、どこから支払われているかを見ることが大切です。
オルタナの分配金は、対象不動産の賃料収入や売却益などが原資です。2023年からオルタナを利用している運営者は、分配金を見るときに金額だけでなく、何から生まれたお金かを案件資料で確かめています。投資信託の分配金も、同じ視点で見ると比べやすくなります。
仕組みが違うので、価格や分配を同じ物差しでは比べません。
手数料とコストの違い
投資信託とオルタナでは、費用がかかるタイミングと差し引かれ方が異なります。
保有中に日々かかる費用と、買うとき・売るときにかかる費用を分けて考えましょう。
それぞれ見ていきましょう。
投資信託は信託報酬が保有中に差し引かれる
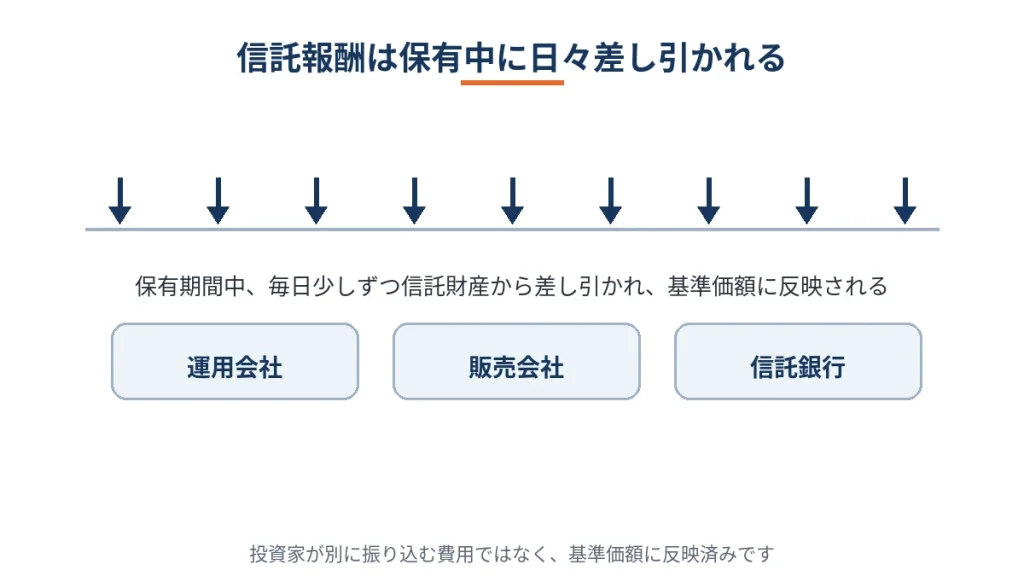
投資信託の信託報酬は、保有している間、日々信託財産から差し引かれ、その分が基準価額に反映されます。運用会社・販売会社・信託銀行への対価として支払われるもので、投資家が別に振り込む費用ではありません。公表される基準価額は、信託報酬が差し引かれた後の値です。
信託報酬は目に見えにくい一方、保有期間が長いほど負担の合計は大きくなります。ファンドによっては、購入時手数料や信託財産留保額がかかる場合もあります。NISAで投資信託を選ぶときも、信託報酬の水準は確かめておきたい項目です。
オルタナは申込手数料と価格に含まれる費用が中心
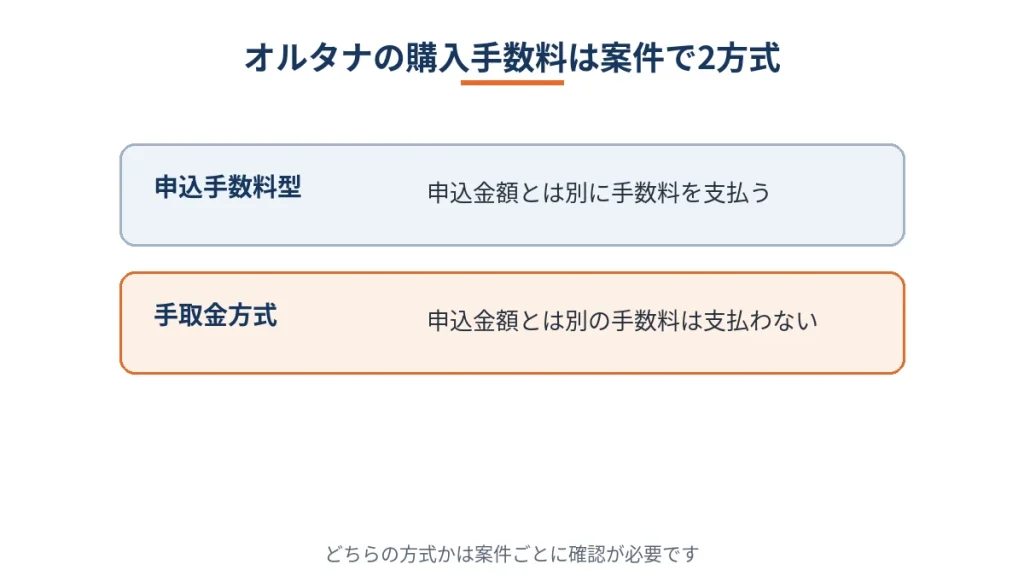
オルタナの購入手数料は、案件によって申込手数料型と手取金方式の2つの方式に分かれます。申込手数料型は申込金額とは別に手数料を支払う形で、手取金方式は申込金額とは別の手数料を支払わず、費用が案件の中で扱われる形です。同じオルタナでも、案件が変われば購入時の費用の形が変わる場合があります。
どちらの方式かは案件ごとに異なるため、申し込む前に案件の資料で確認が必要です。信託報酬のように一律の料率で並べて比べられる形ではありません。方式ごとの違いや費用の全体像は、オルタナの手数料で詳しく解説しています。
売るときにかかるコストの違い
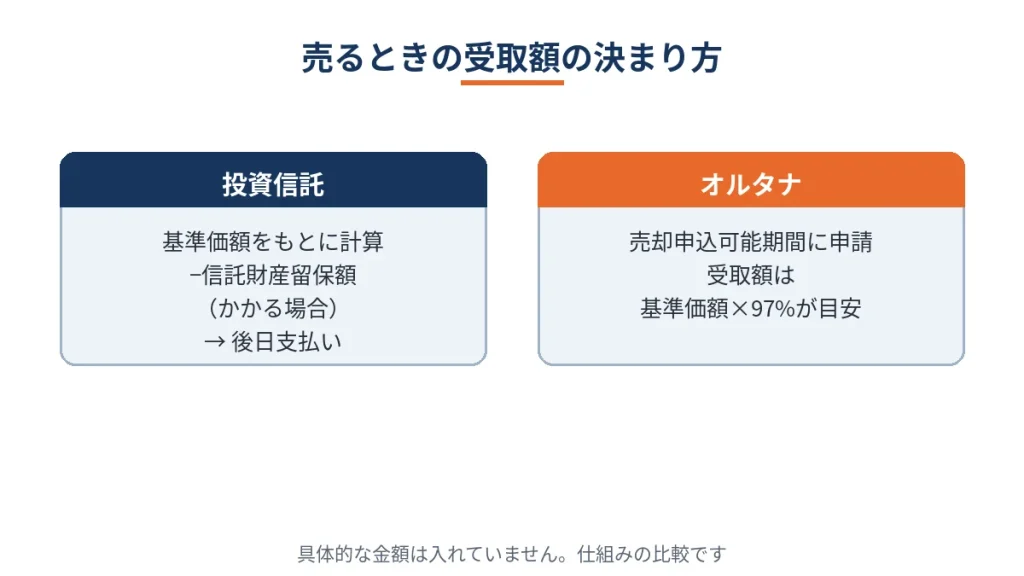
投資信託は基準価額をもとに換金され、ファンドによっては信託財産留保額が差し引かれる場合があります。換金代金は後日支払われます。オルタナは売却申込可能期間に運営会社へ売却を申請し、受取額は基準価額の97%が目安です。換金の方法が異なるため、コストも売り方とセットで比べます。
オルタナは、基準価額と受取額の差が売るときの実質的なコストになります。例えば保有分の基準価額が10万円の場合、受取額の目安は9万7,000円です。途中で売る可能性があるお金を入れるかどうかは、このコストも含めて考えましょう。
| 比較項目 | 投資信託 | オルタナ |
|---|---|---|
| 売却・解約の方法 | 原則として毎営業日に解約請求できる | 売却申込可能期間に運営会社へ申請する |
| そのときの主なコスト | ファンドにより信託財産留保額がかかる場合がある | 基準価額と受取額の差 |
| 受取額の目安 | 基準価額をもとに計算され、後日支払われる | 基準価額×97% |
費用がかかるタイミングの違いを、持つ期間と合わせて考えます。
買い方・続け方・換金の違い
投資信託は決まった金額を毎月積み立てる買い方ができますが、オルタナは案件ごとに申し込む形です。
換金できるタイミングも異なるため、使う予定のあるお金の置き場所には向き不向きがあります。
それぞれ見ていきましょう。
積立できる投資信託と、案件ごとに申し込むオルタナ
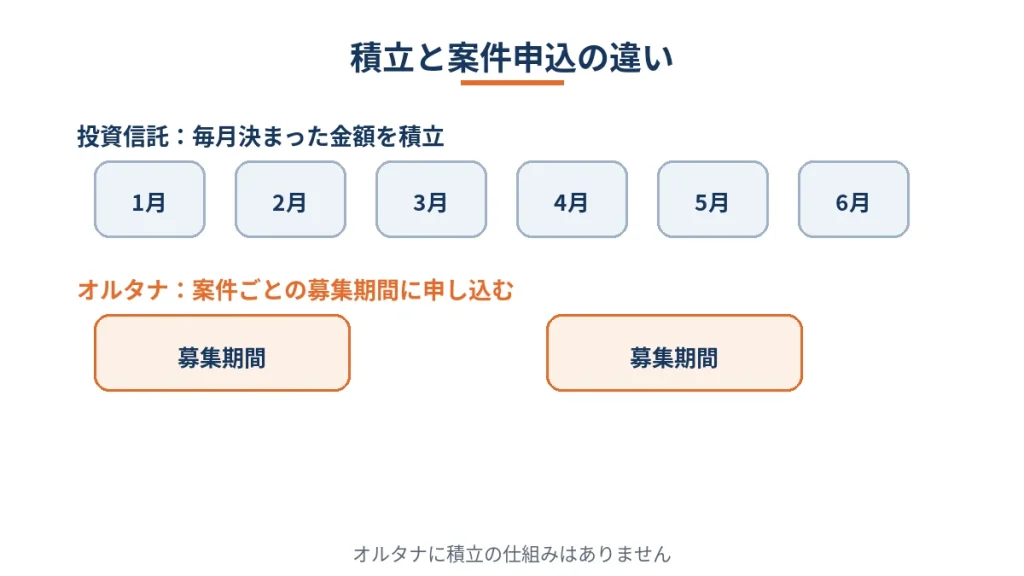
投資信託は、毎月決まった金額を買い付ける積立設定ができ、一度設定すれば手間をかけずに続けられます。NISAのつみたて投資枠も、こうした長期の積立・分散投資を前提にした仕組みです。購入の時期を分けられるため、買うタイミングに悩みにくい点も積立の特徴です。
オルタナには積立の仕組みがなく、案件ごとの募集期間に、その都度申し込む必要があります。毎月決まった額を自動で投資する使い方はできません。NISAも利用している運営者は、積立は設定に任せ、オルタナは案件が出たときに内容を見て判断する、という分け方をしています。
最低金額と申込タイミングの違い
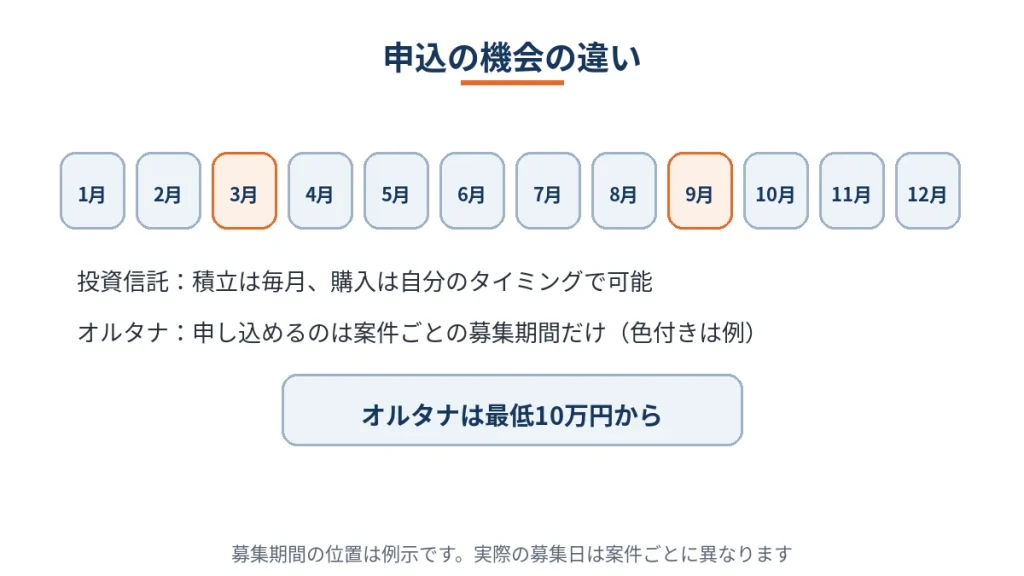
オルタナは最低10万円から投資でき、申し込めるのは各案件の募集期間中だけです。募集期間外に「今買いたい」と思っても、次の案件の募集を待つことになります。案件ごとに対象不動産や条件が異なるため、募集のたびに内容を読んで判断します。
投資信託は、積立なら毎月、それ以外も販売会社の取扱いに沿って自分のタイミングで購入できます。オルタナは、投資したい時期と募集の時期が合うとは限りません。資金を準備しておき、募集が始まったら条件を確認して申し込むかを決める、という流れで考えると無理がありません。
お金が必要になったときの換金方法の違い
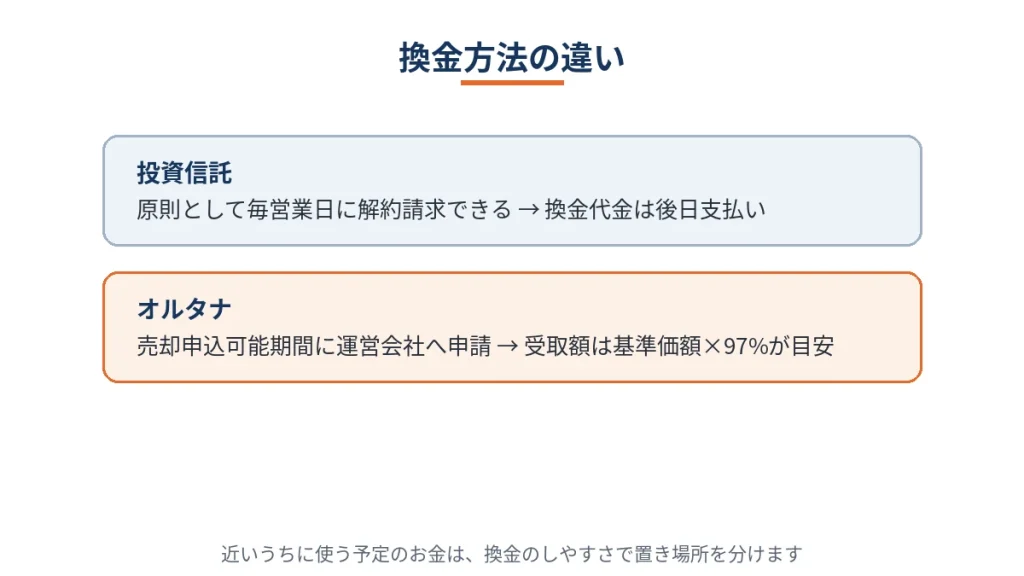
投資信託は、原則として毎営業日に解約を請求でき、換金代金は後日支払われます。急にお金が必要になったときも、換金の手続きに進みやすい資産です。ただし元本保証はないため、値下がりしている時期に換金することになる可能性もあります。
オルタナは、売却申込可能期間に運営会社へ申請して売却します。期間外にはすぐ換金できないため、近いうちに使う予定のお金は入れないのが基本です。売却の条件や受取額の考え方は、オルタナの途中売却で確認できます。
積立できるか、すぐ換金できるかで、入れるお金を分けます。
NISA枠の使い方とオルタナの位置づけ
NISA枠には上限があるため、非課税の効果を受けられる対象商品に枠を使い、オルタナは課税口座側の資産として位置づけます。
どちらが優れているかではなく、口座ごとの役割で考えるのがポイントです。
それぞれ見ていきましょう。
NISA枠は非課税の効果を受けられる商品に使う
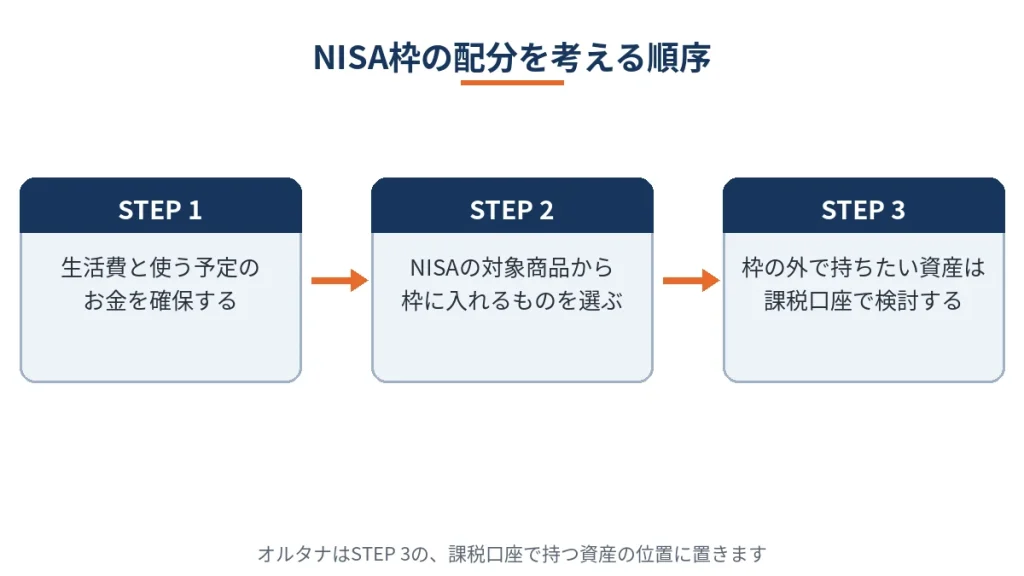
NISAの非課税は、対象商品をNISA口座で買ったときにだけ受けられる効果です。年間投資枠には上限があるため、FP1級の立場からは、対象商品の中から長く持つ予定のものを優先して枠に入れる考え方を基本にしています。非課税の効果は、長く持つほど生かしやすくなるためです。
オルタナはそもそもNISA枠に入れられないため、枠をオルタナと取り合う関係にはなりません。考えるべきなのは、NISA枠で何を持つかと、枠の外の資金をどう配分するかの2点です。運営者自身も、この2つを分けて考えるようにしています。
課税口座で持つ資産としてのオルタナの位置づけ
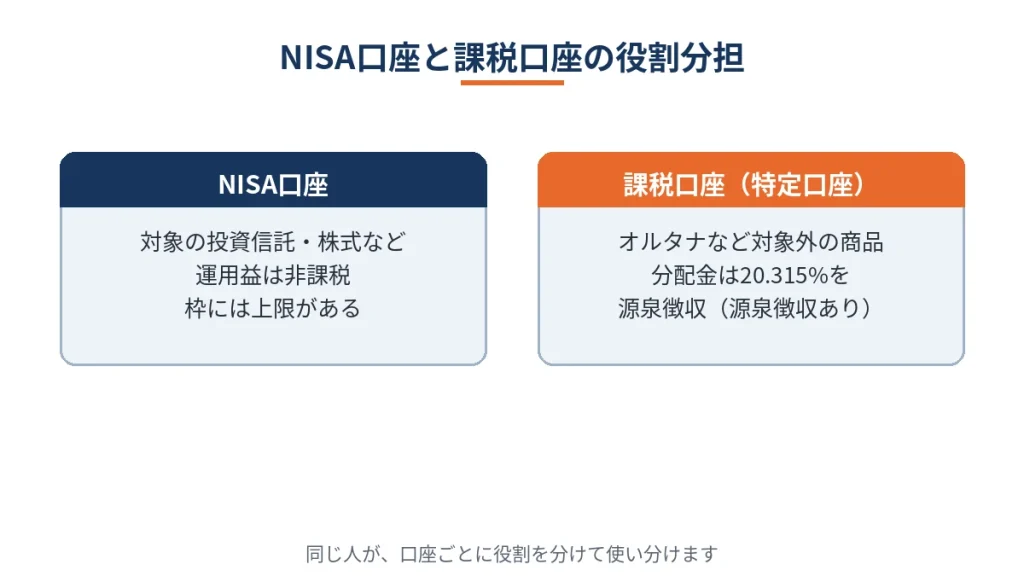
オルタナは、特定口座などの課税口座で、投資信託とは性質の異なる資産として持つ位置づけになります。基準価額が毎日は変わらず、分配金の原資が不動産の賃料収入などである点が、投資信託との違いです。NISAで持つ商品とは別の役割を持たせる、という考え方になります。
ただし、毎日変わらない基準価額は元本の安定を意味するものではなく、元本保証もありません。特定口座(源泉徴収あり)を選んでおけば、分配金の課税は源泉徴収で完結するため、NISA口座と並べて持っても手続きの負担は増えにくいでしょう。
両方を持つときの役割分担の考え方
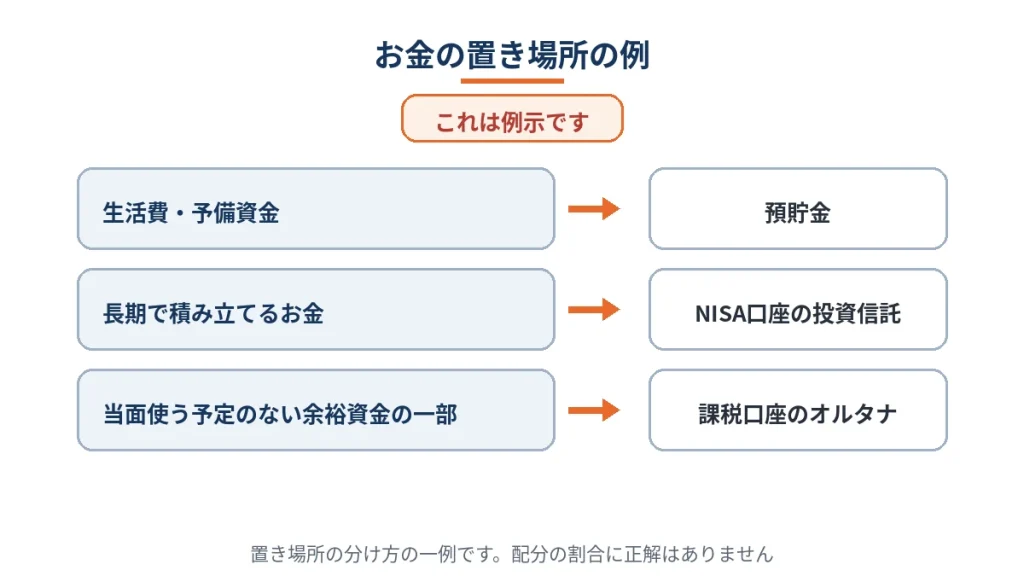
両方を持つときは、お金を使う時期と換金のしやすさで置き場所を分けると整理しやすくなります。例えば、生活費と予備資金は預貯金、長期で積み立てるお金はNISA口座の投資信託、当面使う予定のない余裕資金の一部は課税口座のオルタナ、という分け方です。役割を決めておくと、いつ使えるお金かが分かりやすくなります。
例えば余裕資金のうち10万円をオルタナに充てる場合も、その10万円は売却申込可能期間まで換金できない前提で考えます。配分の割合に正解はなく、家計の状況や投資の目的によって変わります。この分け方は例示として、ご自身の家計に当てはめて考えてみてください。
NISA枠と課税口座は、どちらかを選ぶのではなく役割で分けます。
オルタナは元本保証のない投資商品で、NISAの対象外です。募集条件や税金の扱いは変わる場合があるため、配分を考える前に公式サイトで最新の情報を確認してください。
オルタナとNISA・投資信託に関するよくある質問
まとめ|オルタナはNISAの外で、課税口座の資産として考える
オルタナとNISA・投資信託の違いを、最後に整理します。
- オルタナはNISA制度の対象外で、NISA口座では買えない
- 非上場の受益証券発行信託の受益権は、NISAのどちらの枠にも含まれない
- 分配金は原則20.315%課税、特定口座(源泉徴収あり)なら原則申告不要
- 基準価額は毎日ではなく、決算発表時(原則年2回)などに更新される
- 積立はできず、換金は売却申込可能期間に基準価額×97%が目安
NISA枠は対象商品の中で使い方を考え、オルタナは課税口座で持つ資産として、税金・換金のタイミング・費用を確かめたうえで位置づけます。投資信託と比べると、価格の更新頻度や買い方、売るときのコストの考え方が異なります。NISAで買えないという事実を前提に、当面使う予定のない資金の範囲で検討しましょう。
コメント