三井物産グループのオルタナ(ALTERNA)の分配金は、配当所得にあたる部分に20.315%の税金が源泉徴収されます。元本払戻金は配当所得ではなく、みなし譲渡損益として計算されます。
確定申告が必要かどうかは、特定口座の「源泉徴収あり」と「源泉徴収なし」のどちらかで決まります。源泉徴収ありでも、損失の繰越控除や他社口座との損益通算をする場合は申告が必要です。
- 分配金のうち、20.315%が課税される部分と課税されない部分
- 元本払戻金のみなし譲渡損益の計算式と、平均取得単価の再計算
- 特定口座(源泉徴収あり・なし)ごとの確定申告の要否
- 売却・償還の損失の損益通算と3年間の繰越控除
- 特定口座年間取引報告書と支払通知書を使った申告の進め方

オルタナの分配金にかかる税金の全体像
オルタナの分配金は、「利益の分配」と「元本払戻金(利益超過分配)」の2つでできています。税金の扱いは、この2つで分かれます。
違いは、次の表のとおりです。
| 分配金の区分 | 税金の扱い | 源泉徴収 |
|---|---|---|
| 利益の分配(配当所得にあたる部分) | 配当所得として20.315%が課税 | 分配金の支払い時に源泉徴収される |
| 元本払戻金(利益超過分配) | 配当所得として課税されず、みなし譲渡損益(譲渡所得等)を計算 | 源泉徴収ありの口座は口座内で計算・精算。源泉徴収なしの口座は、譲渡益が出たら原則として確定申告で精算 |
| 売却・償還の損益 | 譲渡所得等 | 口座の種類によって扱いが異なる |
それぞれ詳しく見ていきましょう。
分配金のうち配当所得にあたる部分へ20.315%が課税される
分配金のうち利益の分配にあたる部分は、配当所得として扱われます。税率は所得税・復興特別所得税と住民税を合わせた20.315%で、分配金を受け取るときに源泉徴収されます。
口座が源泉徴収ありでもなしでも、配当所得の部分は支払いの時点で税金が差し引かれます。
ただし、商品によっては二重課税調整が行われ、最終的な税率が異なる場合があります。税率の扱いは、案件詳細と目論見書で確かめます。二重課税調整は、オルタナの手数料の記事でも触れています。
元本払戻金は配当所得ではなく、みなし譲渡で扱われる
元本払戻金は、出資したお金の一部が、償還を待たずに先に戻る分配です。配当所得としては課税されず、みなし譲渡損益(譲渡所得等)が計算されます。
2026年4月1日以降は税制改正により、元本払戻金を「受益権の一部譲渡」とみなす扱いになっています。受益権の一部を売ったときと同じように、払い戻された金額と、その部分の取得価額との差を損益として扱います(ALTERNA公式コラム「元本払戻金(利益超過分配)って何ですか?」)。
元本払戻金と元本割れの関係は、オルタナは元本割れする?で確認できます。
- 配当所得
-
分配金のうち、利益の分配にあたる部分の所得。20.315%が源泉徴収される
- 元本払戻金
-
分配金のうち利益超過分配にあたる部分。出資したお金の一部が先に戻るもの
- みなし譲渡損益
-
元本払戻金を受益権の一部譲渡とみなして計算する損益。譲渡所得等として扱われる
- 特定口座
-
オルタナで選べる口座の区分。「源泉徴収あり」と「源泉徴収なし」の2種類がある
- 特定口座年間取引報告書
-
1月1日〜12月31日の譲渡損益(みなし譲渡損益を含む)と配当金等を集計した書類
予想分配金と想定利回りは税引前の数字
案件画面の予想分配金と想定利回りは、税引前の数字です。実際に受け取る金額は、配当所得の部分から税金が差し引かれた後の額になります。
分配金は原則として年2回支払われ、そのたびに税金の扱いが分かれます。予想分配金には、元本払戻金が含まれる場合があります。分配金の全額が利益ではないため、税引前の数字を手取りの利益と読まないことが大切です。利回りはあくまで想定で、元本保証もありません。
手数料が分配金にどう反映されるかは、オルタナの手数料で確認できます。
確定申告の要否は口座の種類で決まる
オルタナで選べる口座は、特定口座の「源泉徴収あり」と「源泉徴収なし」の2種類です。確定申告が必要かどうかは、この口座の種類で大きく変わります。
違いは、次の表のとおりです。
| 口座の種類 | 源泉徴収の範囲 | 確定申告 |
|---|---|---|
| 特定口座(源泉徴収あり) | 配当所得の部分に加え、売却・償還・みなし譲渡の損益も口座内で計算 | 原則として不要。損失の繰越控除や他社口座との損益通算をする場合は必要 |
| 特定口座(源泉徴収なし) | 配当所得の部分のみ | 譲渡益(売却・償還・みなし譲渡益)がある場合は原則として必要。損失でも損益通算・繰越控除を希望する場合は申告する |
それぞれ詳しく見ていきましょう。
特定口座(源泉徴収あり)は原則として確定申告が不要
源泉徴収ありの特定口座では、配当所得の部分だけでなく、みなし譲渡損益も口座内で計算されます。そのため、原則として確定申告は不要です。
年内の損益の状況によっては、口座内で税金が徴収されたり、還付されたりする場合があります。年内の損益は口座の中で差し引きされる仕組みです。
口座開設の手順は、オルタナの始め方で確認できます。
特定口座(源泉徴収なし)は譲渡益が出たら確定申告が必要
源泉徴収なしの特定口座では、源泉徴収されるのは配当所得の部分だけです。売却・償還・みなし譲渡で譲渡益が出た場合は、原則として確定申告が必要です。
譲渡損失が出た年も、損益通算や繰越控除を希望するなら申告します。損失を他の利益と相殺したり、翌年以後に繰り越したりするには、申告が前提です。
自分の口座の種類は、ALTERNAにログイン後、「画面右上のメニュー>お客様情報>ご契約状況」で確認できます(ALTERNAサポート「確定申告は必要ですか?」)。
源泉徴収ありでも確定申告をする2つのケース
源泉徴収ありの口座でも、確定申告をするケースが2つあります。
1つ目は、譲渡損失を翌年以後3年間にわたって繰り越して控除したい場合です。2つ目は、他社の特定口座や一般口座の損益と通算したい場合です。
どちらも口座内の精算だけでは完結しないため、申告が必要になります。
自分の口座が源泉徴収あり・なしかを確認しよう!
申告の要否は、口座の種類と損益の状況の組み合わせで決まります。
元本払戻金のみなし譲渡損益と取得価額の再計算
元本払戻金を受け取ると、受益権の一部を譲渡したとみなして損益を計算します。計算のあとは平均取得単価が再計算され、将来の売却・償還の損益にも影響します。
それぞれ詳しく見ていきましょう。
みなし譲渡損益は計算式で決まる
みなし譲渡損益は、次の式で計算されます。
みなし譲渡損益=元本払戻金額-取得価額(譲渡したとみなす元本部分)
元本払戻金額=1口当たり元本払戻金額×保有口数
取得価額部分=平均取得単価×元本減少割合×保有口数
受け取った元本払戻金がその部分の取得価額を上回ればみなし譲渡益、下回ればみなし譲渡損になります。払戻しのたびに必ず税金が発生するわけではありません。
平均取得単価は購入の状況で人によって違うため、同じ元本払戻金を受け取っても、損益の結果は人によって変わります。
都内4棟(ALTERNA「都内・駅近&築浅レジ4棟」)の第1期の予想分配金は、1口220円(税引前)で、うち元本払戻金が210円、利益の分配が10円です。
| 区分 | 1口当たり(第1期の予想) | 税金の扱い |
|---|---|---|
| 利益の分配 | 10円 | 配当所得として20.315%を源泉徴収(約2円・概算) |
| 元本払戻金 | 210円 | 配当所得として課税されず、みなし譲渡損益を計算 |
| 合計(予想分配金) | 220円 | 税引前の予想の数字 |
220円の全額に20.315%を掛ける計算にはなりません。210円の部分は、保有者それぞれの平均取得単価をもとにみなし譲渡損益を計算します。予想分配金は確定した金額ではありません。
平均取得単価が再計算され、将来の売却・償還に影響する
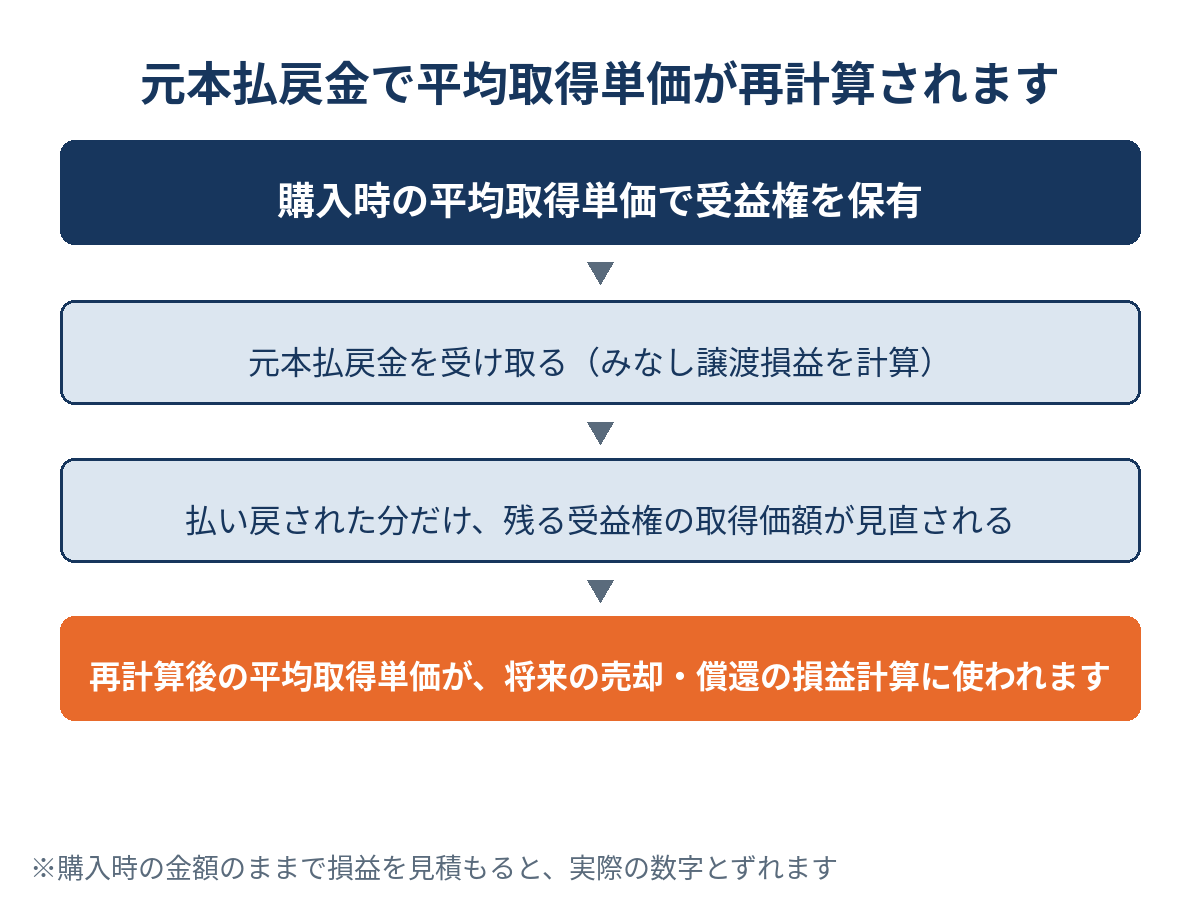
みなし譲渡損益が計算されると、保有している受益権の平均取得単価が再計算されます。元本が払い戻された分だけ、手元に残る受益権の取得価額が見直される仕組みです。
再計算後の平均取得単価は、将来の売却や償還のときの損益の計算に使われます。購入時の金額のままで損益を見積もると、実際の数字とずれるため、年間取引報告書の数字で確かめます。
償還まで保有する前提の注意点は、オルタナのメリット・デメリットで確認できます。
精算の方法は口座の種類で違う
源泉徴収ありの口座では、みなし譲渡損益は口座内で計算され、年内の損益と合わせて精算されます。源泉徴収なしの口座では、みなし譲渡益が出た場合、原則として確定申告で精算します。
どちらの口座でも、みなし譲渡損益は特定口座年間取引報告書に含めて集計されます。申告をするかどうかに関係なく、報告書で年間の数字を確かめておくと安心です。
配当とは別の計算になるので注意!
売却・償還したときの税金
受益権を途中で売却したときや、運用が終わって償還されたときの損益は、分配金とは別に譲渡所得等として扱われます。損失が出た場合は、損益通算や繰越控除ができます。
それぞれ詳しく見ていきましょう。
売却・償還の利益は譲渡所得等として扱われる
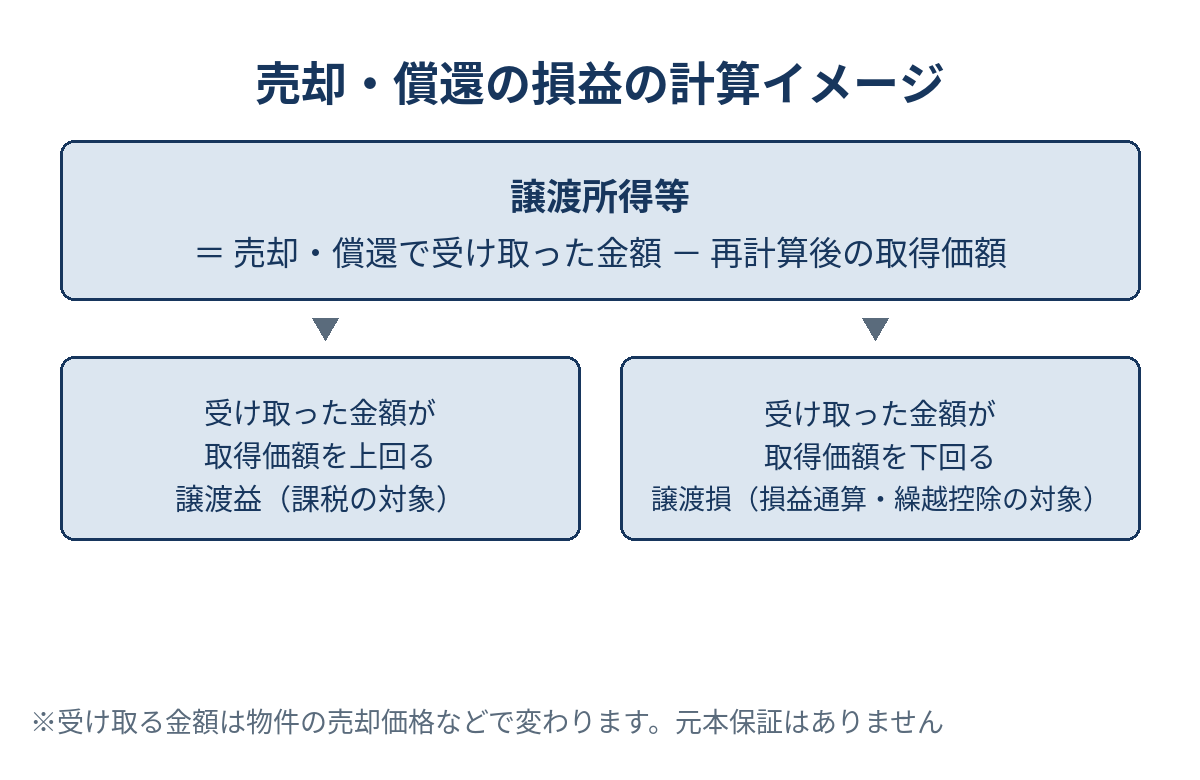
売却や償還で受け取った金額が、再計算後の取得価額を上回れば譲渡益、下回れば譲渡損になります。売却・償還の損益は、みなし譲渡損益と同じく譲渡所得等として扱われます。
源泉徴収ありの口座では口座内で精算され、源泉徴収なしの口座では譲渡益が出れば原則として確定申告が必要です。売却・償還で受け取る金額は物件の売却価格などで変わり、元本保証はありません。
途中売却の手数料はオルタナの手数料で、償還金が元本を下回る仕組みはオルタナは元本割れする?で確認できます。
損失は損益通算と3年間の繰越控除ができる
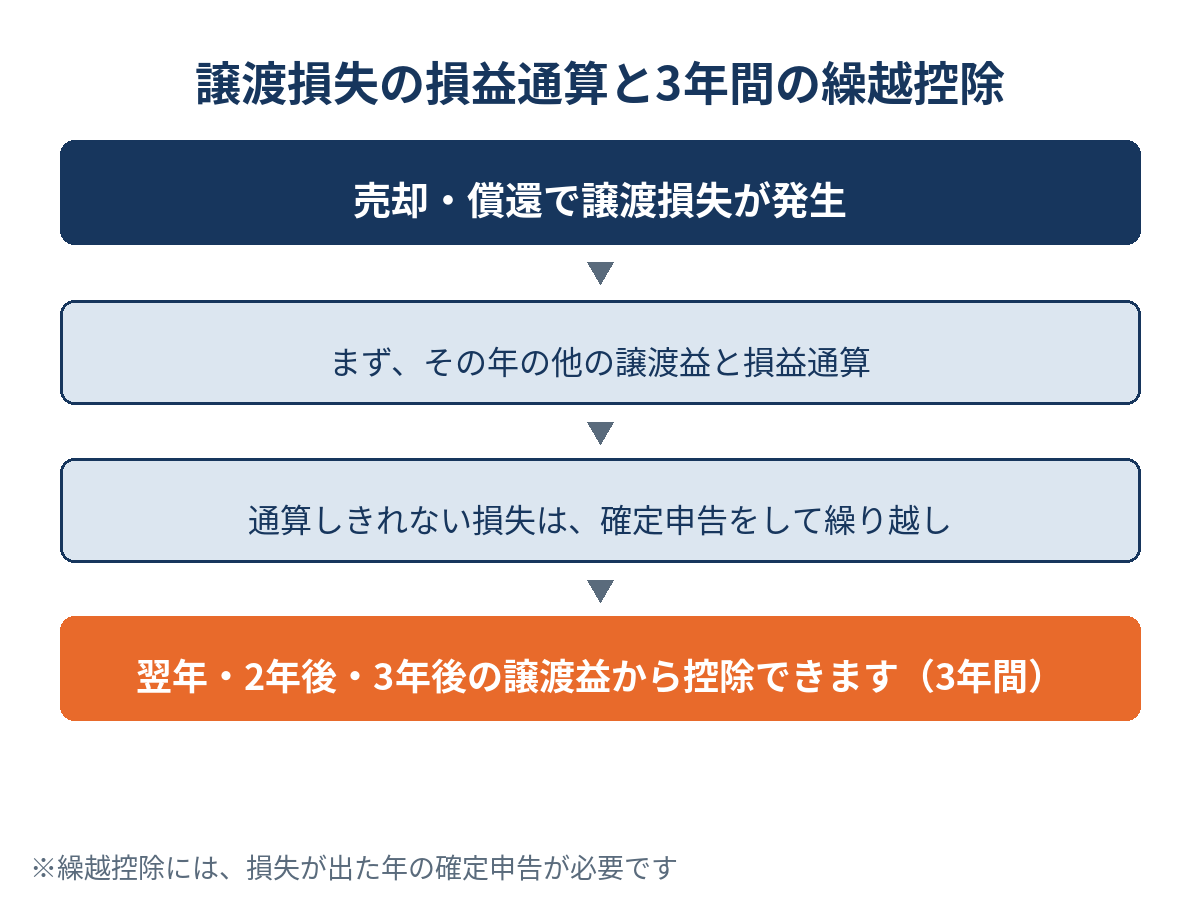
売却・償還で譲渡損失が出た場合は、他の譲渡益と損益通算できます。通算しきれない損失は、確定申告をすれば翌年以後3年間繰り越して控除できます。
源泉徴収ありの口座では、同じ口座内の年内の損益は自動で差し引きされます。他社口座との通算や翌年以後への繰越には、口座の種類にかかわらず申告が必要です。
NISA口座は扱っていないため非課税にはできない
オルタナはNISA口座を扱っていません。分配金や売却益を非課税にすることはできず、特定口座で課税の対象になります。
NISAで非課税になる投資と並べて比べる場合は、税引後の手取りをそろえて比べることが大切です。オルタナの注意点は、オルタナのメリット・デメリットで確認できます。
売却・償還の損益は、損失が出たときこそ申告の有無を確かめます。
確定申告をするときの書類と進め方
確定申告をする場合は、ALTERNAから交付される書類の数字をもとに申告書を作ります。中心になるのは、特定口座年間取引報告書です。
それぞれ詳しく見ていきましょう。
特定口座年間取引報告書が申告の土台になる
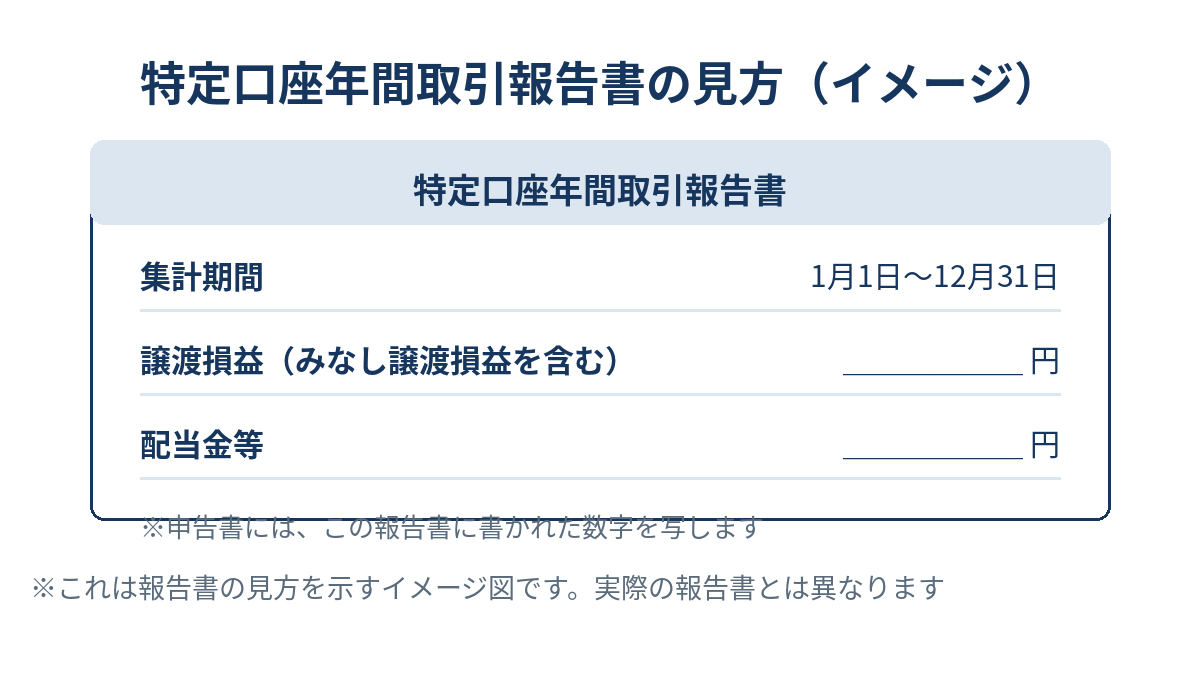
特定口座年間取引報告書は、1月1日から12月31日までの譲渡損益(みなし譲渡損益を含む)と配当金等を集計した書類です。翌年1月中旬を目処に交付されます。
申告では、報告書に書かれた数字を申告書に写すのが基本です。源泉徴収ありの口座で申告をしない場合も、年間の損益を確かめる資料として保管しておくと、翌年以後の判断に役立ちます(ALTERNAサポート「特定口座年間取引報告書とは何ですか?」)。
上場株式配当等の支払通知書も併せて使う
上場株式配当等の支払通知書は、分配金が支払われるたびに交付される書類です。源泉徴収なしの口座では、年間取引報告書に配当の欄が載らないため、支払通知書を併せて使います。
支払通知書は、分配金のうち配当所得の部分と、源泉徴収された税額を確かめる資料になります。分配のたびに届く通知書を、回数分そろえておくと申告の準備が進めやすくなります。
確定申告までの5つのSTEP
手続きは、次の5つのSTEPで進みます。
ALTERNAの口座が、特定口座の源泉徴収ありか、なしかを確かめます。
特定口座年間取引報告書と、分配金ごとの支払通知書をそろえます。
譲渡損益(みなし譲渡損益を含む)と配当金等の数字を、申告書の該当欄へ写します。損失を繰り越す場合は、その手続きも申告に含めます。
確定申告の期間は国税庁の案内で確かめ、期間内に提出します。
申告の要否や書き方に迷う点は、提出前に確かめます。
確定申告が必要かどうかや税額は、所得の状況や他の口座の損益など、個人の状況で変わります。個別の判断は、税務署や税理士にご確認ください。
まずは年間取引報告書を確認しよう!
オルタナの税金・確定申告に関するよくある質問
まとめ|オルタナの税金は口座の種類と分配金の内訳で確かめよう
オルタナの分配金は、利益の分配の部分に20.315%が源泉徴収され、元本払戻金はみなし譲渡損益として計算されます。確定申告の要否は、特定口座の源泉徴収あり・なしで決まります。
源泉徴収ありでも、損失の繰越控除や他社口座との損益通算をする場合は申告が必要です。年間取引報告書と支払通知書で、自分の年間の数字を確かめることが大切です。
- 分配金のうち配当所得にあたる部分に20.315%が源泉徴収される
- 元本払戻金はみなし譲渡損益を計算し、平均取得単価が再計算される
- 特定口座(源泉徴収あり)は原則申告不要、(源泉徴収なし)は譲渡益が出たら原則申告
- 損失の3年間の繰越控除と他社口座との損益通算には申告が必要
- NISA口座は扱っておらず、予想分配金と想定利回りは税引前の数字
コメント