オルタナ(ALTERNA)の仮申込の前に目論見書を開くと、ページの多さに圧倒されるかもしれません。
しかし、目論見書は全部を精読する資料ではなく、見るべき場所と順番を決めて読む資料です。
確認の中心は、投資対象の物件情報、分配の内訳、借入の条件、投資リスクの4か所です。
- 目論見書と契約締結前交付書面の役割の違い
- 最初に見るべき4か所と、項目ごとの確認ポイント
- LTV・稼働率・PMLなど開示数字の意味と目安
- 取得価格と鑑定評価額の差の読み方
- 「投資リスク」欄で共通リスクと案件固有のリスクを分ける方法
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/

目論見書と契約締結前交付書面の違い
申込前に目にする資料は1つではありません。
案件ごとに公開される受益権発行届出目論見書と、取引の条件を要約した契約締結前交付書面では、書かれている内容の粒度が異なります。
どちらの資料に何が書かれているかを知っておくと、確認したい数字がどこにあるか迷わずに済みます。
それぞれ見ていきましょう。
目論見書は案件ごとに公開される公式資料
オルタナの商品は、募集のたびに有価証券届出書と受益権発行届出目論見書が公開されます。目論見書には、投資対象の物件情報、信託の仕組み、運用方針、手数料、投資リスクなど、案件の判断に必要な情報が項目ごとに記載されています。稼働率やテナント数、PML(予想最大損失率)、借入の条件といった具体的な数字を確認できるのは、この目論見書です。
目論見書は案件ページから確認できるため、申込を検討している案件のものを開くのが手順の出発点です。なお、目論見書には訂正版が出ることがあります。名古屋・プライムオフィスの目論見書にも2025年11月に第1回訂正分が出ており、確認するときは最新の訂正分まで含めて読むことが前提になります。
目論見書の項目構成は、案件が変わっても大きくは変わりません。投資対象、信託の仕組み、運用方針、分配の見通し、手数料、投資リスクという並びを一度覚えてしまえば、2件目以降の案件では確認にかかる時間を大きく短縮できます。初めて読む案件で構成を把握しておくことが、継続して案件を比較する人にとっての実務的なメリットです。
契約締結前交付書面は取引の条件とリスクの要約
契約締結前交付書面は、契約の内容や手数料、リスクなど、取引の前に投資家へ交付して説明するための書面です。案件固有の物件データ集である目論見書とは役割が異なり、こちらは「この取引を引き受けると何が起きるか」という条件とリスクの要約として読む資料です。
2つの資料は、どちらか一方を読めばよいものではありません。目論見書で案件の中身(物件・分配・借入)を確認し、契約締結前交付書面で取引条件とリスクの全体像を確認する、という分担で読むと漏れが減ります。どちらに何が書かれているかの最終的な案内は、公式サイトの交付書面のページで確認してください。
| 比較項目 | 受益権発行届出目論見書 | 契約締結前交付書面 |
|---|---|---|
| 対象 | 案件ごと | 取引の契約ごと |
| 主な内容 | 物件情報・運用方針・分配の見通し・手数料・投資リスク | 契約の内容・手数料・リスクの要約 |
| 数字の粒度 | 稼働率・テナント数・PML・借入条件など案件の実数 | 条件とリスクの説明が中心 |
| 読む目的 | 案件の中身を判断する | 取引条件を引き受けるか判断する |
案件ページの数字と目論見書の数字の関係
案件ページに表示される想定利回りや物件概要は、目論見書の内容をもとに要約して表示されたものです。ページ上で目立つのは想定利回りの数字ですが、その内訳や前提は目論見書側にあります。たとえば想定利回りは、税引前予想分配金利回りの第1期・第2期の平均値で、予想分配金には利益超過分配(元本払戻金)が含まれ、運用終了時の売却損益は考慮されていません。
案件ページの数字だけで判断せず、前提は目論見書で裏を取る、という読み分けが基本です。ページの表示は入口、目論見書は根拠資料、と位置づけると確認の順番が自然に決まります。申込フロー全体の中での資料確認の位置づけは仮申込と抽選の流れでも触れています。
資料の役割分担が分かったら、次は目論見書の中で最初に開く4か所を確認します。
最初に見るべき4か所
目論見書を開いたら、投資対象の物件情報、分配の内訳、借入の条件、手数料の記載場所の4か所を、この順番で確認します。
この4か所で「何に投資し、いくら返ってくる見通しで、どれだけ借入に依存し、何が差し引かれるか」が一通りつかめます。
リスク欄を含めた残りの項目は、この4か所の数字を頭に入れてから読むと理解が早くなります。
それぞれ見ていきましょう。
投資対象の物件情報|稼働率・テナント数・築年数
最初に見るのは、投資対象の物件情報です。稼働率、テナント数、築年数、物件のタイプと所在地が、賃料収入の安定性を判断する材料になります。実例として、名古屋・プライムオフィスの目論見書(2025年11月第1回訂正分)では、稼働率99.4%、テナント数51といった値が開示されています。
稼働率は高いほど空室が少ない状態を示しますが、1社への依存度はテナント数とあわせて見ます。テナントが多数に分散していれば、1社の退去が賃料全体に与える影響は小さくなります。逆にテナント数が少ない案件では、大口テナントの動向が分配に直結しやすくなります。数字は単独ではなく、組合せで読むのが物件情報の基本です。
分配の内訳|利益分配と元本払戻金の比率
次に、予想分配金の内訳を確認します。分配金には、運用益から支払われる利益分配と、元本の払い戻しにあたる利益超過分配が含まれます。想定利回りが同じでも、利益超過分配の割合が高い案件は、分配のうち「利益」の部分が小さい構造です。
特に第1期は利益超過分配の割合が高くなりやすい点に注意してください。運用開始直後は賃料収入の計上タイミングなどの関係で、分配の内訳が期ごとに変わります。目論見書の分配予想の記載で、期ごとの内訳がどう変化するかを確認すると、想定利回りの「質」を判断できます。元本払戻金は元本が戻っているだけなので、利益と混同しないことが読み方の要点です。
内訳の比率は、受け取る側の実感にも関係します。同じ金額の分配でも、利益が中心の分配と、元本の払い戻しが中心の分配では、運用が順調かどうかという意味合いが変わります。目論見書で内訳の見方に慣れておくと、運用が始まってから届く分配のお知らせも、金額だけでなく内訳で読めるようになります。利回りの高さだけでなく、内訳の推移まで見通せることが、この項目を確認する理由です。
借入の条件|LTVと金利の種類
3か所目は借入の条件です。LTVは物件の価値に対する借入の割合で、目論見書の借入に関する記載から確認できます。借入を使うことで投資効率は上がりますが、金利の支払いや返済が分配の原資を圧迫する構造も生まれます。あわせて、金利が固定か変動かも確認します。変動金利の場合、将来の金利上昇が分配を下げる経路になります。
LTVの水準感については、運営代表の説明で50〜70%程度とされていますが、これは目論見書の数値そのものではありません。説明ベースの水準感は目安として参考にしつつ、最終的には検討中の案件の目論見書に記載された借入条件で判断してください。借入比率と分配の関係は、次の章で目安として整理します。
手数料の記載場所|発行価格との関係
最後に、手数料の記載場所を確認します。表示される分配金利回りは各種手数料を控除した後の数字で、手数料には一度だけ発生するものと毎年発生するものがあります。目論見書では、手数料の項目が発行価格や信託報酬などの形で記載されるため、「どこに・いくら・どのタイミングで」が読むポイントです。
本記事では手数料の場所と読み方だけに留め、金額の解説はしません。手数料の種類と金額の整理はオルタナの手数料で扱っています。また、公式コラムでは発行市場と流通市場で手数料の考え方が異なると説明されており、目論見書の記載がどちらの場面のものかも意識して読んでください。
| 見る場所 | 主な項目 | 意味 | チェックポイント |
|---|---|---|---|
| 投資対象 | 稼働率・テナント数・築年数 | 賃料収入の安定性 | 稼働率とテナント分散をあわせて見る |
| 分配の予想 | 利益分配と利益超過分配の内訳 | 分配金の「質」 | 第1期の元本払戻金の割合 |
| 借入の条件 | LTV・金利の種類 | 借入への依存度 | 固定か変動か、比率の高さ |
| 手数料 | 発行価格・信託報酬など | 差し引かれるコスト | 発生タイミングと対象 |
4か所の場所が分かれば、あとは数字の目安と比べるだけです。次章で目安の持ち方を整理します。
数字の目安と比べ方
開示された数字は、目安と比べなければ良し悪しを判断できません。
LTVは金利上昇時の分配低下幅に、PMLは災害時の損失の大きさに、取得価格と鑑定評価額の差は割高・割安の手がかりに、それぞれ読み替えて比べます。
ただし、目安は優劣を断定する物差しではなく、案件の性格を把握するための補助線です。
それぞれ見ていきましょう。
LTVは金利上昇時の分配低下幅に直結する
LTVが高い案件は、借入への依存が大きい分、変動金利の上昇局面では利息負担が増え、分配金が低下しやすくなります。逆にLTVが低ければ、金利変動の影響は受けにくくなりますが、借入による効率化の恩恵も小さくなります。どちらが良いかは一概に決まらず、「金利が上がっても分配がどれだけ持ちこたえるか」という観点で読む数字です。
運営代表の説明ベースではLTVは50〜70%程度とされていますが、案件ごとに幅があります。目論見書で借入比率と金利の種類(固定・変動)をセットで確認し、変動金利で比率が高い案件では、金利上昇時の分配シミュレーションが目論見書側にどう記載されているかもあわせて見てください。
金利が固定の場合は読み方が変わります。固定金利では、市場金利が上がっても利息負担は契約どおりに固定されるため、分配への影響は限定的です。その代わり、借入時点の金利水準がそのまま案件のコストに反映されます。つまり、変動金利の案件では「将来の金利上昇への耐性」を、固定金利の案件では「借入時点の金利水準の高さ」を、それぞれ確認するポイントとして読むのが実務的です。
PMLと物件の分散で災害リスクを読む
PMLは予想最大損失率のことで、大きな地震などが起きた場合に、建物価値に対してどれだけの損失が見込まれるかを示す割合です。名古屋・プライムオフィスの目論見書ではPML1.4%と開示されています。数値が小さいほど、災害時の建物損失の見込みが小さいことを意味します。
PMLは単一物件の数字であるため、案件全体の災害リスクは物件の立地分散とあわせて読みます。1物件に集中する案件では、その物件のPMLがそのまま案件の災害リスクに近づきます。複数物件に分散する案件では、地域の分散ぐあいも確認ポイントです。PMLは「起きる確率」ではなく「起きた場合の損失の大きさ」の数字である点を取り違えないでください。
取得価格と鑑定評価額の差は含み益・含み損の手がかり
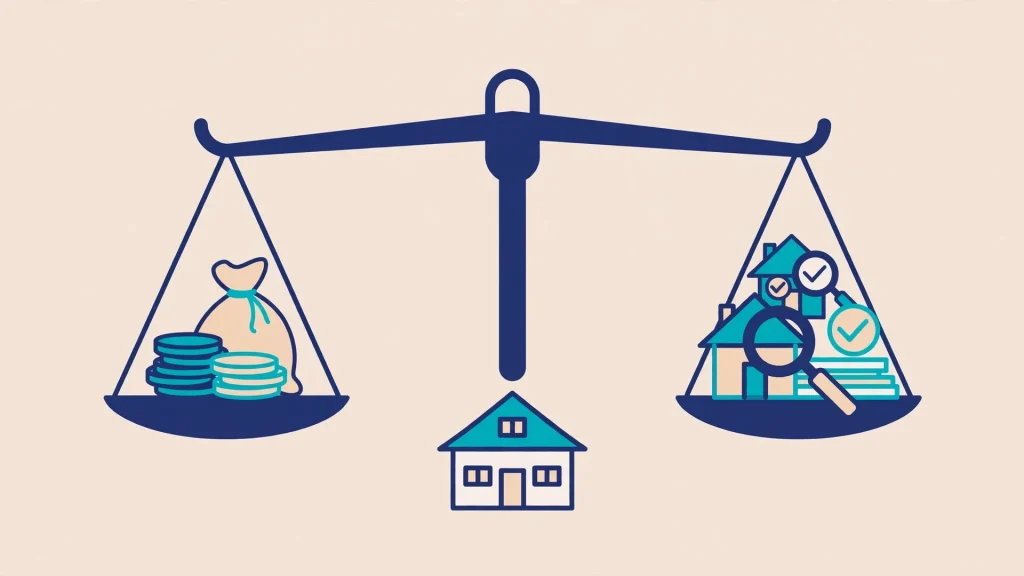
目論見書には、物件の取得価格と、不動産鑑定評価額が記載されます。取得価格が鑑定評価額を下回っていれば取得時点で含み益がある状態、上回っていれば含み損を抱えた取得と読めます。この差は、運用終了時の売却で利益が出やすいかどうかの出発点の手がかりです。
ただし、鑑定評価額は取得時点の評価であり、将来の売却価格を保証するものではありません。市況が変われば評価も変わります。差の大小だけで案件の優劣を断定せず、稼働率や借入条件とあわせて総合的に読むことが前提です。案件同士を比べる評価軸の置き方は案件の選び方で整理しています。
数字の目安は「性格を知る」ためのもの。最後に、リスク欄の読み方で確認を締めます。
「投資リスク」欄の読み方
目論見書の「投資リスク」欄は長文で、読み飛ばされがちです。
読み方のコツは、どの案件にも共通するリスクと、その案件固有のリスクを分けて読むことです。
共通リスクは商品の仕組みとして受け入れるか、固有リスクはその案件を避ける理由になるか、という判断に直結します。
それぞれ見ていきましょう。
どの案件にも共通するリスクと案件固有のリスクを分ける
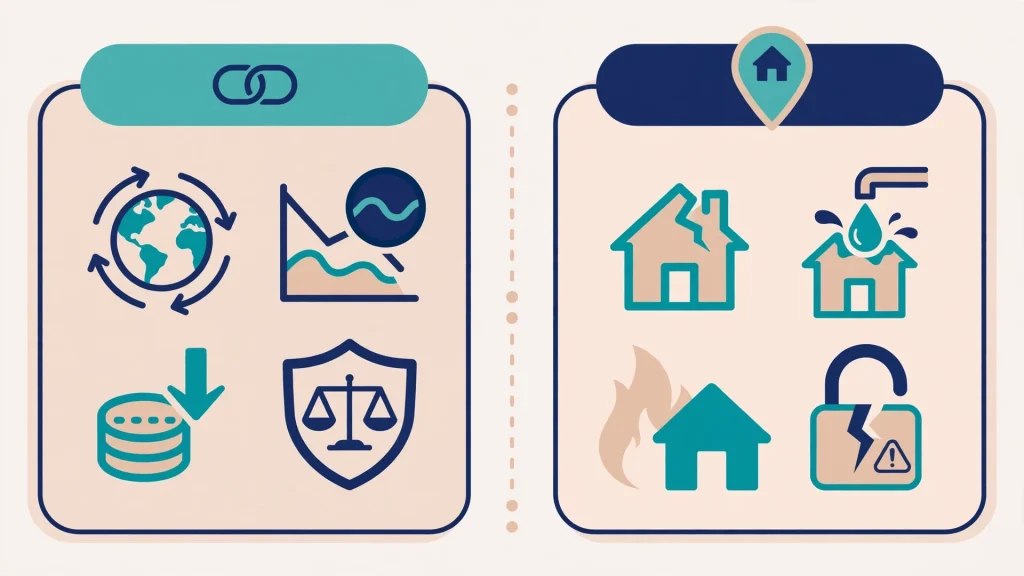
投資リスク欄には、元本割れの可能性や価格変動など、デジタル証券という商品に共通するリスクが定型的に記載されます。これらはオルタナのどの案件にも当てはまるため、「この商品を引き受けるかどうか」の判断材料です。共通リスクの詳しい仕組みは元本割れが起きるケースで解説しています。
一方、物件の立地やテナント構成、借入条件に由来する固有のリスクは、案件ごとに中身が変わります。前の章で確認した稼働率やLTVの数字と結びつけて読むと、リスク欄の抽象的な文章が、その案件の具体的な弱点として見えてきます。2つを分けて読むことで、「商品自体は受け入れられるが、この案件は見送る」といった判断が可能になります。
運用期間の延長と早期償還の条項を確認する
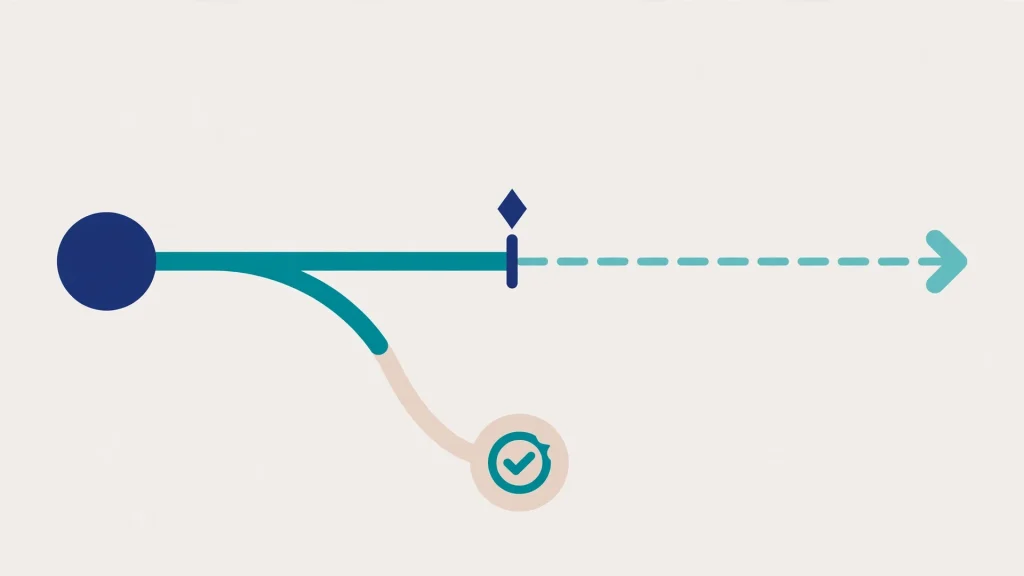
運用期間は、当初の想定どおりに終わるとは限りません。目論見書には、運用期間が延長される場合の条件と、早期に償還される場合の条項が記載されています。実際、オルタナの償還済み案件は全て早期償還でした。資金が想定より早く戻ることも、逆に長く拘束されることもあり得る、という両方向の確認が必要です。
「◯年で戻る前提」で資金計画を固定すると、どちらのずれでも計画が崩れます。延長・早期償還の条項を確認し、期間が前後しても困らない資金(使う時期が決まっていない余裕資金)で申し込むことが、リスク欄の読み方から導かれる実務的な結論です。
譲渡制限と途中売却の条件を確認する
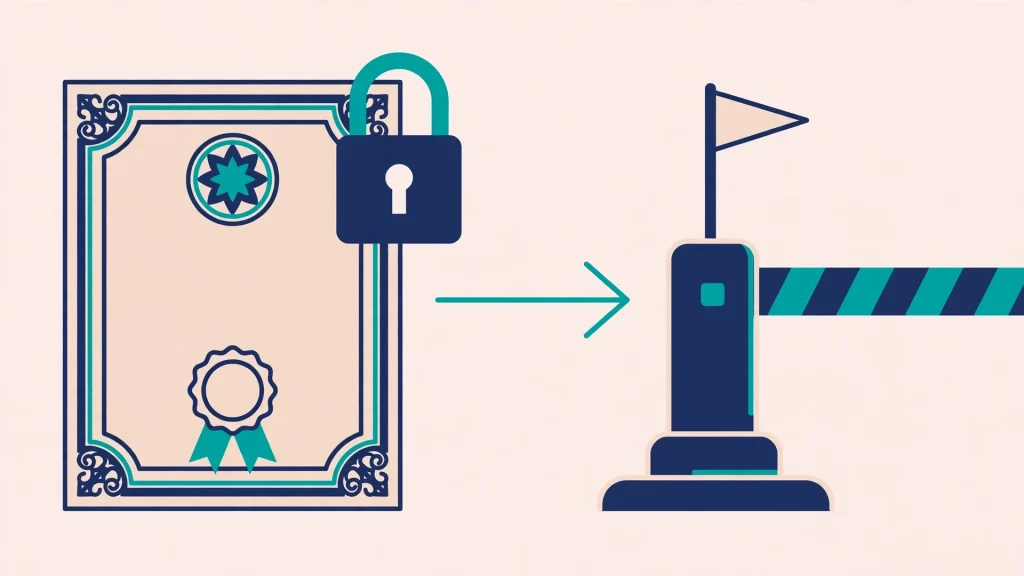
最後に、換金性に関する条件です。オルタナの受益権には譲渡に関する制限があり、途中で売却できる条件や相手は目論見書と契約条件で定められています。上場株式のようにいつでも市場で売れる商品ではないため、「途中で現金化したくなったらどうなるか」は申込前に確認しておく項目です。
換金性の低さは、資金の拘束期間が読みにくいこととあわせて、申込額を決める材料になります。生活資金や使う時期が決まったお金を充てるのではなく、途中売却を前提にしない金額で申し込むことが前提です。具体的な売却の仕組みや手続きは、目論見書の記載と公式の案内で確認してください。
換金性の確認は、申込口数の決め方にも影響します。たとえば、余裕資金の一部だけを充てる場合でも、途中売却が難しい前提なら、残りの資金計画に影響しない範囲に口数を抑える判断になります。目論見書の譲渡に関する記載は短い分量のことが多いため、見落とさずに確認してください。申込後に条件を変えることはできないため、この項目は「読んだかどうか」がそのまま資金計画の安全性に直結します。
リスク欄は「共通」と「固有」に分けて読む。期間と換金性の条項まで見れば、申込前の確認は一通りそろいます。
目論見書でよくある質問
まとめ|見る場所と順番を決めて読む
目論見書は、見る場所と順番を決めれば、申込前の短い時間でも判断材料をそろえられる資料でした。
- 目論見書は案件ごとの詳細資料、契約締結前交付書面は取引条件の要約
- 最初に見るのは投資対象・分配の内訳・借入の条件・手数料の4か所
- LTV・PML・取得価格と鑑定評価額の差は、案件の性格を読むための目安
- リスク欄は共通リスクと案件固有のリスクに分けて読む
- 購入申込後は変更・キャンセルができないため、確認は申込前に終える
確認の型は、案件ページの数字を入口に、目論見書で内訳と前提を裏取りする、という流れです。想定利回りの内訳、借入への依存度、期間と換金性の条項まで見れば、その案件に自分の資金を預けてよいかの判断材料はそろいます。分からない項目が残る場合は、申し込まずに公式サポートで確認することが、目論見書の読み方の最後の手順です。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
コメント