オルタナ(ALTERNA)を始めるときの最初の疑問は、「結局、いくら用意すれば買えるのか」です。
オルタナの最低投資金額は原則10万円で、公式サポートにも「10万円から」と案内されています。
一方で案件ページには「1口1万円」という表示もあり、この2つがどう関係するのかが混乱のもとになっています。
- オルタナの最低金額が「原則10万円」である理由と仕組み
- 「1口1万円」と「10万円から」が矛盾しない理由
- 手数料を含めた、実際に用意すべき資金の総額
- 自動積立はあるのか、疑似積立の考え方
- 10万円で買った場合の分配金のイメージ
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/

オルタナの最低金額の仕組み
最低金額の混乱は、「1口の単価」と「申込の最低ライン」を混同することから生まれます。
オルタナの最低投資金額は原則10万円で、これは単価ではなく、申し込める金額の下限です。
単価と下限を切り分けて理解すると、案件ページの金額表示が読み解けるようになります。
それぞれ見ていきましょう。
原則は10万円から|公式サポートの記載
ALTERNAお客様サポートでは、最低投資金額は10万円からと案内されています。公式サイトの案内でも「10万円から」と表示されており、想定利回り平均3.8%という数字とあわせて、少額から始められるデジタル証券として紹介されています。
この「10万円」という水準は、デジタル証券という仕組みの中では少額の部類ですが、投資である以上、金額の大小にかかわらず余裕資金で臨むことが前提です。次の節以降で、単価と口数の関係、手数料を含めた総額の考え方を順に確認していきます。
ただし、「原則」と付くのは、実際の単価や最低口数が案件ごとに決まるためです。最終的な確認先は、申し込みたい案件の案件ページと目論見書になります。この後の節で、その読み解き方を順に説明します。
「1口1万円」と「10万円から」は矛盾しない
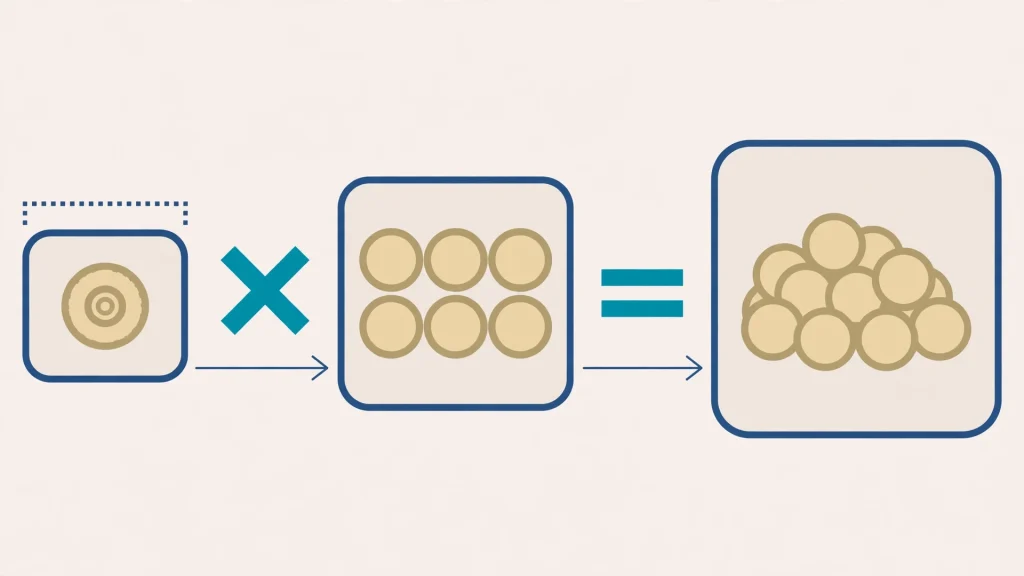
最近の案件ページでは、投資金額が「1口1万円、10万円(10口)から」と表示されています。「1口1万円」は1口あたりの単価、「10万円から」は最低口数(10口)を掛けた申込の下限で、両者は矛盾しません。
つまり、1万円だけでは買えず、最低でも10口=10万円分を申し込む形になります。「1万円から買える」という受け取り方は誤解のもとなので、金額表示は「単価×最低口数」で読み解きましょう。用語の関係を整理すると次のとおりです。
| 用語 | 意味 | 例(1口1万円・10口からの案件) |
|---|---|---|
| 1口の単価 | 申込の最小単位1つ分の価格 | 1万円 |
| 最低口数 | 申込に必要な口数の下限 | 10口 |
| 最低投資金額 | 単価×最低口数=用意する金額の下限 | 10万円 |
「口」という単位は、証券を数える単位です。オルタナでは案件ごとに1口の価格が定められ、申し込む口数によって投資金額が決まります。投資信託の「口数」と似た考え方ですが、単価と最低口数は案件ごとに固定で表示される点が、金額表示の読み解きをシンプルにしています。
なお、口数は最低口数より多く申し込むこともできます。その場合の金額は「単価×申し込む口数」で決まります。いくらまで申し込めるかという上限の有無も含め、条件は案件ページで確認してください。
案件ごとに単価と最低口数が決まる
単価と最低口数は、すべての案件で共通とは限りません。案件ごとに単価・最低口数・申込方式(先着・抽選など)が決められ、案件ページに表示されます。最近の案件では、先着と抽選を併用し、事前入金方式で募集する形も見られます。
あわせて、1人あたりの申込口数に上限が設けられるかどうかも、案件ごとに扱いが分かれるポイントです。上限の有無や、同一案件への追加申込の可否は案件ページの募集要項に表示されるため、「いくらから買えるか」とセットで「いくらまで買えるか」も確認しておくと、資金計画が立てやすくなります。
そのため、「オルタナは10万円から」という基本を押さえたうえで、買いたい案件のページで単価と最低口数を必ず確認する、という二段構えで理解しておくと確実です。
最低金額は「単価×最低口数」。次の章では、手数料まで含めた総額を整理します。
実際に必要な資金の総額
最低10万円という数字だけでは、実際に用意すべき総額は決まりません。
1口の価格に申込手数料が別途かかる案件と、価格に費用が含まれている案件があり、方式によって用意する金額の考え方が変わります。
あわせて、事前入金方式のため、申込の時点で申し込む金額の全額を口座に入れておく必要があります。
それぞれ見ていきましょう。
1口の価格に手数料が含まれる場合と別にかかる場合
購入時の費用の扱いは案件ごとに異なります。公式の例では、発行価格9,560円に申込手数料(税込)440円が加わり、1口あたり10,000円となる形が示されています。この方式では、1口の単価の中に、発行価格と申込手数料の両方が含まれている構造です。
一方、販売に関する費用が発行価格に含まれている「手取金方式」の案件もあり、この場合は表示される価格そのものに費用が織り込まれています。どちらの方式かは案件ページと契約締結前交付書面で確認できます。2つの方式の違いは次のとおりです。
| 費用の方式 | 1口の価格の見方 | 用意する金額 |
|---|---|---|
| 申込手数料が加わる方式 | 発行価格+申込手数料で1口の価格になる | 手数料込みの単価×口数 |
| 手取金方式 | 販売に関する費用が発行価格に含まれる | 表示価格×口数 |
費用の確認手順としては、申込画面の金額表示だけでなく、目論見書と契約締結前交付書面の費用欄を見ることが確実です。とくに「1口の価格に何が含まれているか」は方式で見え方が変わるため、表示価格だけで判断せず、書面の記載で裏付けてください。
どちらの方式でも、用意する総額は「1口あたりの金額×口数」で計算できます。手数料の種類や料率そのものの詳細は、オルタナの手数料で整理しています。
事前入金方式だから申込前に全額を用意する
最近の案件では、申込に先立って代金を入金しておく事前入金方式が採られています。つまり、申込の時点で、申し込む金額の全額が口座に入っている必要があります。「当選が決まってから用意する」では間に合わない点が、通常の買い物と違うところです。
なお、抽選で落選した場合や申込が成立しなかった場合の入金資金の扱いは、案件ごとの案内に従います。資金を口座に置いたまま次の募集に充てることも含め、マイページの残高と募集スケジュールをあわせて管理しておくと、資金の動きで迷いません。
運営者も、申し込みたい募集が発表されたら、まず申込金額を口座へ移してから仮申込に進む、という順番で運用しています。入金のタイミングや仮申込・抽選の流れは、オルタナの仮申込と抽選で詳しく解説しています。
口座開設と維持に費用はかかるか
資金の準備では、案件の代金以外に口座まわりの費用も気になるところです。本記事の執筆時点では、口座開設や口座維持に別途の費用がかかるという案内は、公式サポートでは確認できませんでした。扱いが変わる場合もあるため、最新の情報は公式サポートのサービス概要で確認してください。
口座の外側では、自分の銀行口座から入金する際の振込手数料など、利用する金融機関によって変わる費用が生じる場合があります。これらはオルタナの費用ではないため、必要資金を見積もるときは、案件の代金とは分けて考えてください。
必要資金を見積もる手順をまとめると、案件ページで単価と費用の方式を確認し、申し込む口数を掛けて総額を出し、その全額を申込前に入金する、という流れです。この手順で準備すれば、「申込の時点で金額が足りない」という事態は避けられます。
少なくとも、必要資金の中心は「単価(手数料込み)×口数」であり、まずはこの総額を用意することが申込の前提になります。次の章では、金額の用意の仕方として関心の高い「積立」の可否を整理します。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
オルタナに積立はできるのか
投資信託の感覚で「毎月積み立てたい」と考える人は少なくありません。
結論として、オルタナには自動で買い付ける積立機能の案内はなく、購入は募集ごとの申込制です。
ただし、買い方を工夫すれば「疑似積立」に近い運用は可能で、公式もその前提の試算を示しています。
それぞれ見ていきましょう。
自動積立の機能はなく募集ごとの購入になる
オルタナの購入は、案件が募集されるたびに、内容を確認して申し込む形です。毎月決まった日に自動で買い付ける、いわゆる自動積立の機能は公式には案内されていません。募集の時期や案件の有無も一定ではないため、投資信託の積立と同じ仕組みでは回せません。
募集は不定期に始まるため、買い逃しを防ぐには、公式サイトやお知らせで新しい募集の案内を定期的に確認する習慣が必要です。投資信託の積立のように「設定したら終わり」にはならない分、案件ごとに内容を見て判断できることが、オルタナの買い方の特徴でもあります。
自分の資金準備のペースと募集のタイミングが合わないこともあります。その場合は、無理にその募集へ合わせず、資金が貯まるまで待って次の募集で買う判断も必要です。募集ごとに買うかどうかを選べること自体が、申込制の仕組みの特徴です。
言い換えると、買うかどうかは案件ごとに自分で判断するのがオルタナの前提で、ほったらかしの積立にはならない点は、始める前に理解しておく必要があります。
公式試算が示す「半年に1回10万円」の疑似積立
公式の案内では、疑似積立のモデルとして試算が示されています。例えば「半年に1回、10万円ずつ買う」というペースで買い増していく方法で、公式サイトではこの買い方を前提にした試算が紹介されています。毎月の自動積立ではなく、半年ごとに10万円を用意して、募集案件の中から選んで買う「手動の積立」です。
半年に1回というペースで買い増していくと、結果として購入時期が分散し、償還時期も少しずつずれていきます。疑似積立は、金額を用意する負担を分散させるだけでなく、時期の分散にもつながる買い方です。複数案件への分け方は、オルタナの分散投資とポートフォリオの組み方でも解説しています。
この方法なら、一度に大きな金額を用意しなくても、時間をかけて保有案件を少しずつ増やしていけます。ただし、買えるかどうかはその時期の募集案件と抽選結果に左右される点は、通常の購入と同じです。
毎月の積立と組み合わせたい人の考え方
毎月の給与からコツコツ回したい人は、置き場を分ける考え方が使えます。例えば毎月の積立は投資信託などで続けながら、オルタナ用には別枠で資金を貯め、10万円が貯まったタイミングで募集案件を買う、という組み合わせです。これは資金の振り分け方を示す例示であり、特定の組み合わせを推奨するものではありません。
例えば毎月2万円をオルタナ用に別枠で貯める場合、5か月で10万円のまとまりができ、その時点で募集している案件を検討する流れになります(貯め方の一例を示す例示です)。給与からの自動振替などで先に分けておくと、生活費と混ざらずに準備を進められます。
オルタナは最低10万円のまとまりが必要なため、「毎月の積立」と「10万円単位の購入」を1つの商品で兼ねようとせず、役割の違う置き場を組み合わせるほうが、無理のない設計になります。
オルタナの積立は「自動」ではなく「半年に1回10万円」が現実的なモデルです。
10万円で買うときの分配のイメージ
最低金額で買った場合、分配がどれくらいになるのかも気になるところです。
分配のイメージは、想定利回りを使った「例えば」の試算として把握するのが前提で、金額が約束されているわけではありません。
分配の回数や内訳の仕組みもあわせて押さえると、10万円という金額の意味が見えてきます。
それぞれ見ていきましょう。
想定利回り3.8%なら年間の分配はどれくらいか
公式サイトでは、想定利回り平均3.8%(過去18案件の募集時平均・2026年4月末時点・税引前)が案内されています。例えば10万円を想定利回り3.8%で運用した場合、年間の分配は税引前で3,800円程度が目安になります。これは想定利回りで計算した例示であり、分配が保証されるものではありません。
実際の分配は案件ごとの運用成果で決まり、想定を下回ることも、分配の金額が変わることもあります。金額別の目安を同じ条件で並べると、次のとおりです。
| 投資金額(例) | 想定利回り(税引前) | 年間分配の目安(例示) |
|---|---|---|
| 10万円 | 3.8% | 約3,800円 |
| 30万円 | 3.8% | 約11,400円 |
| 50万円 | 3.8% | 約19,000円 |
なお、この試算は税引前の数字です。分配金には税金がかかり、手取りは税引前より少なくなります。税金の扱いと申告の実務は、オルタナの確定申告の実務で整理しています。
数字は「だいたいの桁感」をつかむためのものと捉えてください。案件ごとの想定利回りは案件ページに表示されるため、実際の検討ではその案件の数字で計算し直す必要があります。
分配は年2回・利益超過分配を含む場合がある
分配の頻度や内訳は、案件ごとに目論見書で定められています。年2回の分配を基本とする案件が多く、運用の成果によっては、想定を超えた利益の一部が「利益超過分配」として含まれる場合があります。
なお、分配と償還は別のものです。分配は運用期間中に受け取る収益の分け前で、元本相当分は原則として運用終了時の償還で戻ります。分配の累計だけで損得を判断せず、償還まで含めた全体像で見ることが大切です。
分配は「想定利回り×金額」で機械的に決まるものではなく、賃料収入や物件の運用実績に連動して決まります。受け取りの時期と内訳は、案件ページのスケジュールと目論見書で確認しましょう。
金額を増やすと何が変わるか
分配は口数に比例するため、金額を増やせば、想定ベースの分配の目安も比例して大きくなります。例えば想定利回り3.8%の場合、10万円で年約3,800円という目安は、50万円では年約19,000円になります(いずれも税引前の例示です)。
金額を増やすときの判断軸は、「同じ案件の口数を増やすか、別の案件に分けるか」です。同じ案件に寄せれば管理は簡単になりますが、その案件の運用成果への依存は高まります。増額の前に、既存の保有とのバランスを確認する習慣を持ちましょう。
一方で、金額を増やすことと、リスクの性質が変わることは別です。1案件に金額を寄せるほど、その案件の運用成果への依存は高まります。複数案件への分け方は、オルタナの分散投資とポートフォリオの組み方で解説しています。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
オルタナの最低金額と積立に関するよくある質問
まとめ|最低金額は「単価×最低口数」で読み解く
オルタナの最低金額と必要資金の要点を、最後に整理します。
- 最低投資金額は原則10万円(公式サポートの案内)
- 「1口1万円」は単価で、最低口数を掛けた金額が申込の下限になる
- 必要資金は手数料込みの単価×口数。事前入金のため申込前に全額を用意する
- 自動積立はなく購入は募集ごと。「半年に1回10万円」の疑似積立が公式のモデル
- 分配の試算は想定ベースの例示で、金額が保証されるものではない
オルタナの金額表示は、「1口の単価」と「申込の最低ライン」を切り分ければ、迷わず読み解けます。まずは買いたい案件のページで単価・最低口数・費用の方式を確認し、手数料込みの総額を用意することから始めてください。金額や条件は案件ごとに変わるため、申込の直前にも案件ページと目論見書で最新情報を確認しましょう。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
コメント