オルタナの資産は、相続の対象になります。オルタナの商品は金融商品取引法上の有価証券(受益証券発行信託の受益権)であり、保有者が亡くなった場合は、相続財産として相続人が承継する対象になります。
相続手続きは公式サポートへの連絡から始まり、必要書類・口座の扱い・税評価は個別に確認します。また、オルタナは元本保証がなく、譲渡制限があるため自由に売買できない商品です。相続後も、この性質は前提として押さえておく必要があります。
- オルタナの相続の可否と資産の位置づけ
- 公式サポートへの連絡から始める手続きの流れ
- 運用期間・分配金・売却条件の確認点
- 生前贈与の制限と相続税評価の考え方
- 家族のために生前に準備しておくこと

オルタナの資産は相続できる?
オルタナの資産は相続の対象になると整理できます。紙の証券がなくても、オルタナで保有しているのは法律上の位置づけがはっきりした金融商品です。
とくに大切なのは、相続できることと、すぐに現金化できることは別だという点です。
それぞれ見ていきましょう。
オルタナは相続財産として承継する対象になる
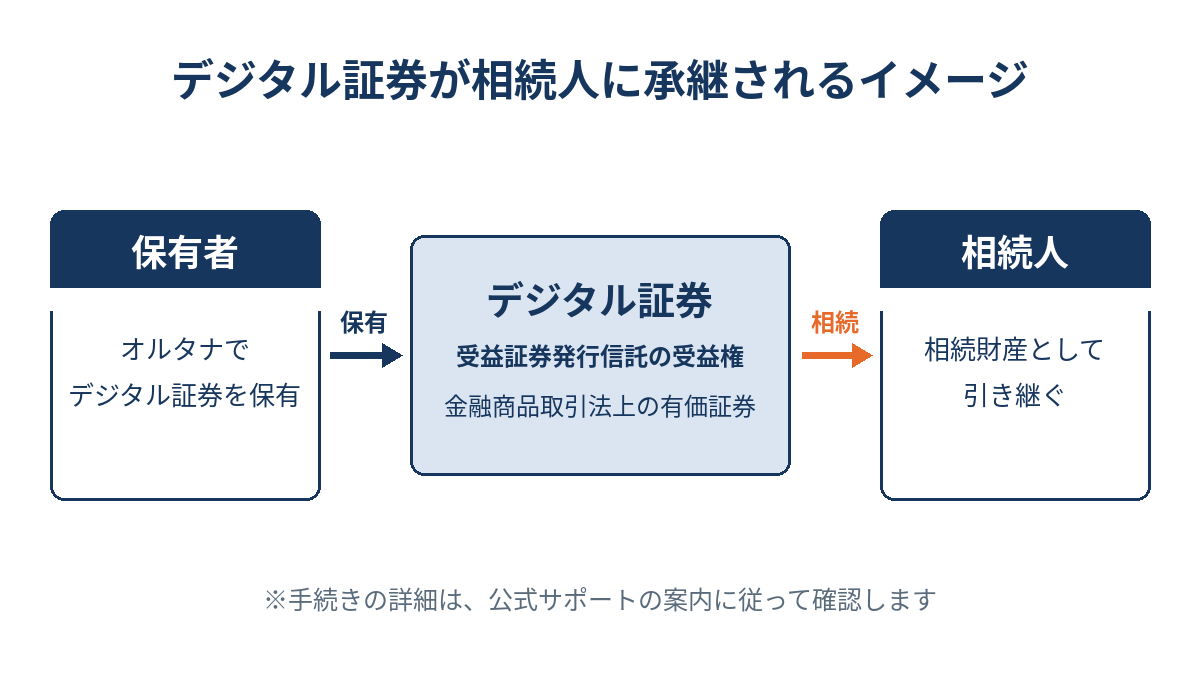
オルタナが扱うデジタル証券は、法律上、金融商品取引法上の有価証券(受益証券発行信託の受益権)にあたります。株式や投資信託と同じく、金融商品取引法のルールのもとで扱われる金融商品です。
有価証券は財産的な価値を持つ権利であり、保有者が亡くなった場合は、相続財産として相続人が承継する対象になります。オルタナの資産も、相続財産の一覧に含めて考える資産の1つです。
「デジタル証券」という名前から、暗号資産のような特別な扱いを想像する人もいますが、オルタナのデジタル証券は暗号資産ではありません。デジタルで管理されていることは、相続できない理由にはなりません。
一方で、デジタルで管理されている資産は、家族がその存在に気づきにくいという面があります。家族が存在を知らなければ、手続きを始めるきっかけそのものがありません。この点は、第6章の「生前にできる備え」で詳しく整理します。
オルタナというサービスそのものの仕組みや、デジタル証券の位置づけをあらためて確認したい場合は、オルタナとは?仕組みと特徴の解説を参考にしてください。
相続できることと、すぐに現金化できることは分けて考える
オルタナの資産が相続の対象になるとしても、相続人がすぐにその資産をお金に換えられるとは限りません。ここで押さえたいのは、承継と換金は別の手続きだということです。
相続による承継は、保有者が亡くなった人から相続人に移る手続きです。一方、換金は売却や償還によってお金に換えることを指します。オルタナの商品は運用期間が決まっているため、承継したからといって、すぐに現金として受け取れるわけではありません。
また、金融商品の相続では、一般的に、相続手続きが完了するまでの間は取引や出金が制限されるとされています。つまり、手続き中は取引や出金が制限されるのが一般的です。オルタナで具体的にどの範囲が制限され、いつ解除されるのかは、本記事では断定せず、公式サポートへの確認事項として扱います。
「相続すればすぐに使えるお金になる」と考えて、相続税の納税資金や生活費の計画を立ててしまうと、予定どおりに資金を用意できないおそれがあります。承継した後に、運用期間・受取口座・売却条件を確認するという順番で考えることが大切です。
相続人が複数いる場合も、「売却して現金で分ければよい」と考えて遺産分割を進めると、後から分け方を見直すことになりかねません。現金化の時期が読みにくい資産であることを、相続人全員で共有しておくと話し合いがスムーズです。
相続手続きの流れ(公式サポートへの連絡から承継までのSTEP 5項目)
保有者が亡くなったとき、家族が最初に迷うのは「どこに、何を連絡すればよいのか」という点です。オルタナの場合、相続手続きは公式サポートへの連絡から始まると整理できます。
ただし、書類・様式・提出方法は公式サポートの案内に従うことが前提です。本記事で紹介する流れは、全体像をつかむための目安として読んでください。
それぞれ見ていきましょう。
最初に公式サポートへ相続について連絡する
ALTERNAお客様サポートの「登録情報・口座管理について」には、「相続手続きの流れを教えてください」という案内があります。保有者が亡くなった場合の相続手続きは、この案内に沿って、最初の連絡先は公式サポートと考えておくと迷いません。
金融機関の相続手続きというと、戸籍謄本や遺産分割協議書などを思い浮かべる人も多いでしょう。ただし、オルタナで具体的にどの書類が必要になるかは、本記事では断定しません。必要書類のリストを自己判断でそろえ始めないことが大切です。先に案内を受けてから準備したほうが、二度手間を防ぎやすくなります。
連絡の前に、保有者の氏名やオルタナを利用していたことが分かる情報をまとめておくと、問い合わせがスムーズです。相続では、一般的に、相続税の申告など期限が決まっている手続きもあるとされているため、オルタナの利用が判明した段階で早めに連絡しておくと落ち着いて進めやすくなります。
一般的な手続きの流れを5段階で把握する
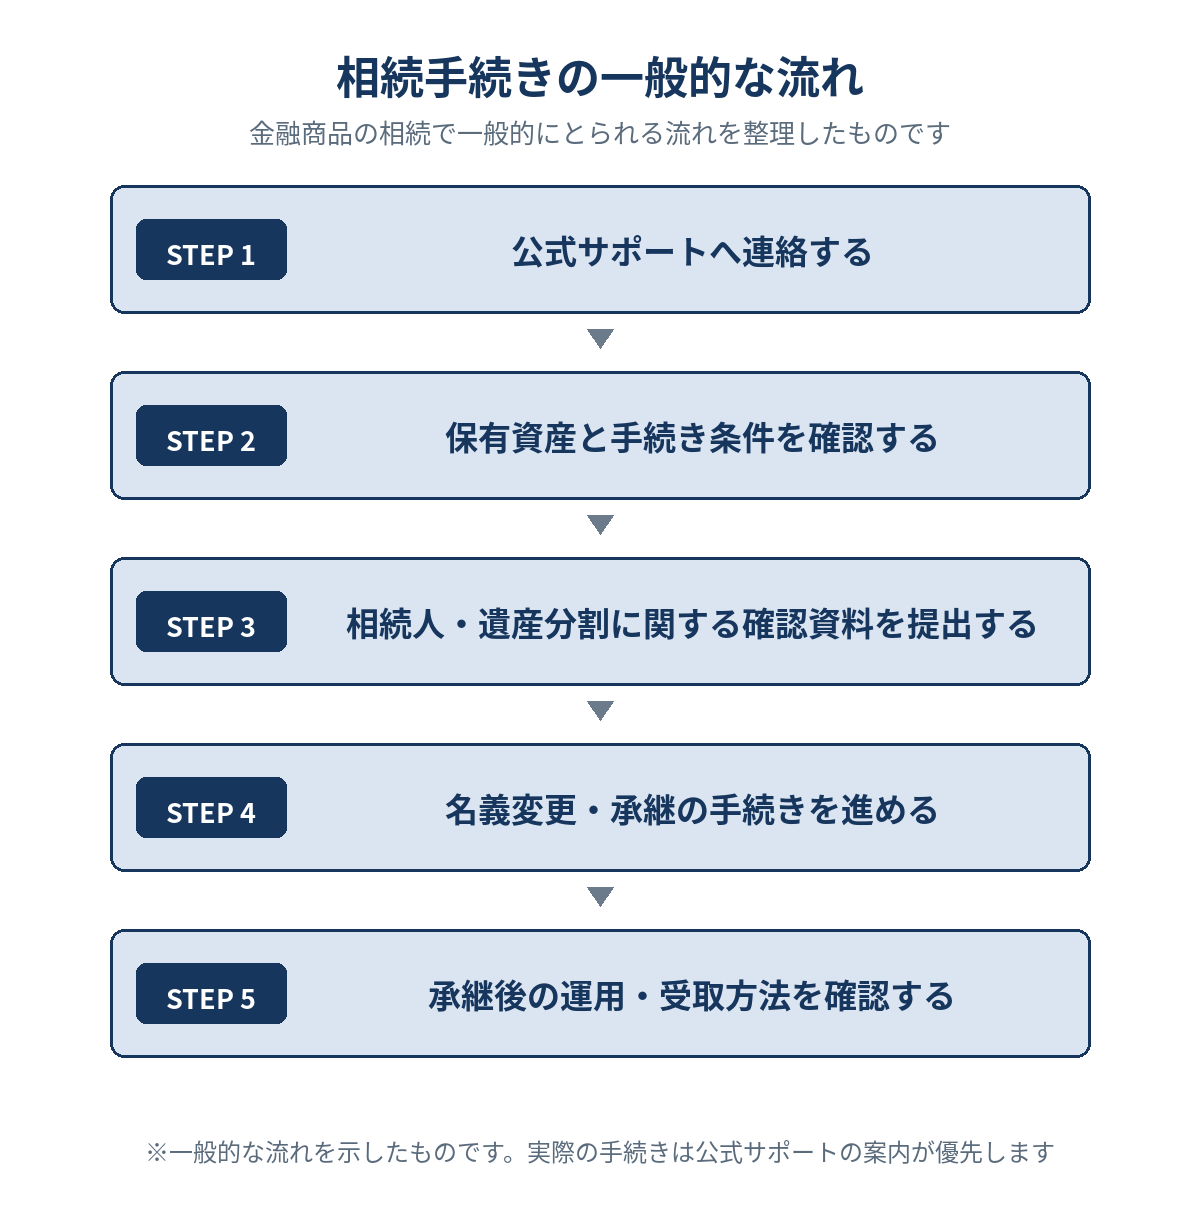
以下は金融商品の相続の一般的な流れを5段階で整理したもので、オルタナ独自の確定したフローではありません。
実際の手続きの順序や所要期間、相続人がオルタナの口座を開設する必要があるかどうかは、本記事では断定しません。順序・所要期間・口座の扱いは公式の案内が優先です。以下の流れは、問い合わせのときの質問事項を整理する目安として使ってください。
保有者が亡くなったことと、相続手続きの相談である旨を伝え、案内を受けます。
保有している案件や残高の確認方法、手続き中の取引・出金の制限範囲などを問い合わせます。
一般的に、誰が相続するのかという権利関係の確認が必要になります。書類・様式は公式の指定に従います。
一般的な承継の段階です。口座の扱いや手続きの完了条件は、個別に確認します。
分配金・償還金の受け取り方や、売却条件などを確認します。
相続の手続きは、相続人の人数や遺言書の有無、遺産分割の状況などによって、必要な確認が変わるのが一般的です。自分たちのケースでどのような確認が必要になるかは、公式サポートに状況を伝えたうえで案内を受けるのが確実です。
また、STEP5の「承継後の確認」は見落としやすい段階です。運用期間が残っている案件は、承継後もそのまま運用が続くことを前提に考える必要があります。承継後の確認点は、次の章で整理します。
相続のときに確認すべきこと(運用期間・分配金・売却条件)
相続の手続きを進めるときは、「承継できるかどうか」だけでなく、承継した後の資産がどう動くのかも確認しておく必要があります。ポイントは、承継後の資産は、運用期間・受取口座・売却条件の3点で確認することです。
その際、確定している事実と、公式サポートに確認する事項を分けて整理しておくと、問い合わせのときに何を聞けばよいかが明確になります。
それぞれ見ていきましょう。
相続後も保有案件の運用期間を確認する
オルタナの各案件には、それぞれ運用期間が定められています。相続は、保有者が亡くなった人から相続人に引き継がれる手続きであり、相続を理由に即時償還されるとは考えないことが基本です。
案件の運用期間は、ファンドが保有する不動産やインフラなどの実物資産の運用計画にもとづいて定められており、保有者が変わることでその計画が変わるものではないと考えるのが自然です。複数の案件を保有している場合は、案件ごとに償還予定の時期を一覧で把握しておくと、相続人どうしで資金の見通しを共有しやすくなります。
相続税の納税資金や、相続人自身の生活資金をどう用意するかを考えるときは、換金の予定を立てる前に運用期間と償還予定を確認することが大切です。運用期間や償還予定は、案件ごとの説明資料で確認し、相続後の扱いについて不明な点があれば公式サポートに問い合わせます。
なお、償還される金額は、運用終了時の物件の売却結果などによって決まり、保証されているものではありません。相続した時点の評価額や購入額のまま戻ってくるとは限らない点も、あわせて押さえておきます。
分配金・償還金の受取口座と手続き中の扱いを確認する
オルタナでは、運用期間中に分配金が支払われ、運用終了時には償還金が支払われます。保有者が亡くなった後、こうしたお金がどの口座に、どのような手続きで支払われるのかは、相続人にとって気になる点です。
この点について、本記事で断定できる情報はありません。受取口座と手続き中の扱いは公式サポートに確認する事項として整理します。公式サポートに問い合わせるときは、次のような点を確認しておくと整理しやすくなります。
- 分配金・償還金の受取口座をどのように変更するのか
- 相続手続き中に分配の時期が来た場合、その分配金はどう扱われるのか
- 承継が完了した後、相続人がどのような方法で受け取るのか
相続人が複数いる場合は、遺産分割の話し合いの中で、分配金や償還金を誰が受け取るのかもあわせて整理しておくと、手続きの段階で迷いにくくなります。受取人・振込時期を思い込みで決めないことが大切です。
承継後に受け取る分配金の課税については、相続税とは別の話になります。分配金の税金や特定口座の扱いは、オルタナの税金・特定口座・確定申告の詳細で解説しています。
途中売却は通常の条件に沿って確認する
相続人の中には、「承継したらすぐに売却して、現金で分けたい」と考える人もいるでしょう。しかし、オルタナの商品は譲渡制限付であり、もともと自由に売買できる商品ではありません。相続しても途中売却の条件は通常どおり確認が必要です。
つまり、相続だけを理由に自由に売れるようになるわけではないと考えておくのが安全です。遺産分割でも「すぐ売却できる資産」として扱わず、運用期間が終わるまで保有し続ける可能性も含めて、誰が引き継ぐかを考えておくと安心です。
途中売却の仕組みや条件は、オルタナの途中売却の解説で詳しく整理しています。譲渡制限を含めた商品全体の注意点は、オルタナのメリット・デメリットで確認できます。
ここまでの3つの確認点を、確認先とあわせて整理すると次のとおりです。
| 確認項目 | 押さえる内容 | 確認先 |
|---|---|---|
| 運用期間 | 相続を理由に即時償還されるとは考えず、案件ごとの運用期間・償還予定を確認する | 案件の説明資料・公式サポート |
| 分配金・償還金の受取口座 | 受取口座の変更方法や、相続人への支払い方法は要確認 | 公式サポート |
| 手続き中の制限 | 一般的に、手続き完了までは取引や出金が制限される。オルタナでの具体的な範囲・解除時期は要確認 | 公式サポート |
| 途中売却 | 譲渡制限付の商品で、自由に売買できない。相続後も条件を確認して検討する | 途中売却の解説記事・公式サポート |
運用期間と受取口座は、別々に確認しておきましょう。
生前贈与や家族への名義変更はできる?(譲渡制限との関係)
相続の準備を考える中で、「元気なうちに、オルタナの資産を子どもや配偶者に移しておけないか」と考える人もいるかもしれません。結論として、オルタナでは名義の移転は相続時の承継が基本になります。
その理由は、オルタナの商品が譲渡制限付であることにあります。家族への生前贈与で名義を移すことは原則できないため、生前の資産移転の手段としてオルタナを考える場合は注意が必要です。
それぞれ見ていきましょう。
譲渡制限付の商品は家族への生前贈与も原則できない
オルタナの商品は、譲渡制限付の商品です。譲渡制限付の商品は第三者への任意の譲渡が制限されているため、保有者が自分の判断で、ほかの人に権利を移すことはできません。
この制限は、相手が家族であっても同じように考える必要があります。つまり、家族であっても生前贈与で名義を移すことは原則できないということです。現金や上場株式のように贈与で名義を移す方法は、オルタナでは原則としてとれません。
例外の条件や承認の制度について、本記事では推測で説明しません。保有している商品の条件は、商品の説明資料や公式サポートで確認するようにしてください。
生前に家族へ資産を移すことを考えている場合は、オルタナ以外の資産も含めて全体の計画を立てることになります。どの資産をどのように移すかは、贈与税や相続税の扱いとも関係するため、一般的には税理士等の専門家に相談しながら進めるのがよいとされています。
譲渡制限の仕組みや、途中売却との関係は、オルタナの途中売却と譲渡制限の解説で詳しく整理しています。
相続による承継と任意の名義変更を区別する
オルタナの資産の名義が移る場面は、基本的に保有者が亡くなったときの相続による承継です。生前に保有者の意思で名義を移す「任意の名義変更」とは、相続による承継と任意の名義変更を区別する必要があります。
「家族ならいつでも名義を変えられる」と考えないことが大切です。生前に家族へ渡すことを前提にせず、相続が発生したときに家族が円滑に承継できるよう準備しておくという考え方に切り替えると、取るべき行動が明確になります。具体的な備えは、第6章で紹介します。
場面ごとの基本的な考え方を整理すると、次のとおりです。
| 場面 | 基本的な考え方 | 確認事項 |
|---|---|---|
| 相続(保有者の死亡) | 相続財産として相続人が承継する対象になる | 手続きの方法・必要書類は公式サポートの案内に従う |
| 家族への生前贈与 | 譲渡制限付のため、贈与で名義を移すことは原則できない | 保有商品の条件は説明資料・公式サポートで確認 |
| 第三者への任意譲渡 | 譲渡制限付のため、任意の譲渡は制限されている | 譲渡制限の内容は商品の説明資料で確認 |
| 途中売却 | 自由な売買はできない。可否や条件を確認して検討する | 途中売却の解説記事・公式サポートで確認 |
個別のケースで名義の移転が認められるかどうかは、本記事では判断できません。気になる場合は、公式サポートに直接確認するのが確実です。
相続税と評価の考え方(一般論と専門家確認の案内)
オルタナの資産を相続するときに、相続税がどうなるのかも気になる点です。相続税の扱いは、相続財産の全体や相続人の状況によって大きく変わるため、相続税の評価は一般論の理解と専門家への確認をセットで考えることが大切です。
個別の税額や評価額は本記事では扱わないため、実際の申告や評価については、税理士等の専門家に確認してください。なお、承継後に受け取る分配金にかかる税金は、相続税とは別の税金として考えます。
それぞれ見ていきましょう。
一般的に非上場の有価証券も相続税の対象になり得る
相続税は、一般的に、亡くなった人から相続などによって取得した財産に対してかかる税金とされています。財産には、預貯金や不動産のほか、株式や投資信託などの有価証券も含まれます。
オルタナのデジタル証券は、証券取引所に上場している商品ではありません。ただし、一般的に、上場していない有価証券も相続税の課税対象財産になり得るとされています。「上場していないから相続財産として数えなくてよい」と考えるのは避けたほうがよいでしょう。
一方で、課税対象になり得ることと、実際に納税が必要かどうかは別の問題です。相続税の申告や納税が必要になるかどうかは、相続財産の総額や相続人の構成などによって変わるのが一般的です。本記事では、基礎控除の金額や税額の計算には踏み込みません。自分のケースで申告が必要になりそうかどうかは、財産の全体像をそろえたうえで税理士等に確認するのが確実です。
相続財産を把握するときは、オルタナの資産も含めて、すべての財産を一覧にしたうえで専門家に相談する流れが基本です。デジタルで管理されている資産は財産の一覧から漏れやすいため、オルタナを利用していたことを最初に伝えておくと、申告漏れを防ぐうえでも役立ちます。
個別の評価方法は資料をそろえて税理士等へ確認する
相続税を考えるうえでは、相続財産をいくらと評価するかが重要になります。一般的に、評価方法は商品の性質によって異なるとされています。上場株式のように市場価格がある資産と、上場していない資産とでは、評価の考え方が異なる場合があるとされています。
オルタナの資産の評価額について、本記事では断定しません。購入額や額面をそのまま評価額と決めつけないことが大切です。購入した金額、1口あたりの金額、裏付けとなる不動産の評価額などを、一律にそのまま相続税の評価額として扱えるとは限りません。
個別の評価を確認するときは、次のように確認先を分けて考えると整理しやすくなります。
- 公式サポート:相続時点の残高や、商品の内容が分かる資料をどのように入手できるか
- 税理士等の専門家:個別の評価方法、相続税の申告が必要かどうか
公式サポートで資料の入手方法を確認し、その資料をそろえたうえで税理士等に相談すると、評価の確認を進めやすくなります。案件名・口数・運用期間が分かるようにしておくと、話がスムーズに進みます。
相続税の扱いは一般論にとどめず、税理士等の専門家に個別に確認することが大切です。
いざという時のために生前にできる備え
オルタナの資産はデジタルで管理されているため、保有者本人が伝えておかなければ、家族がその存在に気づけないおそれがあります。相続の手続きをスムーズに進めるための第一歩は、家族が資産の存在に気づけるようにしておくことです。
ここで意識したいのは、ログイン情報の共有ではなく、存在と確認先の共有という考え方です。どちらの備えも特別な手続きは必要なく、すぐに始められます。
それぞれ見ていきましょう。
案件名・口数・運用期間を一覧にしておく
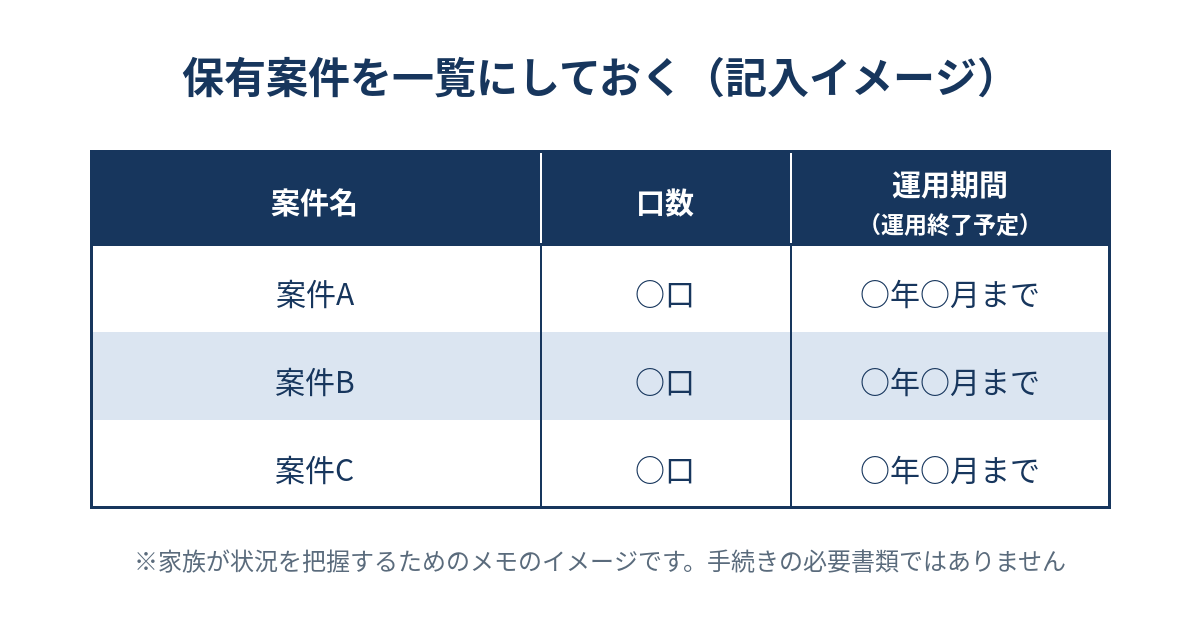
最初にできる備えは、案件名・口数・運用期間を一覧にしておくことです。複数の案件に投資している場合、どの案件をどれだけ保有し、いつ運用が終わる予定なのかを本人以外が把握するのは簡単ではありません。
一覧には、次の項目を書いておくと整理しやすくなります。
- 案件名:保有しているファンドの名称
- 口数:案件ごとに保有している口数
- 運用期間:運用終了の予定時期
一覧があれば、家族はどの案件について確認すればよいかの見当をつけやすくなり、換金の予定や資金の計画も立てやすくなります。
ただし、一覧は手続きの必要書類の代わりにはならない点に注意が必要です。一覧はあくまで家族が状況を把握するためのメモとして位置づけます。新しい案件に投資したときや、案件の運用が終わったときに更新しておかないと、すでに償還された案件を家族が探してしまうなど、かえって混乱を招くおそれがあります。
FP1級を持ち、2023年のサービス開始初年度からオルタナを利用している運営者の視点では、デジタルで完結するサービスほど、家族が資産の存在を把握できる仕組みを自分で用意しておくことが欠かせないと考えています。
口座の存在と公式サポートの連絡先を家族へ伝える
一覧を作ったら、次は家族への共有です。口座の存在と公式サポートの連絡先を家族と共有しておくと、いざという時に家族が「どこに連絡すればよいか」で迷わずに済みます。
家族に伝えておきたいのは、次の3点です。
- オルタナに口座があり、資産を保有していること
- 保有案件の一覧をどこに保管しているか
- 相続手続きの問い合わせ先は公式サポートであること
一方で、パスワードを教えたり、家族が本人として操作したりしないことも大切です。家族が本人のログイン情報を使って操作することは、相続の正しい手続きとは異なります。相続の手続きは、あくまで公式サポートの案内に沿って進めるものです。
伝え方は、口頭だけでなく、エンディングノートや財産の一覧表などに書き残しておく方法もあります。ほかの金融機関の口座や保険などとあわせて1か所にまとめ、その場所を信頼できる家族に伝えておくことまでが備えの1セットです。
あわせて、すぐに自由に売買できる商品ではないことも伝えておくと、「すぐに現金にできるはず」という誤解を防げます。
家族にオルタナというサービスそのものを理解してもらうには、運営会社や管理の体制を知っておくと安心につながります。運営会社の概要や倒産隔離の考え方は、オルタナの運営会社と安全性の解説で確認できます。
なお、オルタナの始め方で解説している口座開設の手順は新規に投資を始める人向けで、相続人の口座の扱いとは別の話です。相続人の口座の扱いは、公式サポートで確認してください。
オルタナの相続に関するよくある質問
まとめ|オルタナの相続は公式サポートへの確認と生前の備えから
- オルタナの資産は相続の対象になる
- 手続きは公式サポートへの連絡から始める
- 運用期間・受取口座・売却条件を確認する
- 生前贈与の制限と税評価の個別確認を押さえる
- 保有情報と連絡先を家族に伝えておく
オルタナの資産は相続財産として相続人が承継する対象です。オルタナの商品は金融商品取引法上の有価証券(受益証券発行信託の受益権)であり、デジタルで管理されていることを理由に相続できないわけではありません。相続手続きは、ALTERNAお客様サポートへの連絡から始まります。
一方で、書類・口座・期間・税評価は公式サポートや専門家で個別に確認する必要があります。また、譲渡制限付の商品のため、家族への生前贈与で名義を移すことは原則できず、名義の移転は相続時の承継が基本です。承継した後も、運用期間・受取口座・売却条件を確認し、すぐに現金化できるとは考えずに資金の計画を立てることが大切です。
保有情報を整理し、不明点は公式サポート・専門家へ確認する
要点を振り返ると、次のとおりです。
- オルタナの資産は、相続財産として相続人が承継する対象になる
- 相続手続きは公式サポートへの連絡から始め、必要書類は案内に従う
- 承継後は運用期間・受取口座・売却条件を確認する
- 譲渡制限付のため、家族への生前贈与で名義を移すことは原則できない
- 相続税の評価は一般論にとどめず、税理士等の専門家に確認する
保有者本人ができることとして、まず保有一覧と連絡先を整えることから始めてみてください。案件名・口数・運用期間の一覧を作り、口座の存在と公式サポートの連絡先を家族に伝えておくだけでも、いざという時の家族の負担を減らしやすくなります。相続人の立場にある人は、まず公式サポートに連絡して案内を受け、相続税の評価や申告の要否は、資料をそろえたうえで税理士等の専門家に相談してください。
これからオルタナを検討している人は、相続対策を目的に購入を急がないことが大切です。オルタナは相続の対象になる一方で、元本保証がなく、自由に売買できない商品です。リスクや注意点は、オルタナのメリット・デメリットで確認したうえで、資金計画に合うかどうかを検討してください。
コメント