オルタナ(ALTERNA)で複数の案件を持つようになると、悩ましいのが「何案件に、いくらずつ分けるか」です。
オルタナの分散は、案件の数を増やすことではなく、アセットタイプ・償還時期・金額の3つをずらして組み合わせることです。
申込は10万円単位で、人気案件は抽選になるため、計画どおりに組めない前提で設計することが大切です。
- 1案件の中の分散と、案件を分ける分散の違い
- アセットタイプ・償還時期・金額という分散の3つの軸
- 総額から逆算する金額配分の組み立て方と配分の例
- 抽選で計画が崩れたときの立て直し方
- 預金や投資信託など、資産全体の中でのオルタナの位置づけ
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/

オルタナで分散投資をする意味
オルタナの案件には、1つの案件の中でもリスクを抑える工夫が組み込まれています。
それでも複数案件に分ける意味があるのは、物件そのもののリスクと、償還時期の集中を避けられるためです。
まず「1案件の中の分散」と「案件を分ける分散」の違いを押さえましょう。
それぞれ見ていきましょう。
1案件の中でもテナント分散は効いている
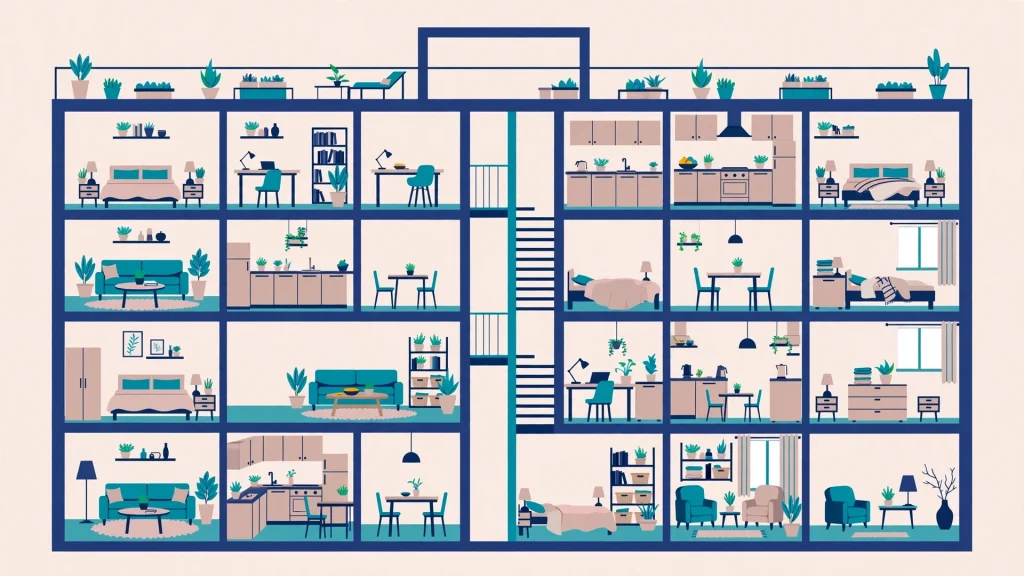
オルタナの案件は、1棟(もしくは複数物件)を丸ごと投資対象としています。1つの建物に複数のテナントが入ることで、1テナントの退去がそのまま収入全体の消滅につながらない設計が期待できます。公式コラムでも、案件ごとに投資対象が明示され、テナントが分散されることで空室への備えが期待できる仕組みだと説明されています。
案件によっては、複数の物件をまとめて対象とするものもあります。対象が1棟か複数物件か、テナントの構成は案件ごとに異なるため、案件ページと目論見書で「何に投資するのか」を確認することが、分散を考える前提になります。
つまり、1案件を買った時点で、建物の中では一定の分散が効いています。株式で言えば、1銘柄を買うのではなく、小さなファンドを1つ持つイメージに近い構造です。この「中の分散」があるからこそ、オルタナは1案件からでも始めやすい設計になっています。
それでも案件を分ける理由は物件と時期のリスク
一方で、1案件に集中すると、その物件の立地や築年数、周辺の賃料動向といった「物件そのものの事情」に、保有資産全体の成果が左右されます。テナントが分かれていても、建物自体の価値が下がれば、その影響は避けられません。
立地の観点も見逃せません。同じエリアの物件ばかりでは、地域の人口動態や再開発の動向といったエリア固有の事情に左右されます。案件を分ける際は、用途だけでなく、物件のエリアが偏っていないかもあわせて確認すると、分散の質が上がります。
もう1つが時期のリスクです。運用期間はおおよそ5〜7年程度と案件ごとに決まっており、1案件だけでは償還のタイミングが1点に集中します。複数の案件を持てば、物件の分散とあわせて、償還時期をずらす余地が生まれます。
分散しても元本保証にはならない
注意したいのは、分散はリスクを「消す」ものではなく、「偏りを減らす」ものだという点です。不動産市場全体の下落や金利環境の変化といった市場全体のリスクは、オルタナの中でいくら案件を分けても残ります。
想定分配金利回りに年3.0〜5.2%と幅があること自体、案件ごとにリスクとリターンの性質が異なることの表れです。利回りの高い案件に寄せるほど、想定どおりにいかなかった場合の影響も大きくなります。分散は、この「想定とのブレ」をならすための設計でもあります。
公式コラムでも、分散は「いくつに分けたかという数ではなく、どう分けたかという質が重要」とされています。案件数を増やすこと自体を目的にせず、分け方の中身を設計することが、オルタナの分散の出発点です。
分散の目的は「1つの物件・1つの時期に寄せない」こと。次の章で分け方の軸を整理します。
分散の3つの軸|アセットタイプ・償還時期・金額
分散の「質」は、具体的に3つの軸で考えます。
アセットタイプ(物件の種類)、償還時期、1案件あたりの金額——この3つをずらすことが、オルタナのポートフォリオ設計の基本です。
逆に、同じタイプ・同じ時期・偏った金額のまま案件数だけ増やしても、分散の効果は限られます。
それぞれ見ていきましょう。
アセットタイプで分ける|レジデンス・オフィス・ホテル
オルタナの案件には、レジデンス(住居)、オフィス、ホテルなど、用途の異なる物件があります。用途が違えば収益の源泉や景気の影響の受け方も異なるため、タイプを分けることが分散の第一の軸になります。公式コラムでも、「オフィスとレジデンスで分散したい」「ホテル比率を高めたい」といった組み合わせの設計が可能だと紹介されています。
例えば、レジデンスは住む人の需要に支えられ、オフィスは企業の賃貸需要、ホテルは観光や出張の需要と結びつきます。どのタイプが良い・悪いではなく、性質の異なるものを組み合わせることが目的です。タイプごとの大まかな性質は次のとおりです。
| アセットタイプ | 収益の源泉 | 影響を受けやすい要素 |
|---|---|---|
| レジデンス | 居住用賃料 | 地域の人口動態・賃料水準 |
| オフィス | 事業用賃料 | 景気・企業のオフィス需要 |
| ホテル | 宿泊需要に応じた収益 | 観光需要・稼働率 |
タイプの確認は、案件ページの対象物件の表示で行えます。募集が始まった案件から順にタイプを記録しておくと、自分がどのタイプに偏っているかが分かり、次の申込で何を選ぶべきかの判断材料になります。
なお、案件全体の想定分配金利回りは年3.0〜5.2%(税引前・年率)と公式コラムに記載されています。タイプによる優劣で選ぶのではなく、案件ごとの対象物件・立地・条件を、案件ページと目論見書で確認したうえで組み合わせましょう。
償還時期で分ける|時期の重なりを避ける
2つ目の軸は償還時期です。運用期間はおおよそ5〜7年程度ですが案件ごとに設定が異なり、早期償還で予定より早く終わることもあります。償還が同じ時期に重なると、その時点でまとまった資金が戻り、再投資先を一から探す手間と、資金が運用されない期間が生じます。
実務的には、申し込むタイミングそのものを分散させることが、時期の分散につながります。募集のたびに保有案件の償還予定時期と見比べ、「今の保有と時期が重ならないか」を確認してから申し込む習慣が、無理のない時期分散を作ります。
時期をずらしておけば、償還のたびに資金が少しずつ戻り、その都度、次の案件や他の資産へ回す判断がしやすくなります。新規の募集に申し込むタイミング自体を分散させることが、時期の分散の実務です。償還後の資金の回し方は、オルタナの再投資の進め方で詳しく解説しています。
金額で分ける|1案件あたりの上限を決める
3つ目の軸は金額です。「1案件には総額の何%まで」という上限を先に決めておくと、魅力的に見える案件へ資金が偏るのを防げます。オルタナは10万円単位でしか買えないため、金額の軸は口数ではなく「総額に対する割合」で考えるのが実務的です。
上限は「金額」ではなく「割合」で持つのがポイントです。総額が小さいうちは割合どおりに割れないこともありますが、総額が育つにつれて上限に近づけていけば、設計そのものを途中で作り替える必要はありません。
上限の割合は、総額の成長に合わせて見直すものです。例えば総額が100万円のうちは4案件前後でも、総額が育てば同じ上限割合でも案件数は自然に増えていきます。割合を先に決めておけば、総額が変わっても設計の軸はぶれません。
例えば上限を総額の3割と決めれば、保有は最低でも4案件程度に分散する形になります。上限の数字に正解はなく、総額の大きさと、無理なく申し込める案件数とのバランスで決めるものです。次の章では、この3つの軸を使って配分を組み立てる手順を説明します。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
金額配分の組み立て方|総額から逆算する
配分は、案件ありきではなく総額から逆算して組み立てます。
先に「オルタナに回す総額」と「1案件の上限」を決め、その枠の中で案件を選ぶ順番が基本です。
ただし、人気案件は抽選のため、第一希望だけで組んだ計画は崩れる前提で、代替案まで用意しておくことが現実的です。
それぞれ見ていきましょう。
まず「オルタナに回す総額」を余裕資金から決める
出発点は、生活費や近い将来に使う予定のあるお金を除いた「余裕資金」の確認です。オルタナは運用期間がおおよそ5〜7年程度と長く、途中で自由に売却して現金化できる商品ではないため、長期間使わないお金の範囲で総額を決めます。
余裕資金の切り分けでは、生活費の数か月分を手元に残すといった考え方が一般に使われます。ただし、必要な備えの大きさは家族構成や収入の形で変わります。金額の正解を探すのではなく、「このお金は数年間、投資に回し続けられるか」を自分の生活に照らして判断してください。
運営者(FP1級・2023年から利用)も、オルタナに回す総額は「数年単位で使う予定のない資金」の中で上限を決め、その枠を超えて買い足さない運用をしています。総額の決め方が、後の配分すべての土台になります。
総額を案件数で割る基本形と、ずらす応用形
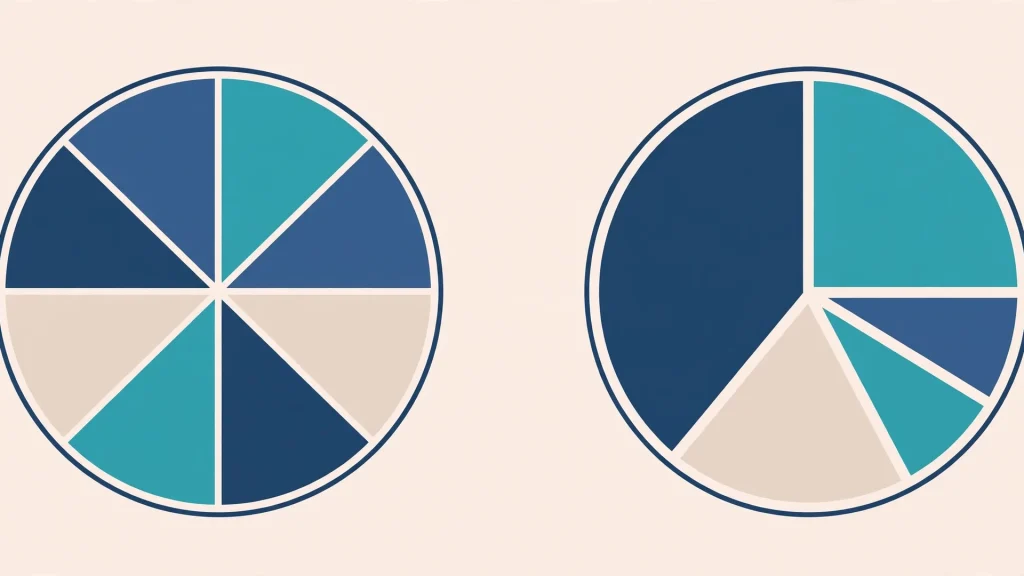
基本形は、総額を案件数でほぼ均等に割る形です。例えば総額100万円の場合、10万円単位に丸めて「30万円・30万円・20万円・20万円」の4案件に分けるような組み立てになります。これは配分の考え方を示す例示で、特定の配分を推奨するものではありません。
応用形は、中心に据える案件に厚く、様子見の案件に薄く、といった濃淡を付ける形です。例えば総額100万円の場合、中心の案件に40万円、残りを30万円・20万円・10万円に分ける組み立ても考えられます。どちらの形でも、アセットタイプと償還時期が重ならないよう、金額だけでなく中身のずらしをセットで確認してください。
| 配分の形 | 配分の例(総額100万円の場合) | 考え方のポイント |
|---|---|---|
| 均等型 | 30万円・30万円・20万円・20万円(4案件) | 偏りを抑えたい場合の基本形 |
| 重点型 | 40万円・30万円・20万円・10万円(4案件) | 中心に据えたい案件がある場合 |
| 少案件型 | 50万円・50万円(2案件) | 総額が小さいうちの段階的な形 |
10万円単位という制約上、総額をきれいに割り切れない場合もあります。その場合は、無理に端数を埋めようとせず、残った枠は次の募集のために残しておくのが実務的です。枠を残すことは「投資していない」のではなく、タイプと時期の合う案件を待つという設計の一部です。
なお、総額が小さいうちは、無理に案件数を増やすより、まず1〜2案件で仕組みに慣れる段階があっても構いません。分散は、総額が育ってから本格化させる設計でも遅くはありません。
抽選で計画が崩れたときの立て直し方
オルタナの人気案件は抽選制で、希望した案件に、希望した金額で必ず買えるとは限りません。落選や一部当選で当初の計画が崩れるのは、オルタナでは通常の出来事として織り込んでおく必要があります。
一部当選で希望より少ない口数になった場合も、同じ考え方で対応します。不足分を無理に別の案件で埋めようとせず、「枠が残った」と捉えて次の募集を待つ選択肢を持っておくと、性質の似た案件を重ねて買う失敗を避けられます。
早期償還で予定より早く資金が戻った場合も、立て直しの対象は同じです。戻った資金をそのまま次の募集に回すのではなく、保有全体のタイプと時期のバランスを見てから、埋める枠があるかを判断しましょう。
立て直しの基本は、「空いた枠を、タイプと時期が重ならない別の案件で埋める」か「次の募集まで枠を残す」かの2択で考えることです。焦って性質の似た案件で埋めると、分散の意味が薄れてしまいます。仮申込と抽選の仕組み自体は、オルタナの仮申込と抽選で整理しています。
計画は「崩れる前提」で、代替案まで含めて1セットにしておきます。
資産全体の中でのオルタナの位置づけ
オルタナの中での分散と並行して、資産全体の中でオルタナをどう位置づけるかも決めておきます。
オルタナは日々の価格変動にさらされにくい代わりに、流動性が低く、元本保証もない——この性質を踏まえた役割分担が前提です。
預金や投資信託とは「どちらが良いか」ではなく「役割が違う」ものとして分けて考えます。
それぞれ見ていきましょう。
預金・国債など安全資産との役割分担
生活費の備えや、使う時期が決まっているお金は、預金や個人向け国債のような元本確保型の置き場が担います。オルタナは想定利回りが示されていても元本保証はないため、安全資産の代わりにはなりません。
もう1つ、安全資産との分担で意識したいのが流動性です。オルタナは運用期間中の現金化がしにくいため、急な出費への対応は安全資産側が担います。余裕資金の切り分けとあわせて、「途中で必要になるかもしれないお金はオルタナに入れない」ことが、分担の実務上の線引きになります。
役割分担の考え方は、「守るお金」を安全資産で確保したうえで、余裕資金の一部をオルタナに回す、という順番です。安全資産との細かな違いは、オルタナと定期預金・個人向け国債の比較で確認してください。
投資信託・J-REITなど市場連動資産との役割分担
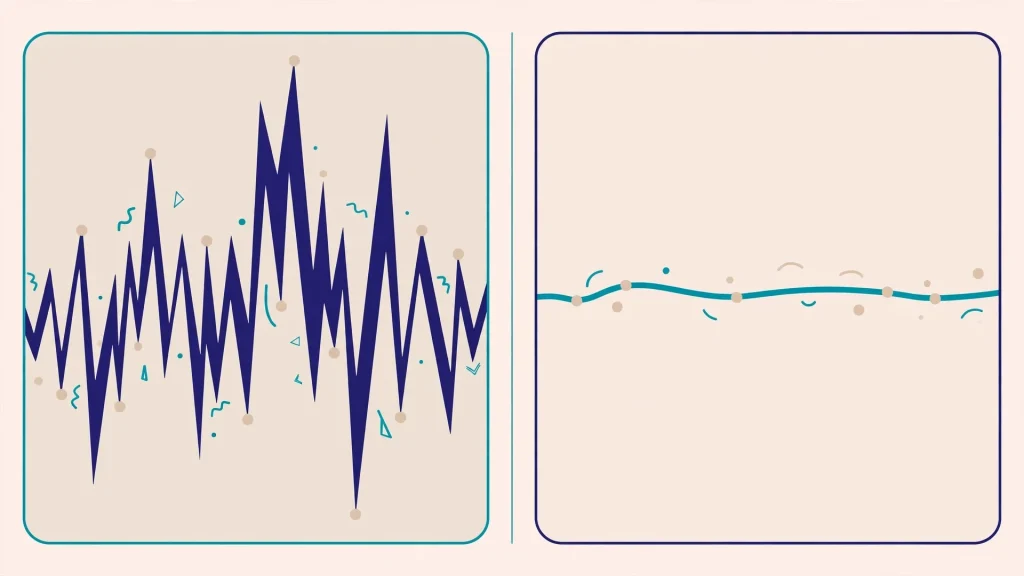
投資信託やJ-REITは市場価格が日々変動し、いつでも売買できる流動性の高さが特徴です。オルタナは日々の価格変動にさらされにくい一方、運用期間中の現金化はしにくいという、対照的な性質を持ちます。
価格の見え方にも違いがあります。市場連動資産は評価額が毎日見える分、値動きに気持ちが振り回されやすい面があります。オルタナは日々の評価額を追う仕組みではないため落ち着いて保有しやすい反面、途中の評価が見えにくい点は理解しておく必要があります。
そのため、長期で置いておける資金をオルタナに、機動的に動かしたい資金を市場連動資産に、という分け方が成り立ちます。同じ不動産を対象にしながら仕組みが異なるJ-REITとの違いは、オルタナとJ-REITの比較で解説しています。
比率の目安は目的と時期から逆算する
「オルタナは資産の何%までか」に、万人共通の正解はありません。目安は、いつ・何に使うお金かという目的と時期から逆算して決めるものです。数年以内に使う予定のある資金の割合が高いなら、オルタナの比率は自然と小さくなります。
比率は一度決めたら終わりではなく、年に1回程度、保有資産全体を棚卸しして見直すものです。償還で資金が戻ったタイミングは、比率を設計し直す好機でもあります。生活の変化に合わせて比率を更新していくこと自体が、ポートフォリオ管理の実務です。
逆算の手順は、使う時期が決まっている資金を安全資産で先に確保し、残りの余裕資金の中でオルタナと市場連動資産を分ける、という流れです。比率そのものより、「なぜその比率なのか」を説明できることが、相場が動いたときに配分を守る支えになります。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
オルタナの分散投資に関するよくある質問
まとめ|分散は「数」ではなく「どう分けたか」で設計する
オルタナの分散投資とポートフォリオ設計の要点を、最後に整理します。
- 分散の軸はアセットタイプ・償還時期・金額の3つで、案件の数ではない
- 1案件の中でもテナント分散は効いているが、物件と時期のリスクは残る
- 配分は総額と1案件の上限を先に決め、10万円単位で組み立てる
- 抽選と早期償還で計画は崩れる前提で、代替案を用意しておく
- 分散しても元本保証にはならない。安全資産との役割分担が前提になる
オルタナのポートフォリオは、案件の数ではなく、タイプ・時期・金額をどうずらしたかで評価します。まずは総額と1案件の上限を決め、次に募集される案件が既存の保有と重ならないかを確認する——この繰り返しが、設計の実務です。案件ごとの条件や想定利回りは変わるため、申込の前に案件ページと目論見書で最新情報を確認しましょう。
オルタナは10万円から始められ、申込はスマホで完結!
想定利回りは平均3.8%(過去18案件の募集時平均)!利回りは想定であり、元本は保証されません。
\オルタナの募集中ファンドを公式サイトで確認/
コメント