オルタナ(ALTERNA)の確定申告は、特定口座(源泉徴収あり)なら原則として不要で、申告が必要・有利になるのは源泉徴収なし口座で譲渡益がある人と、損失の繰越控除や損益通算をしたい人です。
実務の中心は、1月中旬〜下旬に交付される特定口座年間取引報告書の数字を、申告書の対応する欄へ転記することです。
- 自分が申告すべきかどうかの判断のしかた
- 年間取引報告書の項目の読み方と申告書との対応
- e-Taxで報告書の数字を転記する手順
- 分配金だけの年・譲渡が発生した年・損失の年の申告パターン
- 源泉徴収なし口座の配当など、つまずきやすいポイント

まず自分が申告すべきか判断する
オルタナの申告の要否は、使っている口座の種類と、その年に譲渡益や損失があったかどうかで決まります。
まずは自分の口座が源泉徴収ありか、なしかを確認するところから始めましょう。
それぞれ見ていきましょう。
源泉徴収あり口座は原則として申告不要
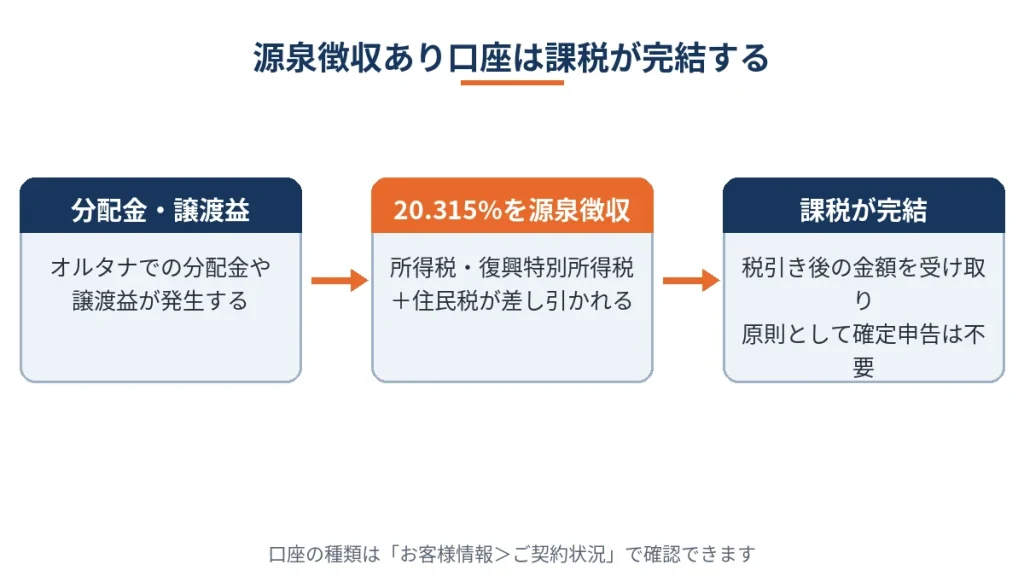
特定口座(源泉徴収あり)では、分配金や譲渡益への課税が源泉徴収で完結するため、原則として自分で確定申告をする必要はありません。ALTERNA公式サポートも、源泉徴収あり口座では原則として確定申告は不要と案内しています。
自分の口座の種類は、オルタナにログイン後、「画面右上のメニュー>お客様情報>ご契約状況」で確認できます。申告が必要かどうか迷ったら、まずこの画面で口座の種類を確かめるのが実務の第一歩です。
源泉徴収なし口座で譲渡益があれば申告が必要
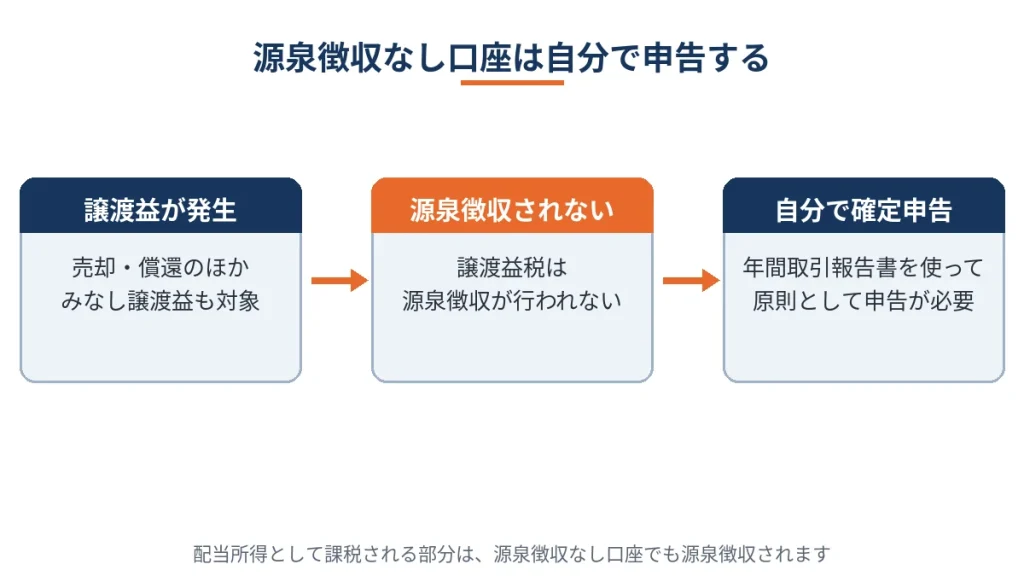
特定口座(源泉徴収なし)では、譲渡益に対する税金の源泉徴収が行われないため、譲渡益がある場合は原則として確定申告が必要です。売却や償還による譲渡益に加え、後ほど説明するみなし譲渡益も対象になります。
なお、分配金のうち配当所得として課税される部分については、源泉徴収なし口座でもALTERNAが源泉徴収を行います。申告が必要になるのは主に譲渡益の部分で、申告にはALTERNAが作成した特定口座年間取引報告書を使います。損失の場合でも、損益通算や繰越控除を希望する場合は確定申告が必要です。
申告不要でも申告した方がいい3つのケース
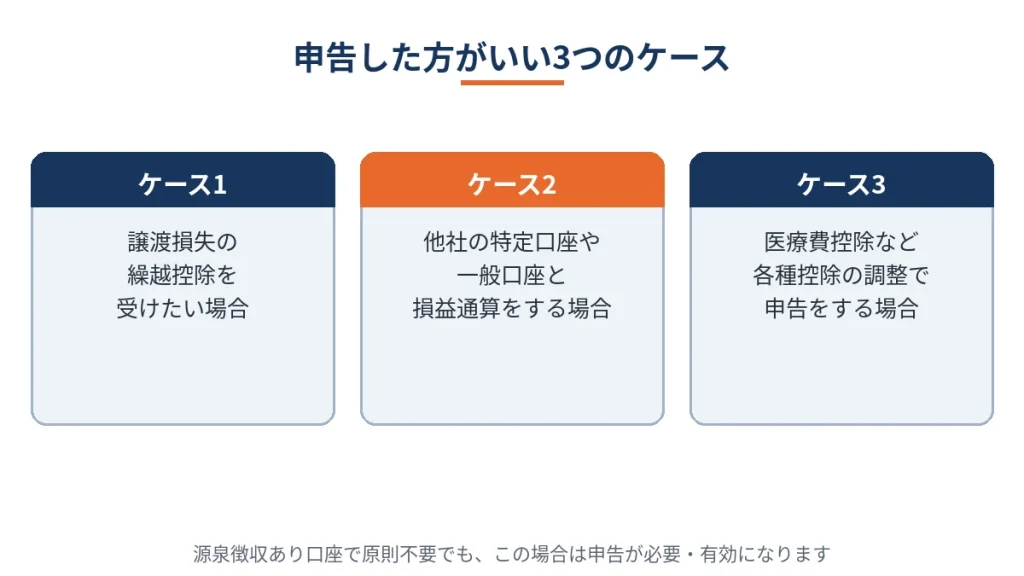
源泉徴収あり口座で原則不要でも、譲渡損失の繰越控除を受けたい場合と、他社の特定口座や一般口座と損益通算をする場合は、確定申告が必要になります。公式サポートでも、この2つが申告が必要になる例として挙げられています。
3つ目は、医療費控除など各種控除の調整のために確定申告をするケースです。この場合は、オルタナの損益を申告に含めるかどうかで結果が変わることがあります。申告した方がいいかどうかは控除や通算の使い方で変わるため、制度の仕組みは税金の基本記事で確認しておきましょう。詳しくはオルタナの税金・確定申告の基本で整理しています。
要否の分かれ目は、口座の種類と譲渡益・損失の有無です。
年間取引報告書の読み方
オルタナの特定口座年間取引報告書は、その年の1月1日から12月31日までに譲渡が完了した資産の譲渡損益と、同期間に受け取った配当等をALTERNAが集計した書類です。
申告書へ転記する数字は、原則としてこの報告書の集計値がそのまま使えます。
それぞれ見ていきましょう。
報告書が届く時期と受け取り方
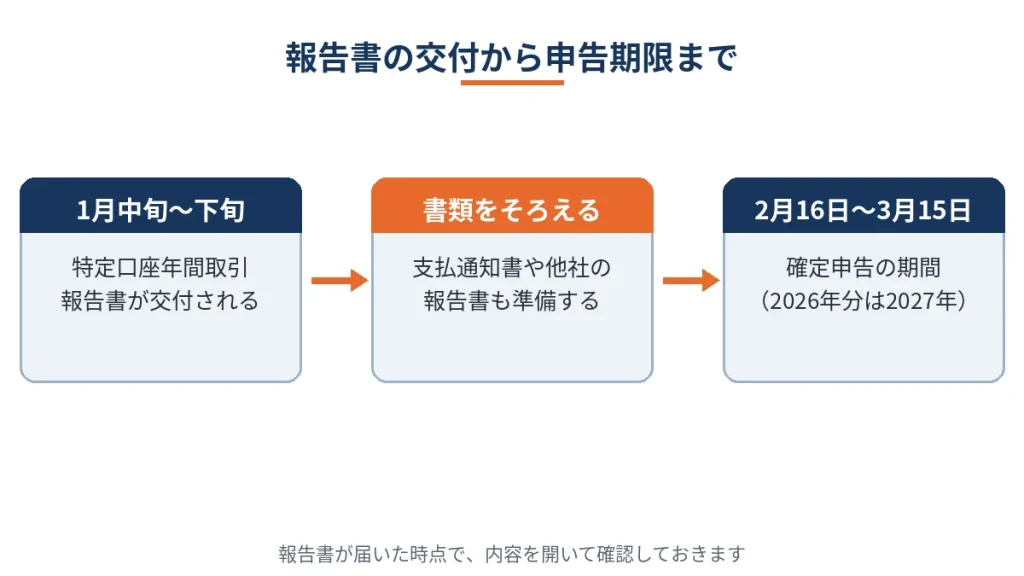
オルタナの年間取引報告書は、例年1月中旬〜下旬に交付されます。ALTERNA公式コラムでも、通常は1月中旬から下旬にかけて交付されるため、大切に保管するよう案内されています。2026年分の確定申告の期間は、2027年2月16日から3月15日までです。
オルタナの報告書には、その年の取引がまとめて集計されているため、取引のたびに受け取るお知らせとは役割が異なります。1年分の申告は、この報告書1通を軸に進めるのが基本です。交付の具体的な方法や、紛失したときの再発行の手順は、公式サポートの案内で確認してください。交付されたら、申告期限間際ではなく、届いた時点で内容を開いて確認しておくのが実務のコツです。複数の金融機関を使っている場合は、それぞれの報告書をそろえる必要があります。
譲渡損益の欄はその年に譲渡が完了した分だけ
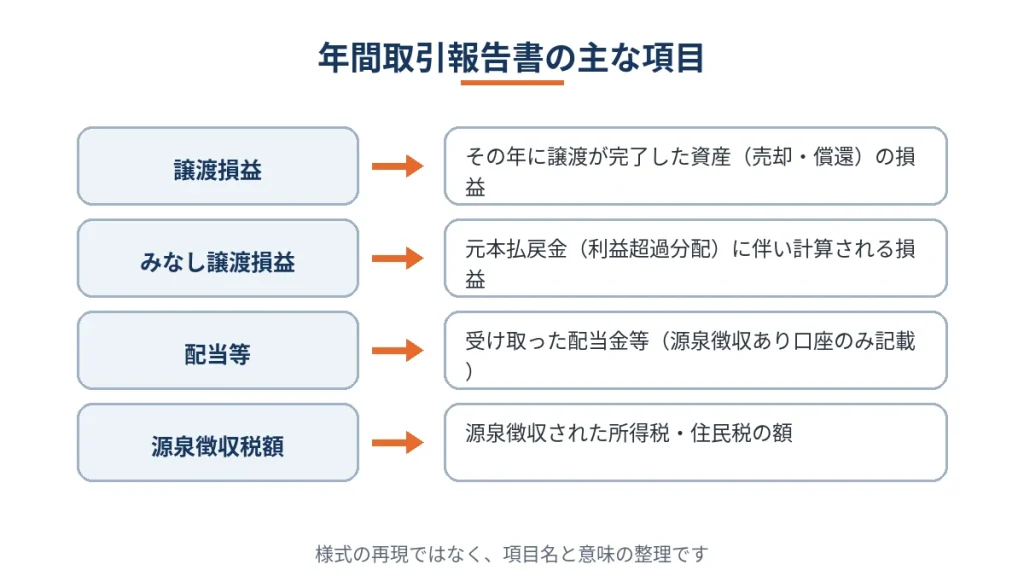
報告書の譲渡損益の欄に載るのは、その年の1月1日から12月31日までに譲渡が完了した資産の分だけです。売却の申し込みをした年ではなく、譲渡が完了した年で区切られます。年末近くに売却した場合は、どの年の報告書に載るかを確認しましょう。
譲渡損益は、譲渡の対価から取得費などを差し引いて計算された集計値です。取得にかかる費用の種類は案件で異なるため、費用の全体像は手数料の記事で押さえ、報告書では集計済みの数字をそのまま使うのが基本です。費用の内訳はオルタナの手数料で解説しています。報告書の項目と申告書の対応は、次の表のとおりです。
| 報告書の項目 | 意味 | 申告書での扱い |
|---|---|---|
| 譲渡損益 | その年に譲渡が完了した資産(売却・償還)の譲渡損益 | 上場株式等の譲渡所得等として転記する |
| みなし譲渡損益 | 元本払戻金(利益超過分配)の発生に伴い計算される譲渡損益 | 譲渡所得等に含めて申告する |
| 配当等 | その年に受け取った配当金等(源泉徴収あり口座のみ記載) | 配当所得等として扱う。源泉徴収なし口座は支払通知書で確認する |
| 源泉徴収税額 | 源泉徴収された所得税・住民税の額 | 申告書の源泉徴収税額の欄へ転記する |
みなし譲渡損益と配当等の欄の意味
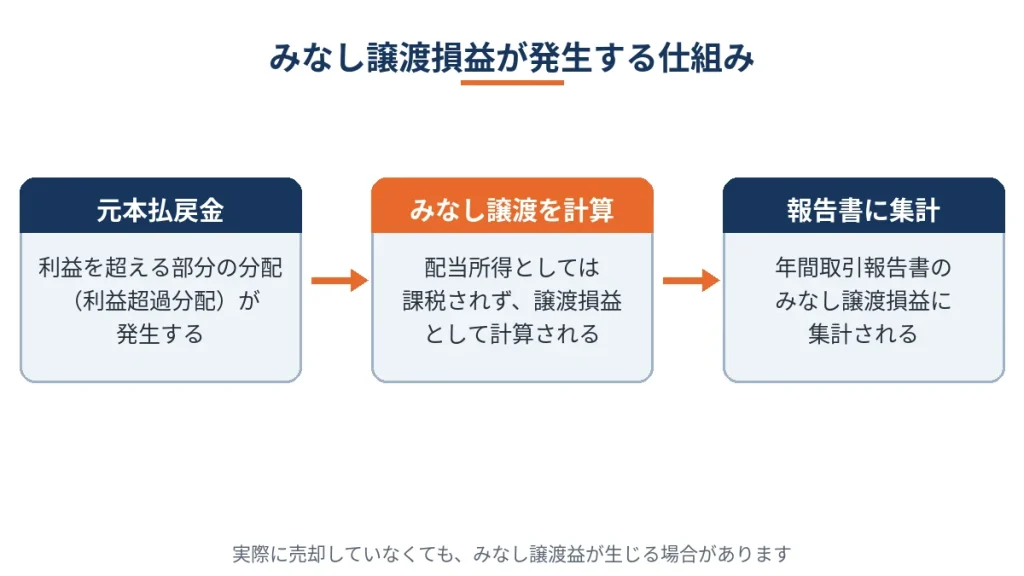
みなし譲渡損益は、元本払戻金(利益超過分配)が発生したときに計算される譲渡損益です。元本払戻金は、減価償却費のように現金の支出を伴わない費用を原資とする分配で、利益の配当ではないため、その部分は配当所得としては課税されず、代わりにみなし譲渡損益として扱われます。
オルタナで実際に売却していなくても、この欄に金額があれば譲渡があったものとして申告の対象になります。源泉徴収なし口座でみなし譲渡益が生じた場合は、原則として確定申告が必要です。配当等の欄は、源泉徴収あり口座では受け取った配当等が記載されますが、源泉徴収なし口座では記載されません。その扱いは第5章で説明します。
売っていなくても、みなし譲渡損益の欄は必ず見ます。
確定申告の手順
オルタナの確定申告の実務は、書類をそろえる、報告書の数字を転記する、通算や繰越がある場合は付表を用意する、という3つの流れで進みます。
国税庁の確定申告書等作成コーナーを使えば、画面の案内に沿ってe-Taxで提出できます。
それぞれ見ていきましょう。
申告に必要な書類をそろえる
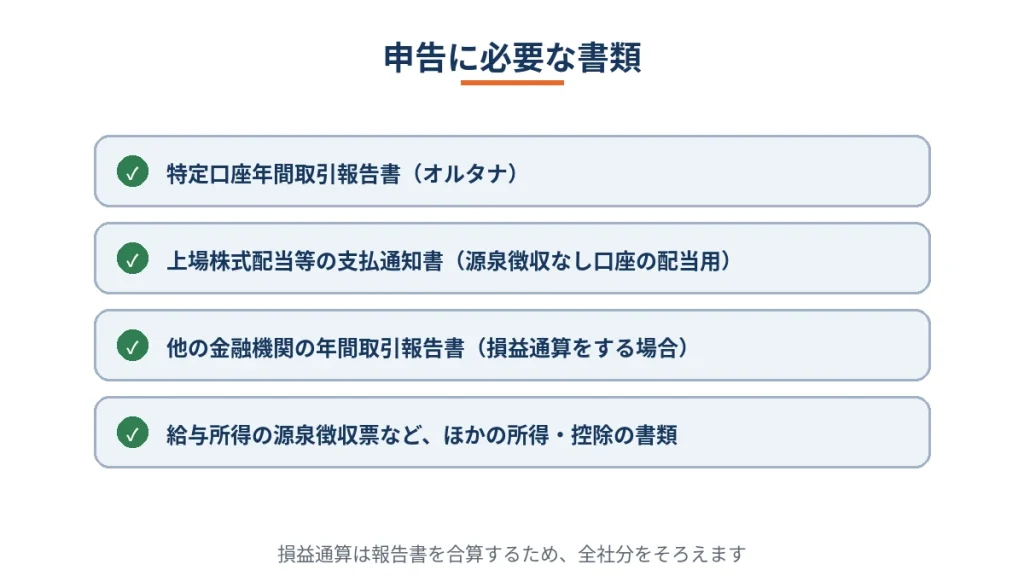
オルタナの申告の中心になる書類は、特定口座年間取引報告書です。源泉徴収なし口座で配当を申告する場合は、別途交付される上場株式配当等の支払通知書も必要になります。2つの書類の役割分担を間違えないようにしましょう。
ほかの金融機関でも取引がある場合は、その年間取引報告書もそろえます。損益通算は報告書を合算して申告するため、1社分でも欠けると計算が合わなくなります。給与所得の源泉徴収票など、ほかの所得や控除の書類もあわせて準備してください。書類がそろっているかを申告期間の前に確認しておくと、入力の途中で作業が止まることを防げます。
e-Taxで報告書の数字を転記する
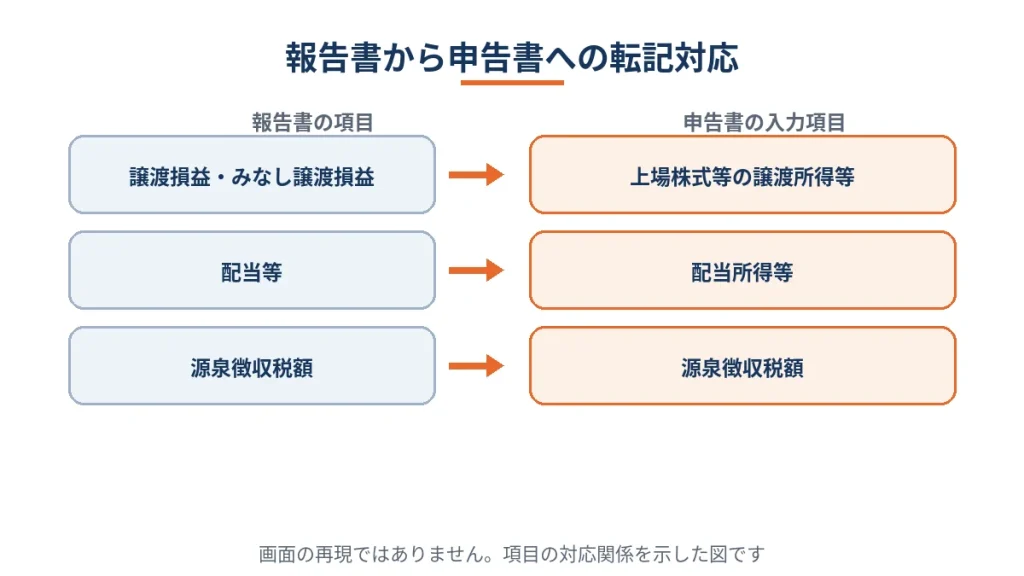
オルタナの確定申告をe-Taxで行う場合は、国税庁の確定申告書等作成コーナーで申告書を作成し、送信する流れです。入力の中心は、報告書の譲渡損益・配当等・源泉徴収税額を、対応する入力項目へそのまま転記することです。作成コーナーの画面構成は年度で変わるため、見た目ではなく項目の対応関係で覚えておきましょう。
所得税の申告書の作成を開始し、給与所得などほかの所得の入力とあわせて進めます。
オルタナの特定口座の取引を入力する欄で、金融機関名と口座の区分を選びます。
譲渡損益の欄の金額を、譲渡所得等の入力項目へそのまま入力します。みなし譲渡損益は集計値に含まれているか、報告書の記載を確認します。
配当等の金額と源泉徴収税額を、それぞれ対応する項目へ入力します。源泉徴収なし口座の配当は、支払通知書の金額を使います。
税額の計算結果と還付・納付の内容を確認し、e-Taxで送信して控えを保存します。
転記で迷いやすいのは、報告書のどの金額がどの項目に対応するかです。第2章の対応表を手元に置き、報告書と画面を見比べながら1項目ずつ進めると間違いが減ります。
損益通算と繰越控除をするときの注意点
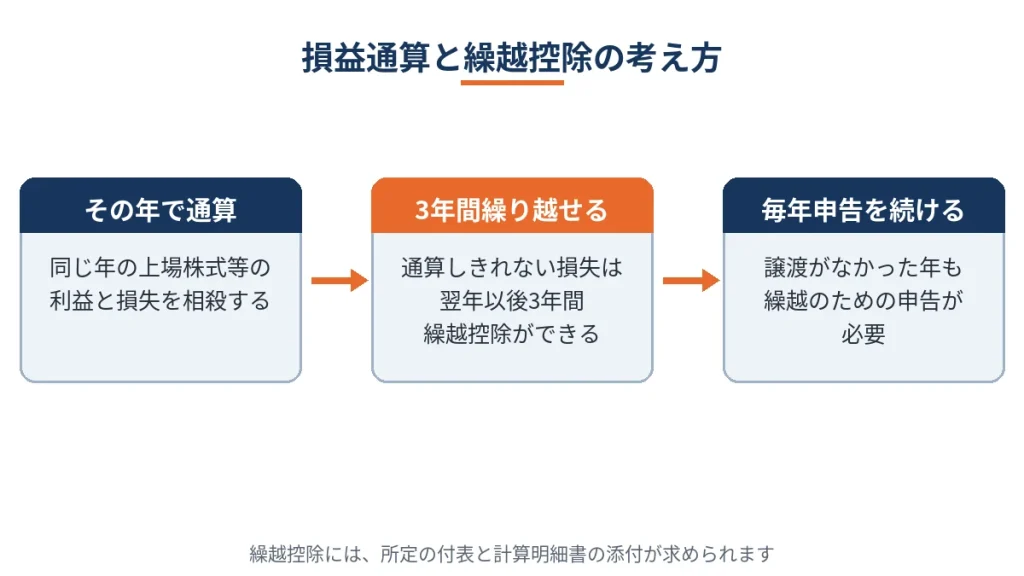
損益通算は、同じ年の上場株式等の利益と損失を相殺する仕組みで、オルタナの損益も他の証券会社の損益と通算できます。通算しても控除しきれない損失は、翌年以後3年間にわたって繰越控除を受けることができます。
繰越控除には手続きの条件があります。国税庁タックスアンサーでは、損失が生じた年に所定の付表と計算明細書を添付して申告し、その後の年も連続して付表を添付した申告書を提出することが求められています。譲渡がなかった年も繰越のための申告が必要で、1年でも途切れると繰越を続けられなくなります。
繰越控除は、申告を続けることが条件です。
ケース別の申告パターン
同じオルタナでも、その年に何があったかで申告のパターンは変わります。
分配だけの年、譲渡が発生した年、損失が出た年の3つに分けて確認しましょう。
それぞれ見ていきましょう。
分配金だけを受け取った年
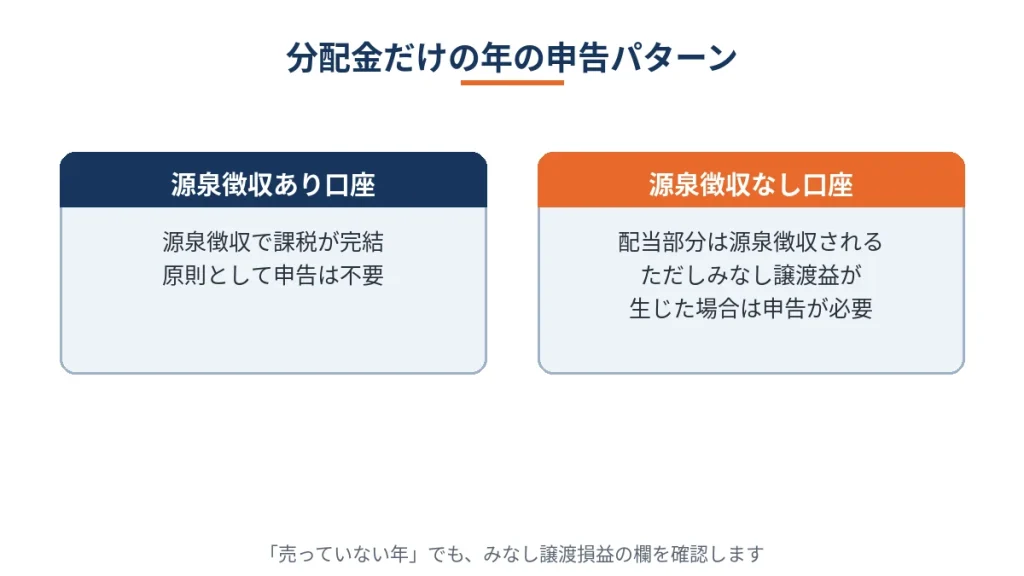
オルタナで分配金だけを受け取った年は、源泉徴収あり口座なら源泉徴収で課税が完結し、原則として申告は不要です。源泉徴収なし口座でも、分配金のうち配当所得として課税される部分はALTERNAが源泉徴収を行います。
ただし、元本払戻金(利益超過分配)が発生してみなし譲渡益が生じた場合は、分配だけの年でも申告が必要になります。「売っていないから申告は関係ない」と決めつけず、報告書のみなし譲渡損益の欄を確認しましょう。分配の時期やスケジュールは、分配金スケジュールで確認できます。
途中売却や償還で譲渡が発生した年
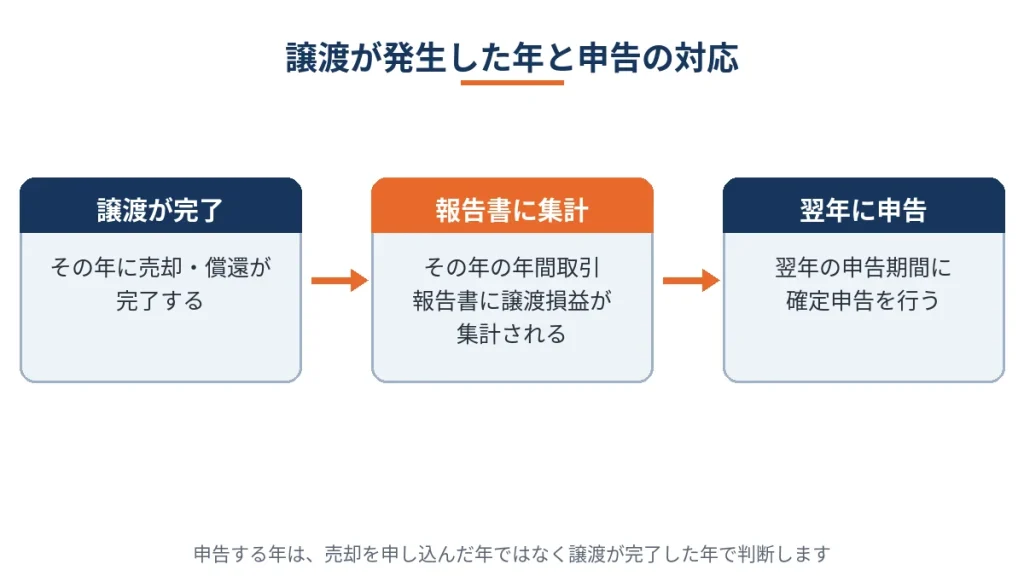
オルタナで途中売却やファンドの償還で譲渡が完了した年は、その譲渡損益が年間取引報告書に集計され、申告の対象になります。源泉徴収あり口座では源泉徴収で完結しますが、源泉徴収なし口座で譲渡益があれば確定申告が必要です。
譲渡益が出たかどうかは、受取額の大きさではなく報告書の譲渡損益の金額で判断します。売却の仕組みや受取額の考え方は途中売却の記事、償還の流れは償還の記事で確認しておくと、申告前の整理がしやすくなります。詳しくはオルタナの途中売却とオルタナの償還の流れをご覧ください。
損失が出た年
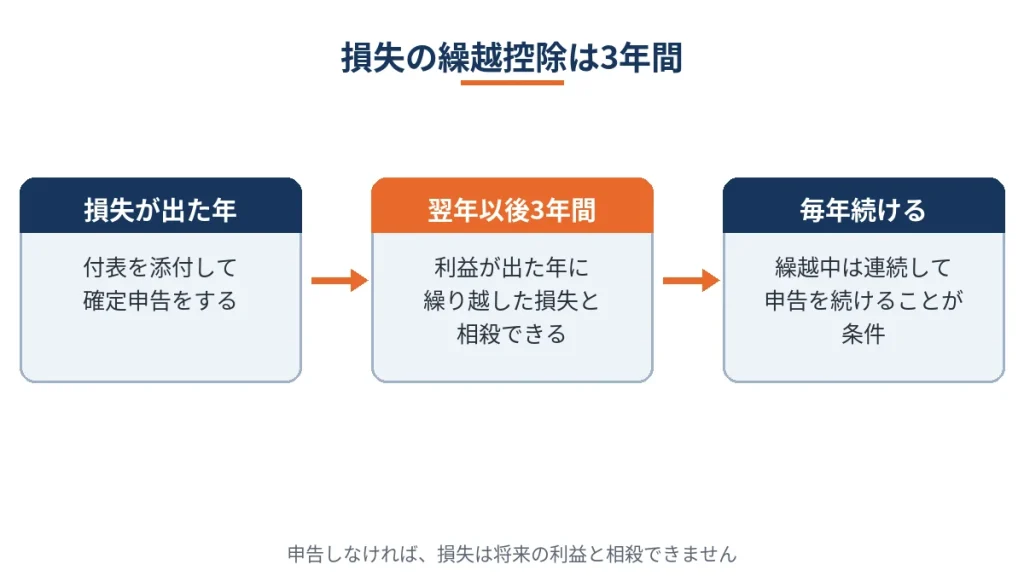
オルタナで損失が出た年は、申告の義務はなくても、確定申告をすることで、その年のほかの利益との損益通算や、翌年以後3年間への繰越控除が使えるようになります。源泉徴収あり口座でも、この場合はあえて申告する意味があります。
申告をしなければ、損失はなかったものとして扱われ、将来の利益と相殺できません。損失の年に申告しておくかどうかが、その後3年間の税負担に影響します。繰越の条件は第3章で説明したとおり、連続した申告を続けることです。
損失の年こそ、申告する意味がある年です。
申告でつまずきやすいポイント
実務で間違いやすいのは、報告書に載らない数字の扱いと、申告したことによる税金以外の影響です。
申告書を出す前に、この章の3点を一度確認しておきましょう。
それぞれ見ていきましょう。
源泉徴収なし口座は配当が報告書に載らない
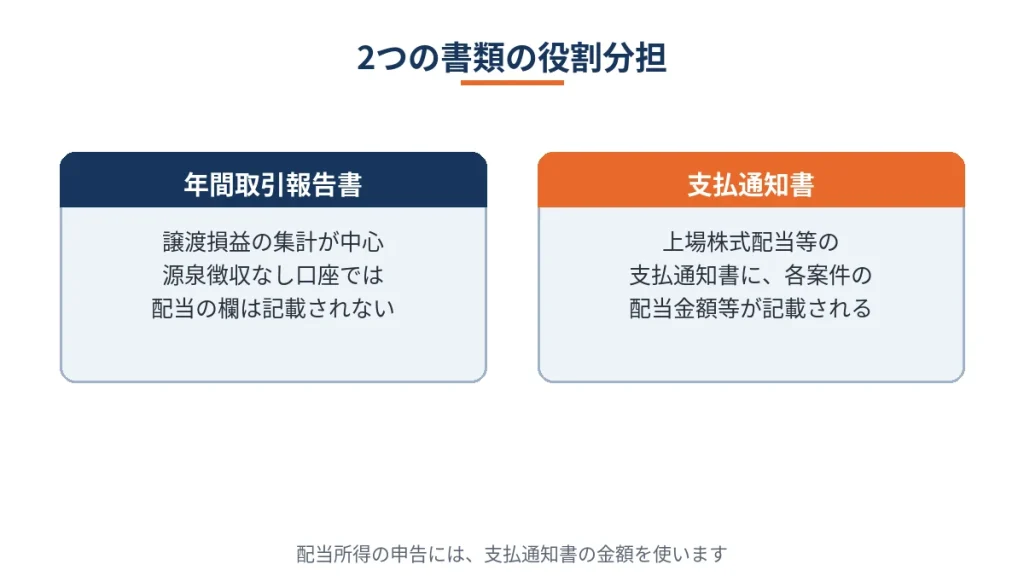
オルタナの源泉徴収なし口座では、年間取引報告書の「配当等の交付状況」欄と「配当等の額及び源泉徴収税額等」欄は記載されません。報告書に配当の金額が載っていないのは、配当がなかったからではありません。
各案件の配当金額等は、別途交付される上場株式配当等の支払通知書に記載されます。配当所得を申告するときは報告書ではなく支払通知書の金額を使うため、2つの書類を混同しないことが大切です。申告の際は、報告書と支払通知書の両方を手元にそろえてください。
申告すると社会保険料等に影響する場合がある
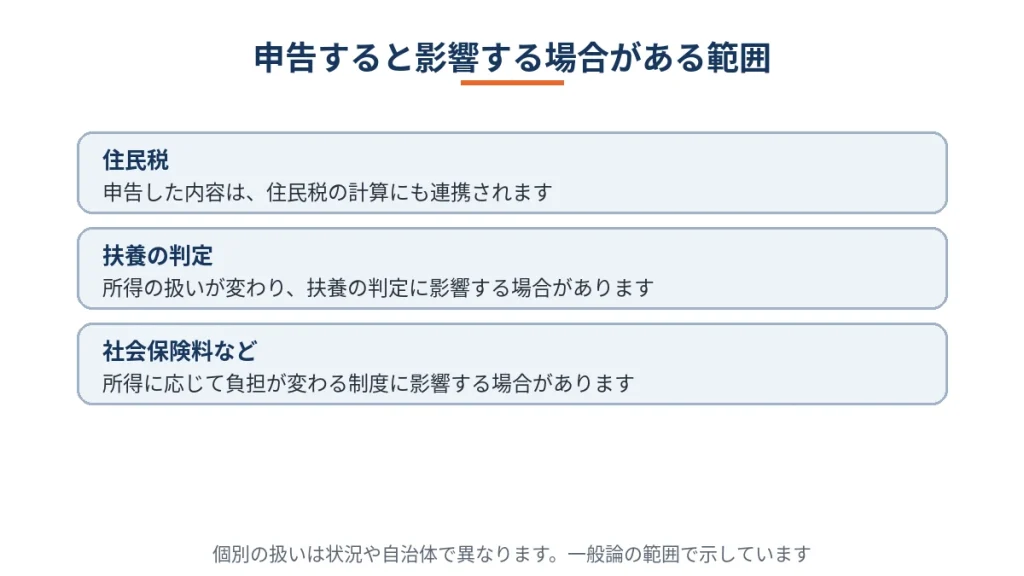
オルタナの源泉徴収あり口座の損益は、申告しなければ所得として表に出ませんが、確定申告をすると、その内容は住民税の計算にも連携され、扶養の判定や社会保険料などに影響する場合があります。損益通算や繰越控除のメリットと、天秤にかけて判断する必要があります。
とくに、家族の扶養に入っている場合や、所得に応じて負担が変わる制度を使っている場合は注意が必要です。住民税の扱いは自治体で差がある部分もあるため、影響が心配なときは申告前に市区町村や税務署へ確認しましょう。一般論だけで判断せず、自分の状況に当てはめて確かめることが大切です。
分からない点は税務署・税理士に確認する
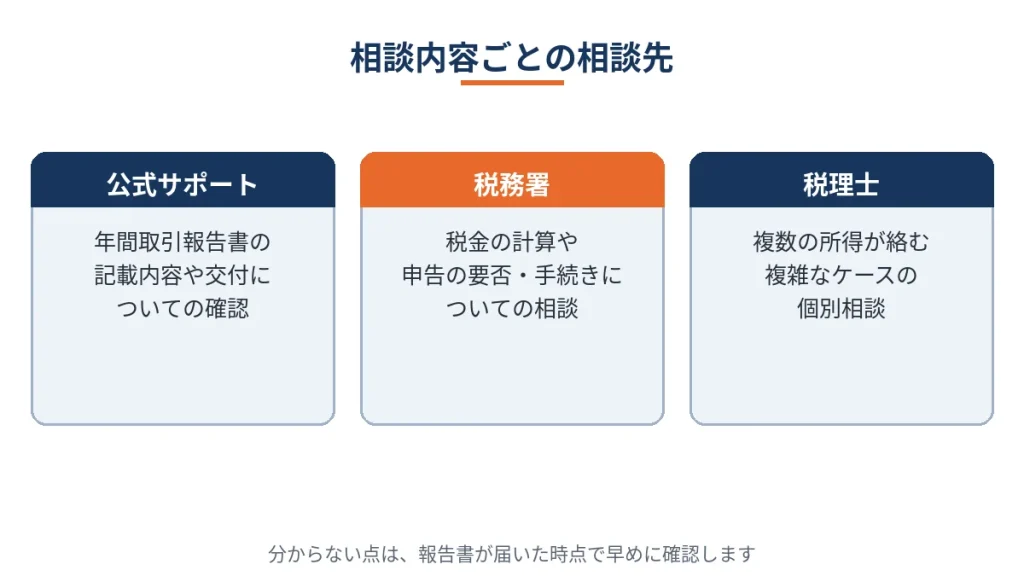
この記事で扱っているのは一般的な制度の説明で、個別の申告の要否や税額の判断は、取引の内容やほかの所得によって変わります。報告書の数字の意味が分からないときは、まずオルタナの公式サポートの案内を確認しましょう。
税金の計算や申告手続きそのものに迷う場合は税務署、複数の所得が絡む複雑なケースは税理士が相談先です。申告期限の直前は相談窓口も混み合うため、分からない点は報告書が届いた時点で早めに確認しておきましょう。
迷ったら、期限直前ではなく報告書が届いた時点で相談します。
オルタナの確定申告に関するよくある質問
まとめ|申告の実務は報告書の転記が中心
オルタナの確定申告の実務を、最後に整理します。
- 源泉徴収あり口座は原則申告不要、源泉徴収なし口座で譲渡益があれば申告が必要
- 年間取引報告書は1月中旬〜下旬に交付され、譲渡が完了した分だけが集計される
- みなし譲渡損益は元本払戻金(利益超過分配)の発生に伴い計算される
- 源泉徴収なし口座の配当は、報告書ではなく上場株式配当等の支払通知書で確認する
- 損失の繰越控除には、損失の年の申告と、その後の連続した申告が必要
オルタナの申告が必要な年は、報告書の数字を対応する欄へ転記することが実務の中心です。報告書が届いたら、譲渡損益とみなし譲渡損益、配当等の欄を順に確認し、必要な書類をそろえてから作成コーナーで入力しましょう。分からない点を期限直前まで残さず、早めに税務署や公式サポートへ確認することが、申告を滞りなく終えるコツです。
コメント