三井物産グループのオルタナ(ALTERNA)は、原則10万円から大型の実物資産へ投資でき、分散や管理の手間を抑えられる点にメリットがあります。
ただし、メリットは換金の条件や元本割れの可能性と併せて判断することが大切です。
- 大型実物資産に10万円から参加できる理由
- 株価と異なる値動きと分散の考え方
- 税制と運用の手間を抑える仕組み
- 情報開示・倒産隔離・途中売却・運営体制
- メリットが活きる人・活きない人と注意点

オルタナのメリット早見|8つの魅力と注意点
オルタナのメリットは、少額参加・値動き・税制・手間・開示・倒産隔離・換金窓口・運営体制の8つに整理できます。どのメリットにも限界があり、元本や分配を保証するものではありません。
それぞれ見ていきましょう。
8つのメリットを根拠と限界から確認する
オルタナのメリットを考えるときは、「何が根拠になっているか」と「どこまでが期待できる範囲か」をセットで見ることが大切です。メリットごとに公式の根拠と限界を並べると、過大評価も過小評価も避けやすくなります。
たとえば「10万円から始められる」というメリットは、公式サイトの案内が根拠です。一方で、最低申込金額や募集条件は案件ごとに異なるため、申し込む前に個別の条件を確かめる必要があります。
「資産が守られる仕組み」も同じです。信託を使った倒産隔離は運営会社の経営と投資家の資産を切り離す設計ですが、投資対象の値下がりや元本割れを防ぐ仕組みではありません。
8つのメリットと、それぞれの根拠・限界は次の表のとおりです。
| メリット | 公式の根拠 | 限界・注意点 |
|---|---|---|
| 大型の実物資産に原則10万円から | 公式サイトの案内(1口1万円の案件が中心) | 最低申込金額は案件ごとに確認が必要。単一案件への集中は残る |
| 株価と異なる値動き | 鑑定評価額をもとにした基準価額を年2回程度更新 | 更新が少なくても、値下がりしないわけではない |
| 税制がシンプル | 分配金の配当所得部分は申告分離課税20.315% | NISAは使えない。全員の税負担が軽くなるとは限らない |
| 運用の手間がかからない | 物件の取得・運用・管理は運営側が担当。運用レポートとスマホで確認 | 目論見書の確認と投資判断は自分で行う |
| 情報開示が手厚い | 目論見書・有価証券届出書、鑑定評価額・借入割合・PMLの開示 | 開示が充実していても、損失を防げるとは限らない |
| 資産が守られる仕組み | 信託を使った倒産隔離 | 投資対象の値下がりや元本割れは防げない |
| 途中売却の窓口がある | 運営会社への買取申込。実績477件・4億円超(2024年7月〜2025年5月) | 成立・価格・時期は保証されない |
| 三井物産グループの運営体制 | 組成・販売・運用をグループで担当。資産運用総額 約2,800億円(2026年4月末時点) | 元本保証や損失補填を意味しない |
メリットの数が多いほど魅力的に見えますが、自分の資金の使い方に合うメリットがどれかを見極めることが、判断の出発点になります。
全体像を押さえてメリットを比較する
サービスの仕組みや特徴の全体像は、オルタナとは?仕組みと特徴をわかりやすく解説で先に押さえておくと、各メリットの位置づけがつかみやすくなります。
全体像で「どんな商品か」をつかみ、この記事で「どこが強みで、どこに限界があるか」を確かめるという順に読むと、比較の軸がぶれにくくなります。
実際に利用している人の声や評価は、オルタナの評判・口コミで確認できます。評判と公式の開示情報を両方見ることで、一方に偏らない判断がしやすくなります。
運営者の経験も参考にしながら、判断は案件の条件とリスクを基準にします。
資産と金額のメリット|大型の実物資産に10万円から
オルタナの最も分かりやすいメリットは、個人では手が届きにくい大型の実物資産に、原則10万円から参加できることです。少額でも、投資先が1つの案件に集中する点は変わりません。
原則10万円から大型の実物資産に参加できる
都心のマンションやオフィスビル、ホテル、物流施設、インフラといった資産は、1棟・1施設で数十億円規模になることも珍しくありません。個人がこうした資産を単独で買うのは、現実的ではありません。
オルタナでは、大型の実物資産に、原則10万円から投資できます。1口1万円の案件が中心で、最低申込金額(原則10万円)を満たしたうえで、1万円単位で口数を増やす形です。
ここで注意したいのは、「1口1万円」と「1万円から申し込める」は別の話だという点です。口数の単位が1万円でも、最低申込金額は案件ごとの募集条件で決まります。申し込む前に、案件詳細ページで最低申込金額と申込単位を確かめておきましょう。
少額から参加できることは、投資額を自分で調整しやすいというメリットにもつながります。最初は小さな金額で仕組みを理解し、運用レポートの読み方に慣れてから金額を考える、という進め方もできます。
都心レジデンス・オフィス・ホテル・物流・インフラを検討できる
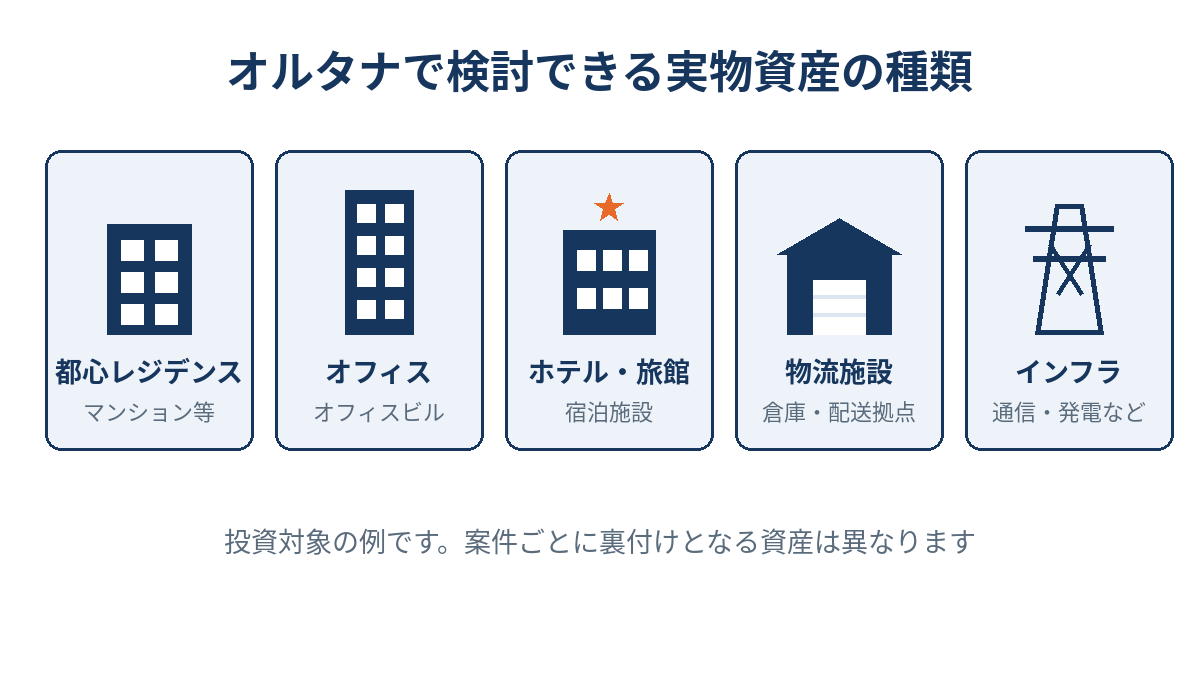
オルタナで扱う対象資産は、都心レジデンス(住居)・オフィス・ホテル・物流施設・インフラと幅があります。資産の種類によって、収益が生まれる背景が異なる点が、検討するうえでの面白さです。
- 都心レジデンス:住む人からの賃料が収益の背景になる
- オフィス:入居する企業からの賃料が中心になる
- ホテル:宿泊の需要や運営の状況が収益に関わる
- 物流施設:倉庫を使う事業者の需要が関わる
- インフラ:社会の基盤となる施設の事業の収益が関わる
ただし、すべての種類の資産が、いつでも募集されているわけではありません。また、資産の名前だけで選ぶのではなく、物件の所在地・収益の構造・借入の割合まで確かめることが大切です。
資産の特性や開示資料からファンドを比べる方法は、オルタナのファンドの選び方で詳しく整理しています。
対象資産の幅はオルタナの魅力ですが、オルタナは元本保証のない投資商品です。資産の種類や募集条件は、案件ごとの資料で確かめましょう。
値動きと分散のメリット|株価と異なる動きを取り入れる
オルタナの価格は、鑑定評価額をもとにした基準価額で、年2回程度更新されます。日々の値動きがないことと、価値が下がらないことは別の話です。
それぞれ見ていきましょう。
鑑定評価ベースで基準価額が年2回程度更新される
株式や上場投資信託は、取引所で売買されるたびに価格が動きます。これに対してオルタナの基準価額は、不動産鑑定などの評価額をもとに、年2回程度更新される仕組みです。
そのため、日々の値動きがなく、毎日価格を確認して一喜一憂する必要がありません。株価のように、ニュースひとつで価格が大きく動く場面に振り回されにくい点は、保有を続けやすいというメリットにつながります。
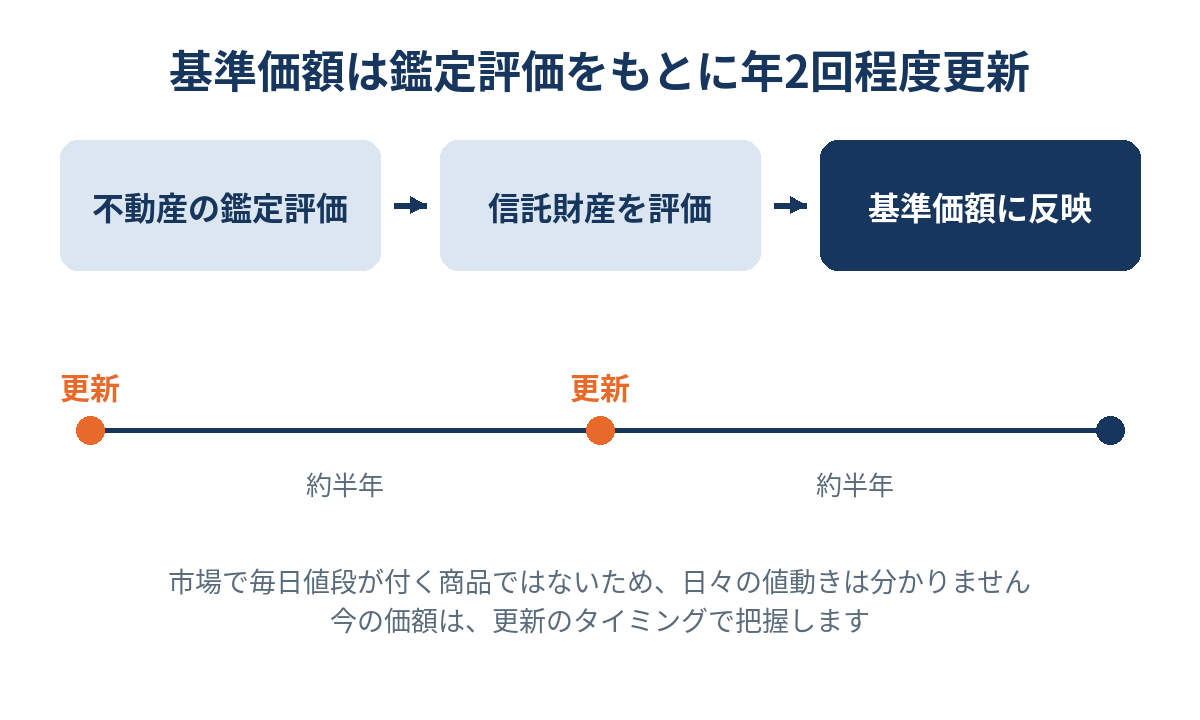
ただし、表示される価格の動きが少ないことと、実物資産の経済的な価値が変わらないことは同じではありません。更新の間にも資産の価値は変化しており、次の評価で基準価額が下がる可能性があります。
「価格が動かない」のではなく、「価格を測る頻度が少ない」と理解しておくと、誤解を避けられます。
株式市場の乱高下に振り回されにくい分散先になる
株式を中心に資産を持っている人にとって、オルタナは評価の仕組みが異なる資産を加える選択肢になります。株価とは違う仕組みで価格が決まるため、資産の分散先として検討できます。
株式市場が大きく下がった日でも、オルタナの基準価額がその日のうちに動くことはありません。日々の市場の変動から距離を置いて保有しやすい点は、株式と組み合わせるときの検討材料になります。
一方で、景気の悪化や金利の上昇などは、株式だけでなく不動産やインフラの価値にも影響する可能性があります。株式と組み合わせても、損失を避けられることは保証されません。
分散の効果がどの程度になるかは、資産全体の配分や保有する案件によって変わります。具体的な数値で効果を断定せず、「異なる仕組みの資産を持つ」という考え方で検討するのが現実的です。
日々の値動きがないことと、元本が減らないことは別です。
ミドルリスク・ミドルリターンの位置づけを理解する
オルタナは、預金や株式と比べるときに、ミドルリスク・ミドルリターンの位置づけで検討されることが多い商品です。実物資産の賃料や事業の収益をもとにした分配と、評価に基づく価格という特性が、その背景にあります。
ただし、この位置づけは検討するうえでの目安であり、商品全体のリスクが一律に決まっているわけではありません。同じオルタナの案件でも、借入の割合や資産の種類、運用期間によってリスクの大きさは変わります。
また、案件ごとに示される利回りは、あくまで想定利回りです。実際の分配や売却の結果は、想定と異なる場合があり、元本保証もありません。
元本割れが起こる要因は、オルタナは元本割れする?仕組みと確認ポイントで詳しく解説しています。想定利回りと実際の収益の違いや利回りの計算方法は、オルタナの利回りの考え方で確認できます。
税金と手続きのメリット|税負担を把握しやすく運用の手間も少ない
オルタナは、税負担の見通しを立てやすく、物件管理の手間もかからない点がメリットです。ただし、NISAは利用できず、投資判断まで任せられるわけではありません。
それぞれ見ていきましょう。
分配金の配当所得部分は申告分離課税20.315%
オルタナの分配金のうち、配当所得にあたる部分は、申告分離課税で税率20.315%の一律です。ほかの所得と合算せずに税率が決まるため、税負担を事前に読みやすいのが特徴です。
比較されやすい不動産クラウドファンディングの分配金は、一般に雑所得として総合課税の対象になります。総合課税は給与などほかの所得と合算して税率が決まるため、所得が高い人ほど、負担の見通しが立てにくくなることがあります。
違いは、次の表のとおりです。
| 比較項目 | オルタナ | 不動産クラウドファンディング |
|---|---|---|
| 所得の区分 | 分配金の配当所得にあたる部分 | 分配金は一般に雑所得 |
| 課税の方式 | 申告分離課税 | 総合課税 |
| 税率の決まり方 | 20.315%の一律 | ほかの所得と合算して決まる |
ただし、申告分離課税だからといって、すべての人の税負担が軽くなるとは限りません。また、オルタナはNISAを利用できないため、非課税で運用することはできません。「税制がシンプル」と「税金がかからない」は別のことです。
特定口座の源泉徴収ありなら原則として確定申告が不要
オルタナでは、特定口座で取引します。特定口座の「源泉徴収あり」を選んでいれば、原則として確定申告は不要です。
税金の計算や納付が口座の中で行われるため、会社員など普段は確定申告をしない人にとって、手続きの手間を抑えやすいのがメリットです。毎年の申告書づくりに時間を取られにくくなります。
ただし、本人の申告の事情や口座の条件によっては、源泉徴収ありでも申告が必要になる場合があります。どの口座を選んでいるかは、ログイン後の画面で確かめておきましょう。
口座ごとの申告の要否や、分配金の税額の計算、例外となるケースは、オルタナの税金・確定申告で詳しく解説しています。
物件管理を任せられスマホで確認できる
オルタナでは、物件の取得・運用・管理を運営側が行います。入居者の募集や建物の修繕、テナントとのやり取りなどを、投資家が自分で行う必要はありません。
投資家のもとには運用レポートが届き、運用の状況はスマホから確認できます。申込みから状況の確認までスマホで完結するため、忙しい人でも続けやすい仕組みです。
よく「ほったらかしで運用できる」と言われますが、これは物件管理の手間が少ないという意味に限られます。目論見書の確認や投資判断、運用状況のチェックまで不要になるわけではありません。
運営者はFP1級の視点から、「管理を任せること」と「判断を任せること」を分けて捉えることを重視しています。口座開設の流れやアプリの操作は、オルタナの始め方で確認できます。
物件管理は任せても、目論見書と運用レポートの確認は続けます。
手間が少ないことはメリットですが、オルタナは元本保証のない投資商品です。管理を任せる場合も、案件の条件とリスクは自分で確かめましょう。
開示と守りのメリット|判断材料と倒産隔離の仕組みがある
オルタナは、有価証券としての情報開示と、信託を使った倒産隔離の仕組みを備えています。どちらも判断や保全の材料であって、損失を防ぐ保証ではありません。
それぞれ見ていきましょう。
目論見書・有価証券届出書で投資判断の材料を得られる
オルタナの商品は有価証券として扱われるため、案件ごとに目論見書と有価証券届出書が公開されます。投資対象・収益の構造・リスクを、公式の書類で確かめられるのがメリットです。
目論見書には、どの資産に投資するのか、収益がどこから生まれるのか、どんなリスクがあるのかがまとめられています。広告や紹介記事の情報だけでなく、一次資料にあたって判断できる点は、投資家にとって大きな材料になります。
ただし、情報が開示されていることと、投資判断が正しくなることは別です。書類の量が多いからといって、損失を防げるとは限りません。まず「収益の源泉」と「リスク要因」の項目から読むなど、確認する順番を決めておくと読み進めやすくなります。
鑑定評価額・借入割合・PMLで案件を比較できる
オルタナでは、案件ごとに鑑定評価額・借入割合・PML(予想最大損失率)などが開示されます。複数の指標を並べることで、案件どうしの違いを比べやすくなります。
- 鑑定評価額:資産の価格の評価の根拠を確かめる材料
- 借入割合:投資額のうち借入がどれくらいかという財務面の材料
- PML(予想最大損失率):地震による損失の大きさを見積もる判断材料
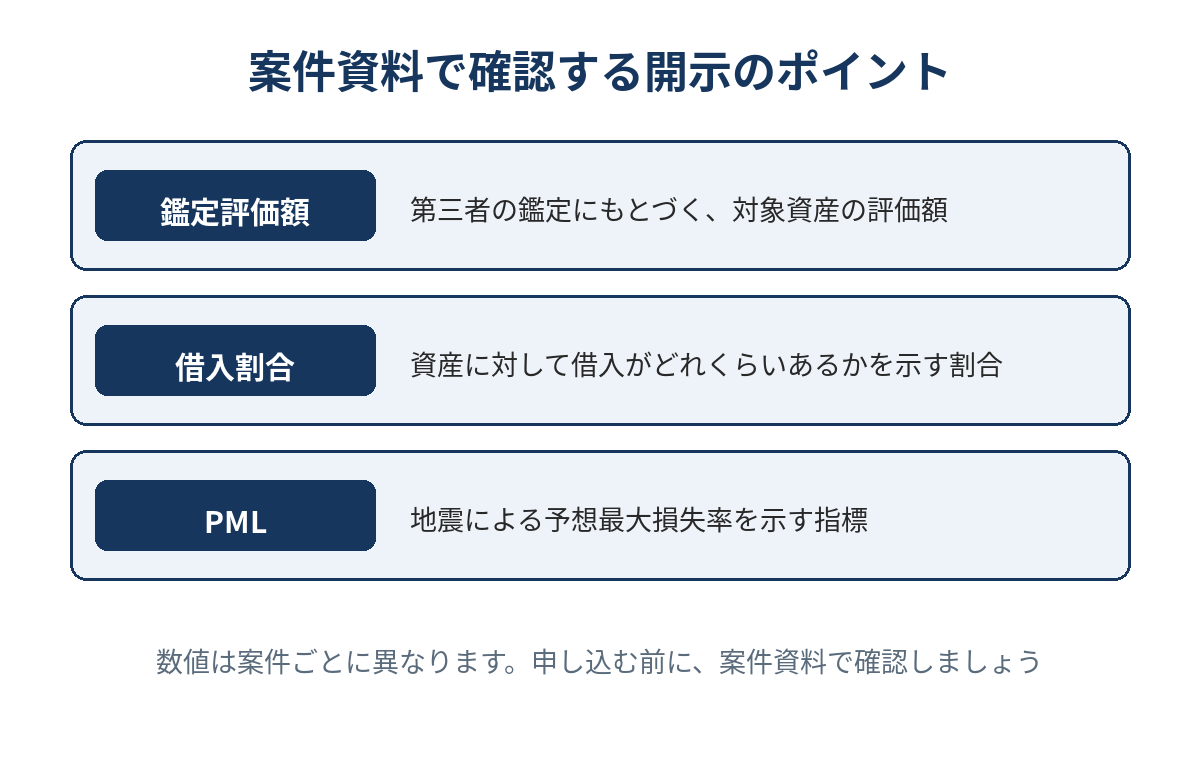
ひとつの指標だけで決めるのではなく、資産の種類や運用期間と合わせて総合的に見ることが大切です。たとえば借入割合が低くても、資産の種類や立地によってリスクの性質は変わります。
PMLは、あらゆる損失の上限や将来の実際の損失を保証する数値ではありません。指標の意味を理解したうえで、比較の材料として使いましょう。開示指標を照らし合わせてファンドを選ぶ手順は、オルタナのファンドの選び方で解説しています。
信託を使った倒産隔離で運営会社の経営と資産を切り離す
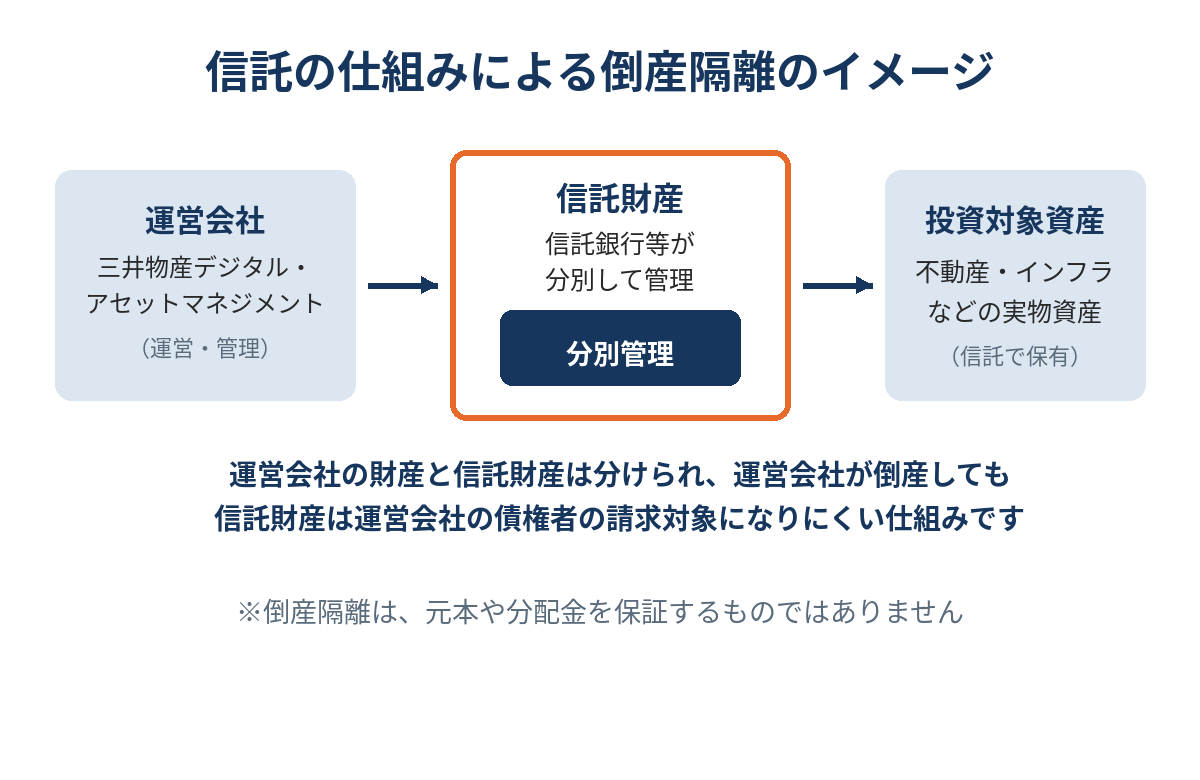
オルタナは、信託を使った倒産隔離の仕組みを取り入れています。運営会社の経営と投資家の資産が切り離される設計で、資産は分別管理されます。
この仕組みによって、運営会社の経営状況と、投資対象の資産を分けて考えることができます。運営主体の信用だけに頼らない設計になっている点は、メリットのひとつです。
ただし、倒産隔離は、投資対象の値下がりや分配の減少、元本割れを防ぐ保証ではありません。守られるのは「運営会社の経営から資産を切り離す」部分であり、資産そのものの価格変動のリスクは投資家が負うことになります。
倒産隔離の法的な仕組みや運営会社の体制は、オルタナの運営会社と資産保全の仕組みで詳しく確認できます。
倒産隔離と、投資対象の価格が下がるリスクは分けて確認します。
換金と運営のメリット|途中売却の窓口とグループの体制
オルタナには、運用の途中で換金を申し込める窓口と、三井物産グループによる運営体制があります。どちらも、換金の成立や元本を保証するものではありません。
それぞれ見ていきましょう。
運営会社への買取申込という途中売却の窓口がある
オルタナの受益権には譲渡制限があり、株式のように市場で自由に売買することはできません。その一方で、運営会社への買取申込という、運用の途中で換金を申し込める手段が用意されています。
運用期間中に資金が必要になったとき、換金を申し込む窓口があることは、換金の約束ではなく「選択肢のひとつ」として捉えるのが適切です。
買取申込には条件があり、成立するかどうか、価格、希望する時期に換金できるかは保証されません。上場商品のように、好きなタイミングで売れるわけではない点に注意が必要です。
途中売却にかかる費用を含め、オルタナで発生する手数料は、オルタナの手数料で確認できます。
公式コラムの途中売却実績は477件・4億円超
オルタナの公式コラムでは、2024年7月〜2025年5月の途中売却の実績として、477件・4億円超が公表されています(ALTERNA公式コラム)。
この数字から、買取申込の窓口が実際に利用されていることが分かります。「途中売却の仕組みがある」という説明だけでなく、利用の実績が公表されている点は、判断材料のひとつになります。
ただし、この数字は上記の対象期間の実績であり、最新の累計ではありません。過去に成立した実績は、今後の買取の成立や価格を保証するものではありません。途中売却を前提に投資するのではなく、運用期間を通じて保有できる資金で検討することが基本です。
三井物産グループが組成・販売・運用を担う
オルタナは、三井物産グループが運営するサービスです。ファンドの組成・販売・運用をグループで担う体制になっており、公式サイトでは資産運用総額 約2,800億円(2026年4月末時点)の実績が示されています。
組成から運用までを同じグループで担う体制や、資産運用の実績は、運営体制を判断する材料になります。
ただし、グループの規模や実績は、元本保証や親会社による損失の補填を意味しません。運営体制はあくまで判断材料のひとつで、個別の案件のリスクは別に確かめる必要があります。
組成・販売・運用の主体や運営の体制は、オルタナの運営会社と資産保全の仕組みで詳しく解説しています。
運営体制は検討の材料になりますが、オルタナは元本保証のない投資商品です。募集中の案件は、条件とリスクを確かめてから判断しましょう。
メリットが活きる人・活きない人|資金の用途から判断する
オルタナのメリットが活きるかどうかは、投資する資金の用途と、保有の方針によって変わります。メリットの数ではなく、自分の条件に合うかで判断することが大切です。
それぞれ見ていきましょう。
余裕資金で分散し管理の手間を抑えたい人に向く
オルタナのメリットが活きやすいのは、当面使う予定のない余裕資金で、株式とは異なる資産に分散したい人です。大型の実物資産に少額から参加できること、日々の価格を確認する必要が少ないこと、物件管理を任せられることを評価できる人に向いています。
前提になるのは、生活防衛資金や近く使う予定の資金と切り分けておくことです。運用期間を通じて保有できる資金であれば、途中で換金できるかどうかに左右されにくくなります。
判断の軸ごとに整理すると、次の表のとおりです。
| 判断軸 | メリットが活きる人 | 活きにくい人 |
|---|---|---|
| 資金の用途 | 当面使う予定のない余裕資金 | 生活費や近く使う予定の資金 |
| 保有期間の考え方 | 運用期間を通じて保有を検討できる | 必要なときにすぐ現金化したい |
| 管理の手間 | 物件管理を任せ、資料の確認に時間を使いたい | 日々の価格を見て自分で売買したい |
| 税制の優先順位 | 申告分離課税で負担を見通したい | NISAの非課税を優先したい |
| 元本への考え方 | 元本割れの可能性を理解している | 元本保証を求める |
ただし、向く条件に当てはまっても、個別の案件が自分に合うかは別に判断が必要です。資産の種類、運用期間、借入割合などを、案件ごとに確かめることを忘れないようにしましょう。
即時換金・元本保証・NISAを重視する人には向かない
一方で、すぐに使う可能性がある資金、損失を受け入れられない資金で投資を考えている人には、オルタナは向きません。途中売却の窓口はあっても、希望する時期に換金できる保証はないためです。
また、NISAの非課税枠を優先して使いたい人にとっても、オルタナは選択肢になりにくいでしょう。オルタナはNISAを利用できず、分配金や売却益は課税の対象になります。
メリットの多さだけで商品選びを完結させず、弱点も確かめてから判断することが大切です。オルタナの弱点や注意点は、オルタナのデメリットにまとめています。この記事と併せて読むと、メリットとデメリットを同じ目線で比べることができます。
申込みを急ぐ必要はありません。資金の用途と保有の方針を決めてから、案件を検討しても遅くはありません。
メリットとデメリットを並べてから、余裕資金の範囲で判断します。
オルタナのメリットに関するよくある質問
まとめ|メリットと限界を合わせて投資判断する
- 少額から大型実物資産に参加できる
- 分散・税制・管理の手間にメリットがある
- 開示・倒産隔離・換金窓口にはそれぞれ限界がある
- 余裕資金と保有方針が合うかを先に確かめる
メリットが活きるかは、資金の用途と保有の方針によって変わります。元本保証はなく、デメリットも合わせて確認することが大切です。
8つのメリットを資金用途と保有方針に照らす
オルタナには、大型の実物資産に原則10万円から参加できること、株価と異なる値動き、シンプルな税制、物件管理の手間の少なさ、手厚い情報開示、倒産隔離、途中売却の窓口、三井物産グループの運営体制という8つのメリットがあります。
これらのメリットが活きやすいのは、余裕資金で分散したい人や、物件管理の手間を抑えたい人です。一方で、すぐに換金したい人、元本保証を求める人、NISAを優先したい人には合いにくい商品です。
8つのメリットのうち、自分にとって意味のあるものがどれかを絞り込むと、検討の軸がはっきりします。
デメリットと募集条件を確認して判断する
メリットを確かめたら、次は弱点も同じ目線で確認しましょう。オルタナの注意点は、オルタナのデメリットで整理しています。
投資を検討する案件は、目論見書と募集条件を確かめてから判断します。最低申込金額、運用期間、想定利回り、借入割合などは、案件ごとに異なります。
オルタナは元本保証のない投資商品で、想定利回りどおりの分配や元本の回収は保証されません。判断を急がず、余裕資金の範囲で、納得できる案件を選ぶことが大切です。
コメント