退職金や長年積み立ててきた貯蓄の置き場として、オルタナ(ALTERNA)を検討する50代・60代が増えています。
オルタナは老後資金の「全部」を置く場所ではなく、期間と流動性の条件がライフプランと合う余裕資金に限れば、選択肢になり得る運用先です。
元本保証はなく、運用期間中は原則として自由に現金化できないため、生活費や近い将来に使うお金を入れる場所ではありません。
- 年齢上限は2023年に撤廃済みで、論点は年齢ではなく期間と流動性であること
- 原則約5年の運用期間と最大1年程度の延長が、ライフイベントとどう重なるか
- 生活防衛資金・年金・オルタナの役割分担の考え方
- 途中売却の制約や元本保証がないことなど、老後フェーズ特有の注意点
- 判断のための確認手順と、向いている人・向いていない人の見分け方

老後資金とオルタナの相性の全体像
「60代でも申し込めるのか」という年齢の心配は、実はすでに解消されています。
オルタナ本体の年齢上限は2023年6月1日に撤廃されており、現在の公式案内では対象は申込時点で18歳以上の日本居住者の個人(審査あり)で、上限年齢の記載はありません。
本当に確認すべきなのは年齢ではなく、約5年という運用期間と、途中で現金化しにくい流動性の制約が、自分の老後の計画と合うかどうかです。
それぞれ見ていきましょう。
年齢制限は撤廃されている(2023年)
オルタナには以前、70歳までの年齢制限がありました。公式ニュース(2023年6月2日)では「これまで70歳までの年齢制限を設けておりましたが、2023年6月1日から71歳以上の方にもご利用いただけるようになりました」と案内されており、上限は撤廃済みです。70歳を超えているからという理由だけで、申し込みの対象から外れることはありません。
ただし、提携チャネル経由の案内では「満18歳以上満70歳未満」といった異なる表記が残る場合があります。申込経路ごとの最新の案内で確認してください。
なお、広告経由の申込で見かける年齢の範囲は、広告の成果条件として設定されたもので、商品そのものの申込条件とは別の話です。年齢で門前払いされることはなくなった一方、審査はあり、誰でも無条件に利用できるわけではない点は押さえておきましょう。
論点は年齢ではなく期間と流動性
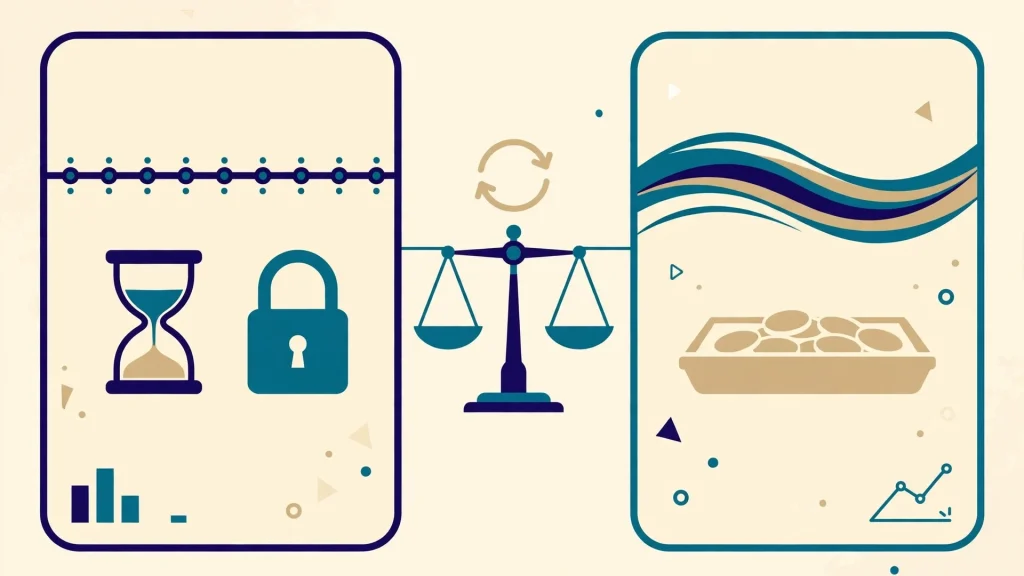
年齢の壁がなくなった分、判断の中心は2つの条件に移ります。1つ目は運用期間で、オルタナの案件は原則約5年、案件により最大1年程度の延長があり得ます。2つ目は流動性で、運用期間中は原則として自由に売却して現金化できません。
つまり、オルタナと老後資金の相性は、「何歳か」ではなく「そのお金をいつ使うか」で決まります。次の節の早見で、自分の状況がどちらに近いかを先に確認してください。
向いている人・向いていない人の早見
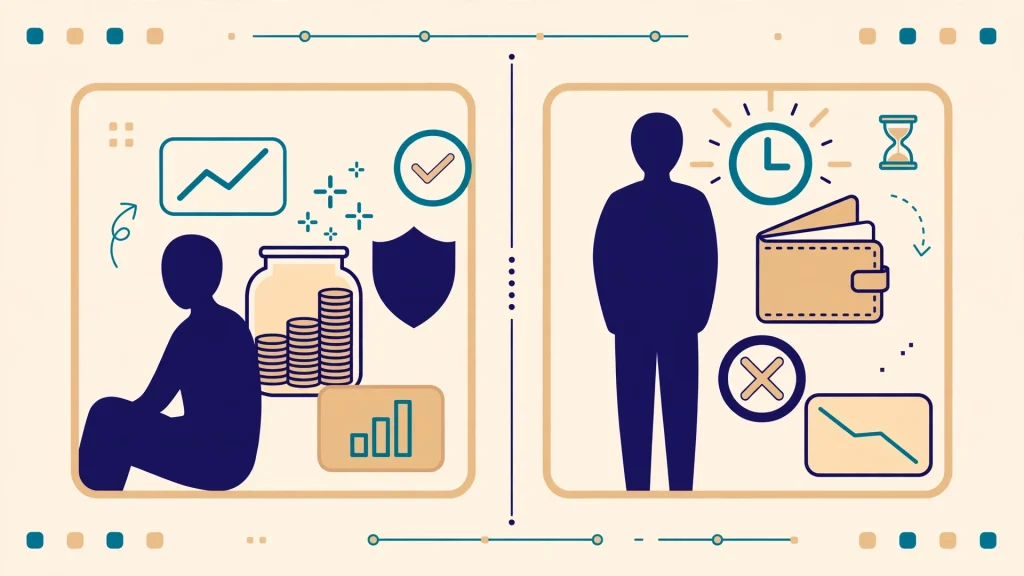
大まかな線引きは次のとおりです。向いているのは、生活費と当面の出費用のお金を預金で確保したうえで、5年以上使う予定のない余裕資金がある人です。逆に、退職金の大半をそのまま回そうとしている人や、数年以内に使う予定のあるお金しか手元にない人は、向いていません。
| 確認項目 | 選択肢になり得る人 | 向いていない人 |
|---|---|---|
| 資金の性格 | 生活費と別に確保した余裕資金がある | 生活費や退職金の大半を回そうとしている |
| 使う時期 | 5年以上使う予定がない | 数年以内に使う予定が決まっている |
| 元本割れへの耐性 | 元本保証がなく減る可能性を受け止められる | 絶対に減らしたくないお金である |
| 現金化の必要性 | 途中で現金化できなくても生活に支障がない | 急な出費にそのお金で対応する想定である |
この早見はあくまで入口です。「向いていない人」の項目に1つでも当てはまる場合は、そのお金をオルタナに入れる判断は見送るのが無難です。デメリット全般の整理は、オルタナのデメリットもあわせて確認してください。
年齢で諦める必要はありません。ただし「いつ使うお金か」の確認が、年齢の確認よりずっと重要です。
運用期間とライフイベントの整合
オルタナの運用期間は、老後の時間軸と照らして考える必要があります。
運用期間は原則約5年で、案件によっては最大1年程度の延長があり得るため、「5年後に必ず戻る」とは考えない設計が必要です。
一方で、早期償還で予定より早く戻る可能性もあり、期間は前にも後ろにもずれるものとして扱います。
それぞれ見ていきましょう。
約5年の運用期間と最大1年の延長
オルタナの案件の運用期間は、原則約5年とされています。公式セミナーの質疑でも、償還時期について「原則として約5年後の売却を目指し、必要に応じて最大1年程度の延長があり得る」という趣旨の説明がされており、期間には幅がある前提です。具体的な売却・償還の期限は案件ごとに異なるため、特定の案件の期限を一般論として受け取らないでください。
判断の目安は、「延長後の時期まで、そのお金が戻らなくても生活が回るか」です。原則の5年ではなく、延びた場合の時期で生活設計が崩れないことを確認してから申し込むのが、老後フェーズでの安全な見方です。
使う時期が決まっているお金との相性
住宅のリフォーム、車の買い替え、子や孫への援助、医療・介護の備えなど、老後には時期の読める出費がいくつもあります。使う時期が決まっているお金は、運用期間と重なる可能性が高いため、オルタナではなく預金などいつでも引き出せる形で持つのが基本です。
例えば5年後にリフォームを予定している場合、その資金をオルタナに入れると、償還が延長された時点で計画が崩れます。お金ごとに「使う時期のラベル」を付けて分けることが、実務上の第一歩です。
時期が未定でも、「家族の状況次第で急に必要になるかもしれないお金」は、使う時期が決まっているお金に準じて扱うのが無難です。老後の出費は予定どおりに来るとは限らないため、余裕資金の線引きは厳しめに引くほうが安全です。
早期償還で早く戻る可能性もある
期間はずれるのは後ろ方向だけではありません。対象物件の売却が早く進めば、早期償還で予定より早く資金が戻る可能性もあります。早く戻ること自体は悪いことではありませんが、その時点で運用は終わるため、「想定利回りが長く続く」という前提の計画は崩れます。
まとめると、オルタナの運用期間は「約5年を中心に、前後へずれる幅のある期間」として扱うのが正確です。戻る時期を1点に決め打ちした生活設計とは相性が悪い、という理解が期間面の結論になります。
老後の資金の役割分担
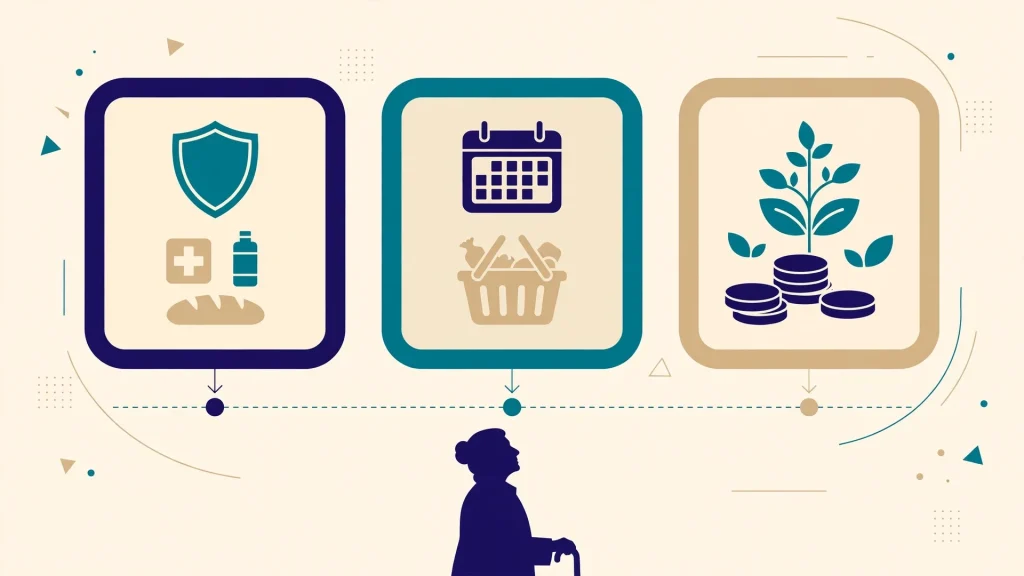
オルタナを検討する前に必要なのは、老後のお金全体の役割分担です。
生活防衛資金は預金で分け、年金は日々の生活費の土台に置き、オルタナはそのどちらでもない「余裕資金」の範囲だけで考える——この順番を守ることが、老後フェーズでの分担の基本です。
退職金のような一括資金が入った直後ほど、この切り分けを先に済ませることが大切です。
それぞれ見ていきましょう。
生活防衛資金は預金で分ける
最初に分けるべきなのは、生活防衛資金です。年金だけでは賄えない生活費の不足分や、病気・介護などの突発的な出費に備えるお金は、いつでも引き出せる預金で確保します。収入が年金中心になる老後では、現役世代以上にこの備えの厚みが生活の安定を左右します。
この生活防衛資金と、当面数年の出費用のお金を先に切り分けた残りが、初めて「運用を検討できる余裕資金」になります。順番が逆になり、余裕資金の計算をせずに投資額を先に決めると、生活の土台そのものを運用に回すことになりかねません。
年金・預金・オルタナの役割の違い
3つの役割は、そもそも性質が異なります。年金は生涯にわたって受け取れる生活費の土台、預金はいつでも使える流動性の置き場、オルタナは余裕資金を中期間置いて想定利回りを狙う運用の置き場です。オルタナの分配は年2回が原則で、年金の代わりになるような定期・確実な収入ではありません。
| 置き場 | 主な役割 | 流動性・確実性 |
|---|---|---|
| 年金 | 生活費の土台となる収入 | 生涯受け取れる公的制度が中心 |
| 預金 | 生活防衛資金・当面の出費の備え | いつでも引き出せる。元本確保型 |
| オルタナ | 余裕資金の中期間の運用 | 原則約5年は拘束。元本保証なし・想定利回りは保証されない |
役割が違う以上、「預金の金利が低いから、その分をオルタナへ」という置き換えは成り立ちません。預金の役割は利回りではなく流動性と確実性であり、その役割を担えるのは預金だけです。オルタナは、あくまで役割分担の3番目として位置づけてください。
一括資金を一度に入れない考え方
退職金のようにまとまったお金が入ると、一度に運用へ回したくなるものです。しかし、オルタナは10万円単位で申し込め、案件ごとに募集時期も異なるため、一括資金を一度に全額入れる必要はそもそもありません。時期を分けて申し込めば、償還時期の集中も避けられます。
例えば手元にまとまった余裕資金がある場合でも、最初は一部だけを申し込み、運用の流れを経験してから追加を判断する方法があります。最低金額や申込単位の詳細は、オルタナの最低金額で確認してください。
一度に入れないことは、判断を先送りすることではありません。「全部入れるか、入れないか」の二択ではなく、「いくらまでなら期間と流動性の条件を受け入れられるか」を金額で区切ることが、一括資金との付き合い方です。
老後フェーズ特有の注意点
オルタナの注意点自体は現役世代と共通ですが、老後フェーズでは効き方が変わります。
途中売却の制約は「急な出費に対応できない」という形で、元本保証がない点は「損失を取り返す時間が限られる」という形で重みを増します。
相続や家族との共有も、老後では先に決めておくべき事項になります。
それぞれ見ていきましょう。
途中で現金化しにくい(途中売却の制約)
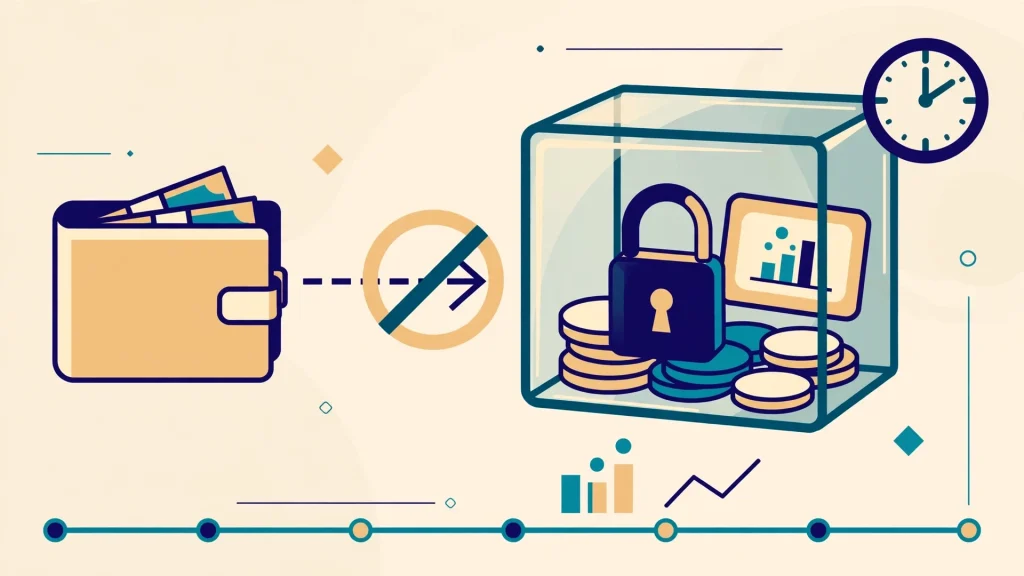
オルタナには、運用期間中に現金が必要になった場合の仕組みとして、買取申込による途中売却の窓口があります。ただし、受取額は基準価額をもとに計算され、手数料等が差し引かれるため、投資した金額を下回る金額でしか戻らない前提で考える必要があります。自由に・有利に現金化できる仕組みではない、という理解が正確です。
手数料の水準や条件は変わり得るため、この記事では数字を断定しません。途中売却を検討する際は、その時点の最新の条件を公式サポートで確認してください。
老後では、入院や介護の開始など、現金が必要になるタイミングが読みにくいものです。「いざとなれば途中売却できる」という考えを資金計画の前提に置かないことが、流動性リスクへの実務的な備えになります。
元本保証がなく取り返す時間が限られる
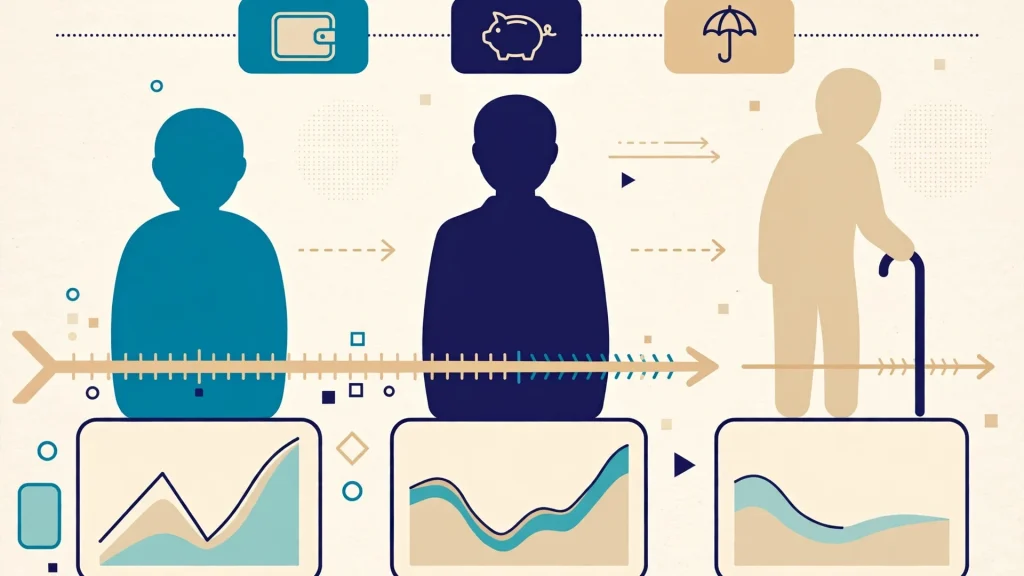
オルタナは元本保証のない商品で、想定利回りはあくまで「想定」であり、分配や償還の金額は保証されません。現役世代であれば、損失が出てもその後の収入で時間をかけて取り返す余地がありますが、収入が年金中心の老後では、その余地は小さくなります。これが、同じ商品でも年代によってリスクの重みが変わる理由です。
だからこそ、老後資金でオルタナを考える場合は、「想定利回りが得られるか」より先に「想定どおりにいかなかった場合に生活が回るか」を基準にしてください。下振れを前提にした判断が、この年代では何よりの安全策です。
相続・家族との共有を先に決める
老後の運用では、自分以外の人が関係する場面も想定しておきます。万一の際に、家族が「どこに・何を・いくら運用しているか」を把握できていないと、相続の手続きや資産の把握そのものが難航します。オルタナに限らず、運用している商品の一覧を家族と共有しておくことは、老後フェーズの備えの一部です。
共有の方法は、保有商品・金額・運用期間の見込みをまとめて家族に渡しておくシンプルな形で構いません。相続時の扱いや手続きの詳細は、オルタナの相続で整理しています。
家族に内緒で始めること自体は可能でも、老後の運用では「共有していないこと」自体がリスクになります。申込の前に、誰に・どこまで共有するかを決めておくことをおすすめします。
判断のための確認手順
ここまでの論点を、実際の判断の手順に落とし込みます。
要点は、資金の切り分けから進め、期間と流動性の条件を生活に照らしてから、最後に案件を見るという順番です。
想定利回りから入りると判断がぶれるため、順番そのものがリスク管理になります。
それぞれ見ていきましょう。
STEPで見る判断の進め方
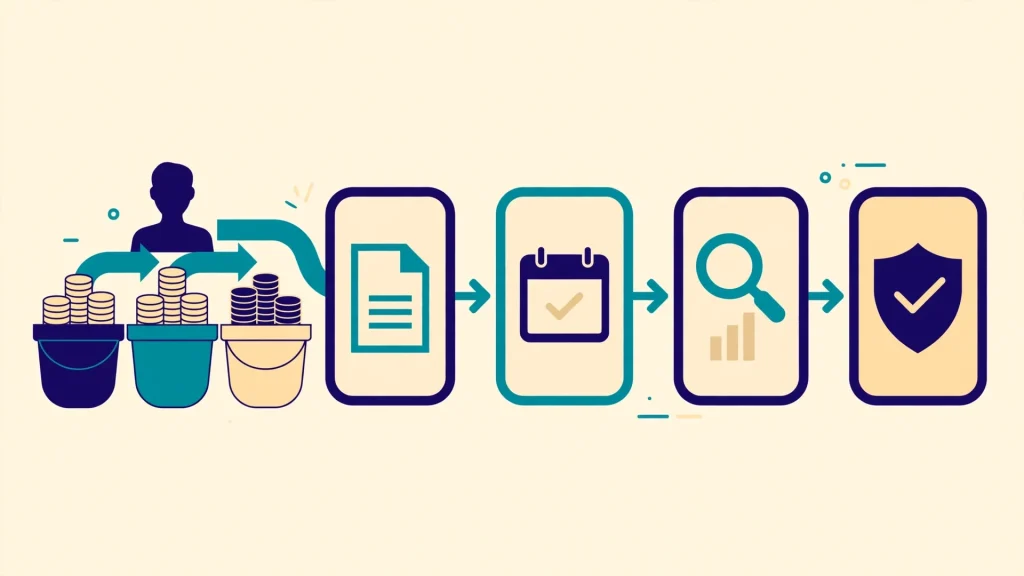
判断は、次の4つのSTEPで進めます。途中のSTEPで条件に合わないと分かった時点で、そのお金については「入れない」という結論も正解です。最後まで進むこと自体が目的ではありません。
年金の不足分と突発的な出費への備えを預金で確保し、残りを余裕資金として確定させます。
原則約5年・最大1年程度の延長があっても、また期間中に現金化できなくても、生活が回るかを確認します。
余裕資金の中で上限額を決め、一度に全額を入れない前提で、時期を分ける計画を立てます。
対象物件・運用期間・リスク欄を確認し、家族への共有の方法もあわせて決めてから判断します。
この順番の狙いは、「買うかどうか」より先に「買えるお金かどうか」を確定させることです。
公式セミナー(50〜60代向け)の活用
情報収集の手段として、公式セミナーも選択肢になります。運営会社は50〜60代向けに「老後資金を減らさないための投資とリスクの考え方」といった守り寄りのテーマのセミナーを開催しており、セミナーの質疑では運用期間や延長に関する公式の回答も示されています。記事だけでは分からない運用会社の説明の温度感を掴む材料になります。
セミナーは疑問を直接質問できる点も利点です。セミナーの種類と活用法は、オルタナのセミナー活用ガイドで解説しています。
ただし、セミナーで聞いた内容も、最終的には案件ページと目論見書の記載で裏を取ることが必要です。セミナーは理解を深める場として使い、申込の判断材料は公式文書でそろえる、という使い分けをしてください。
迷った場合の置き方(少額から)
条件は満たしそうだが迷いが残る場合は、金額を絞るという置き方があります。オルタナは10万円から申し込めるため、まずは少額で1案件を持ち、分配の受け取りや運用報告の流れを実際に経験してから、続けるかどうかを判断できます。
逆に、迷いの理由が「元本が減るかもしれないことへの不安」そのものである場合は、少額でも始めないという判断が正解です。金額の大小ではなく、不安の正体が条件面なのか感情面なのかを見極めてください。
判断は「お金の切り分け→期間と流動性の確認→金額の上限→案件の確認」の順番。途中で止まる結論も、立派な判断です。
オルタナと老後資金に関するよくある質問
まとめ|判断の軸は年齢ではなく、期間と流動性
オルタナと老後資金の相性について、年齢・期間・役割分担・注意点・確認手順の順に整理しました。
- 年齢上限は2023年に撤廃済み。判断の軸は年齢ではなく期間と流動性
- 運用期間は原則約5年で最大1年程度の延長があり得る。使う時期が決まったお金とは相性が悪い
- 生活防衛資金は預金、年金は生活の土台、オルタナは余裕資金の範囲だけが役割分担の基本
- 途中売却は投資額を下回る前提。元本保証がなく、老後は取り返す時間が限られる
- 判断は切り分け→期間確認→金額の上限→案件確認の順で進め、家族との共有も先に決める
老後資金とオルタナの付き合い方は、「申し込めるかどうか」ではなく「そのお金が約5年+延長の期間を待てるかどうか」で判断するのが結論です。条件が合う余裕資金に限れば選択肢になり得ますが、合わないお金については入れない判断こそが、老後の資産を守る行動になります。迷った場合は、公式セミナーや公式サポートで最新の条件を確認したうえで、少額から段階的に判断してください。
コメント