オルタナ(ALTERNA)とCREAL(クリアル)、どちらも少額から不動産などに投資できるサービスですが、どっちを選べばいいのか迷う方は多いはずです。
両者は仕組みの違う別ジャンルで、短期・少額で試すならCREAL、中長期で税制と大型資産を重視するならオルタナが大まかな線引きです。
ただし、どちらも元本保証はなく、表示される利回りはあくまで想定です。
- オルタナとCREALの仕組み・最低金額・運用期間の違い
- 利回りの「見え方」が違う理由と比べるときの注意点
- 申告分離課税と総合課税の差が手取りにどう効くか
- 倒産隔離・優先劣後・途中換金などリスク面の違い
- オルタナとCREALが向いている人と併用の考え方

オルタナとCREALの基本スペック比較
まずは両サービスの土台を並べます。
オルタナは有価証券であるデジタル証券、CREALは不動産特定共同事業法にもとづく匿名組合型のクラウドファンディングです。
この法的な位置づけの差が、税金や換金性の違いにつながっています。
それぞれ見ていきましょう。
オルタナとCREALの運営会社と仕組みの違い
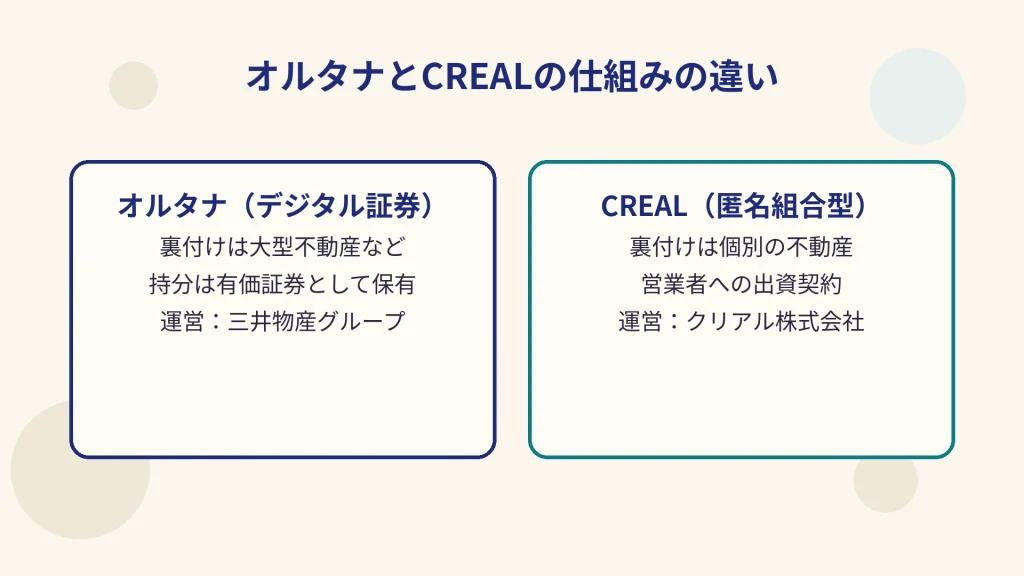
オルタナを運営するのは、三井物産グループの三井物産デジタル・アセットマネジメント株式会社です。オルタナでは不動産などの資産を裏付けとするデジタル証券を購入し、投資家は証券の保有者として分配を受けます。物件はオフィスやレジデンス、ホテルなど比較的大型の資産が中心です。
一方のCREALは、東証グロース上場のクリアル株式会社が運営する不動産クラウドファンディングです。投資家は事業者と匿名組合契約を結んで出資し、その事業から生じた利益の分配を受けます。「証券を買う」オルタナと「事業に出資する」CREALでは、投資家が持つ権利の中身がそもそも違います。
運営会社の顔ぶれも対照的です。オルタナの運営は三井物産グループの資産運用会社で、大型の不動産開発や運用の実績を土台に商品を組成しています。CREALの運営は不動産とITを組み合わせた上場企業で、個人向けの小口ファンドを数多く組成してきました。どちらも金融商品を取り扱う登録・許可を受けた事業者ですが、得意分野と商品の作り方が違うため、同じ不動産投資でも中身は別物になります。
口座の作り方も異なります。オルタナは口座開設の審査を経て、証券口座の中でデジタル証券を保有します。CREALは会員登録と投資家登録を行い、ファンドごとに匿名組合契約を結ぶ流れです。どちらもオンラインで完結しますが、手続きの性格は「証券口座の開設」と「出資契約の締結」で違うと理解しておくと、後の章の違いが腹落ちしやすくなります。
オルタナとCREALの比較表(金額・期間・利回り・税金)
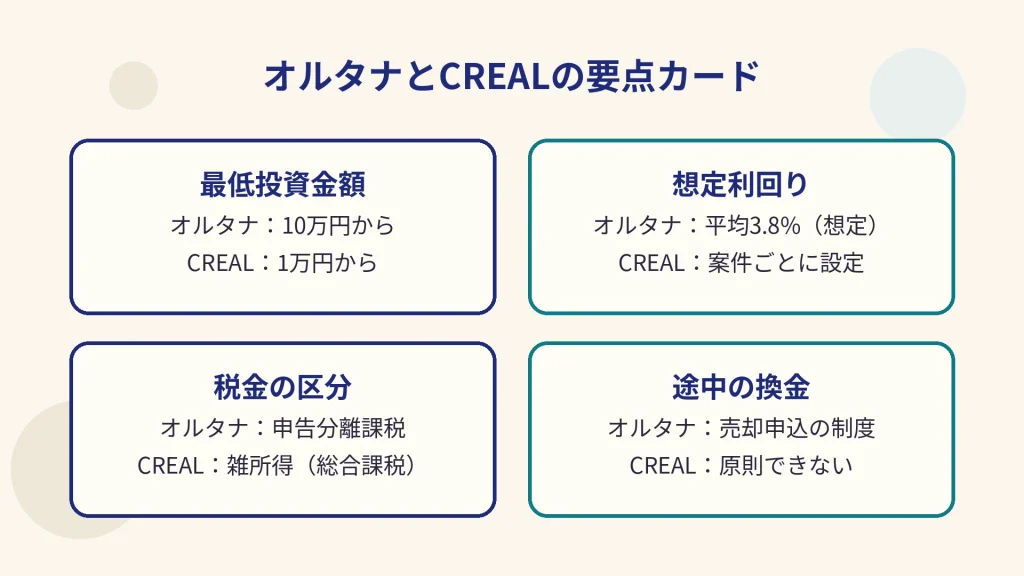
主な項目を表にまとめると次のとおりです。最低金額と運用期間はCREALが小さく短く、税金と途中換金の制度はオルタナに分があります。
| 項目 | オルタナ | CREAL |
|---|---|---|
| 運営会社 | 三井物産デジタル・アセットマネジメント | クリアル(東証グロース上場) |
| 法的な位置づけ | デジタル証券(有価証券) | 不動産特定共同事業法の匿名組合型 |
| 最低投資金額 | 原則10万円から | 1万円から |
| 想定利回り | 平均3.8%(過去18案件の募集時平均・2026年4月末時点) | 案件により年3〜6%程度が多い |
| 運用期間 | 5年程度が中心 | 平均約2年前後 |
| 分配金の税金 | 申告分離課税20.315%(特定口座で完結可) | 雑所得として総合課税 |
| 途中換金 | 売却申込期間に売却申請可(基準価額の97%で受取) | 原則不可 |
| 元本保証 | なし | なし |
表の利回りは数字だけを並べると比較を誤りやすい項目です。利回りは表示の前提が両者で違うため、数字の大小だけで優劣を決めないでください。詳しくは次章で整理します。
オルタナは有価証券、CREALは匿名組合という決定的な差
両者の違いを一言でまとめるなら、法的な位置づけです。オルタナのデジタル証券は金融商品取引法上の有価証券で、証券口座で管理され、特定口座も選べます。CREALの匿名組合出資は有価証券ではなく、不動産特定共同事業法のルールで運営されます。
この差は、分配金の税区分、途中で売れるかどうか、倒産時の資産の守られ方に波及します。「同じ不動産投資だから似たようなもの」と考えず、別ジャンルの商品として比べることが大切です。デジタル証券同士の比較はデジタル証券の比較で確認できます。
オルタナとCREALの利回りの違い
表面の数字だけを見ると、CREALの想定利回りのほうが高く見えがちです。
しかし、オルタナとCREALでは想定利回りに含まれる中身が違い、同じ土俵の数字ではありません。
見かけの利回り差の正体を知ることが、比較の第一歩です。
それぞれ見ていきましょう。
オルタナの利回りはインカム中心の表示
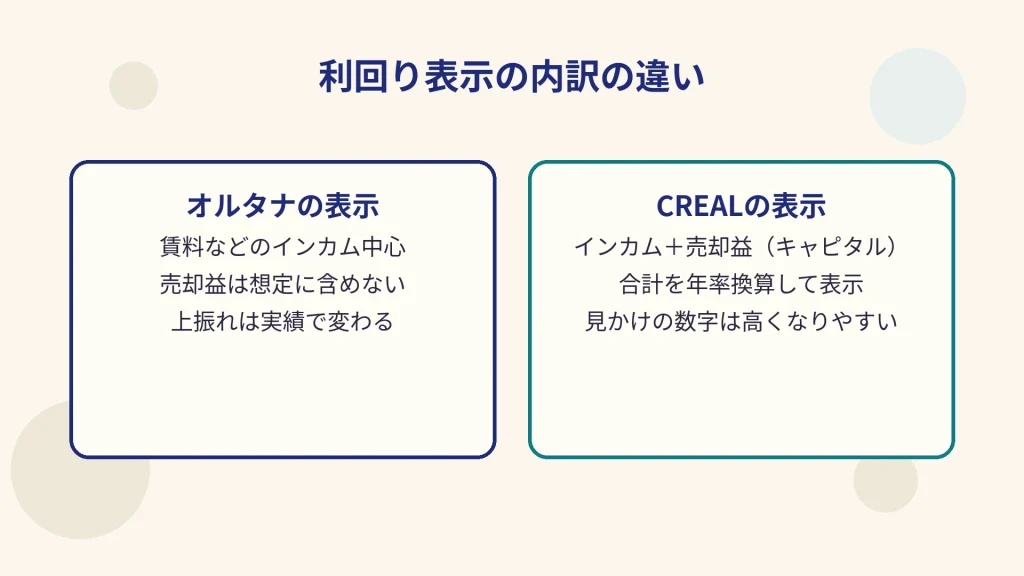
オルタナの想定利回りは、賃料収入などの運用期間中の収益(インカム)を中心に示されています。公式トップでは、想定利回りの平均が3.8%(過去18案件の募集時想定の平均・2026年4月末時点)と表記されています。物件の売却で生じる売却益は、想定には織り込まれない上振れ要素として扱われる設計です。
公式の償還実績ページでは、償還済みの4案件はすべて想定利回り以上の実績で終わっています(2026年2月17日時点)。ただし件数はまだ限られ、将来の案件も同じ結果になるとは限りません。実績は参考情報として受け止めるのが適切です。
CREALの利回りは売却益込みの表示
CREALの想定利回りは、案件により年3〜6%程度のものが多く見られます。CREALでは、運用中の賃料収入(インカム)に物件売却時の売却益(キャピタル)を合わせた形で想定利回りが示される案件があります。その場合、売却益の見込みが利回りの数字を押し上げています。
売却益は、満期時に想定どおりの価格で売れて初めて実現します。不動産市況が悪化すれば売却益部分は減り、想定利回りを下回る可能性があります。インカムとキャピタルの内訳は案件ごとに異なるため、各ファンドページの説明で確認してください。
運用期間が約2年前後と短いことも、利回りの見え方に関係します。期間が短い案件で売却益を見込むと、年率に換算した数字は大きくなりやすいからです。逆に言えば、売却のタイミングや価格が少しずれるだけで、実際の利回りは想定から動きやすくなります。表示の数字は「売却まで想定どおりに進んだ場合の値」と受け止めるのが適切です。
オルタナとCREALの利回りを比べるときの注意点
利回りを比べるときは、まず中身をそろえることです。インカム中心のオルタナと、売却益込みのCREALの数字をそのまま並べると、CREALが実態以上に有利に見えます。比べるならインカム部分同士、あるいは売却益の見込みの確からしさまで含めて考える必要があります。
もう一つ見落としやすいのが、利回りの計算期間と分配のタイミングです。オルタナの想定利回りは運用期間を通じた年率換算で、分配は半期ごとが原則です。CREALは案件ごとに分配の頻度や初回分配日が設定されます。同じ年率でも、分配のタイミングと回数が違えば資金の使い勝手は変わります。数字そのものに加えて、いつ・何回に分けて受け取るのかまで含めて比べるのが実務的です。
もう一つは税引き後で比べることです。税金の扱いが違うため、税引き前の利回りが高くても、手取りでは差が縮んだり逆転したりします。運用期間の長さも、再投資の手間や空白期間に影響します。オルタナ内の案件の見比べ方はオルタナのファンドの選び方も参考にしてください。
オルタナとCREALの税金の違い
手取りを左右する大きな要素が税金です。
オルタナの分配金は申告分離課税で一律20.315%、CREALの分配金は雑所得として総合課税の対象です。
総合課税は所得が多い人ほど税率が上がるため、同じ分配額でも手取りが人によって変わります。
それぞれ見ていきましょう。
オルタナは申告分離課税20.315%で一律
オルタナの分配金は配当所得として扱われ、所得の多さに関係なく、申告分離課税で一律20.315%の税率がかかります。分配金は、源泉徴収ありの特定口座かどうかにかかわらず、支払い時に源泉徴収されます。
口座開設時に特定口座(源泉徴収あり)を選んでおけば、課税関係が口座内で完結し、確定申告は原則不要になります。税率が一律なので、本業の収入が多い人ほど相対的に有利になりやすい仕組みです。制度の詳細はオルタナの税金で解説しています。
CREALの分配金は雑所得で総合課税
CREALのような匿名組合型の分配金は、雑所得として給与などほかの所得と合算され、総合課税の対象になります。支払い時には所得税等として20.42%が源泉徴収されますが、これで課税関係が終わるわけではなく、確定申告で精算するのが基本です。
総合課税の税率は、所得税5〜45%(復興特別所得税を含めると少し上乗せ)に住民税10%を加えた水準です。課税所得が少ない人は還付を受けられる一方、多い人は源泉徴収分に加えて追加の納税が生じます。また、雑所得の損失はほかの所得と損益通算できない点にも注意が必要です。
オルタナとCREALの手取り差の試算
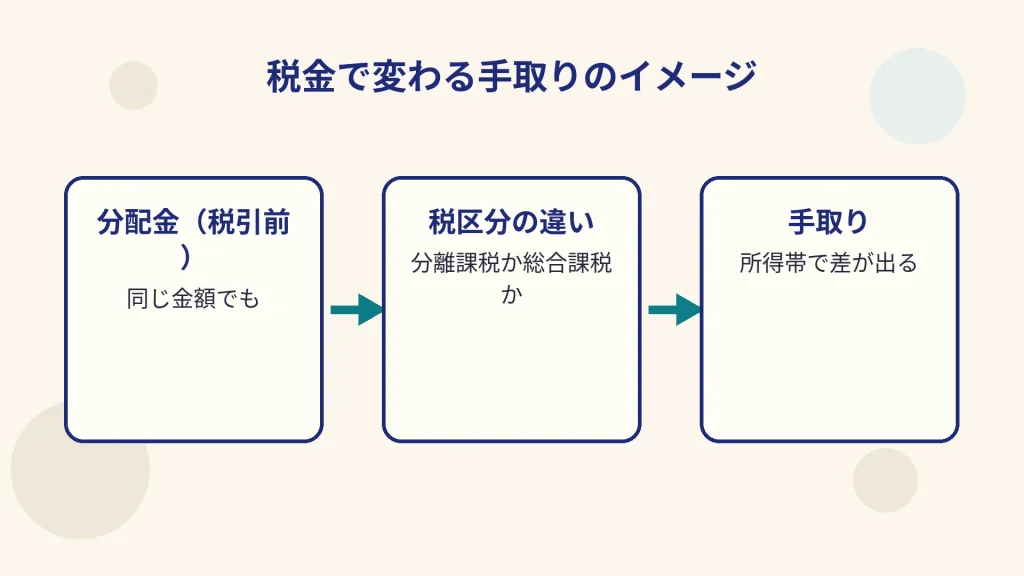
例えば、年4万円の分配金を受け取った場合で比べてみます。オルタナは税率が一律なので、税額は約8,126円、手取りは約31,874円です。CREALは課税所得の水準で手取りが変わり、所得税率5%の人なら手取りは約33,958円とオルタナより多くなります。
所得税率10%の人では手取り約31,916円とほぼ同水準です。所得税率20%の人なら手取りは約27,832円、33%の人なら約22,523円となり、オルタナとの差は年4,000〜9,400円程度に広がります。所得が高い人ほど、表面の利回り差が税金で相殺されやすい計算です。
この試算は、復興特別所得税と住民税10%を含めた税率で計算した概算で、各種控除や申告不要の特例などは考慮していません。実際の税額は個人の状況で変わるため、判断に迷う場合は税理士や税務署に確認してください。
オルタナとCREALのリスクと換金性の違い
利回りと税金の次は、お金の守られ方と引き出しやすさです。
オルタナは倒産隔離と途中売却の制度、CREALは優先劣後方式とSPCスキームで、それぞれ投資家を守る工夫をしています。
いずれも損失の可能性をなくす仕組みではない点は共通です。
それぞれ見ていきましょう。
オルタナの倒産隔離と基準価額の仕組み
オルタナのデジタル証券は、信託の仕組みなどを使い、裏付けとなる資産を運営会社自身の財産と分けて管理する、倒産隔離を意識した設計になっています。運営会社に万一のことがあっても、資産が直ちに債権者に取られないようにするための仕組みです。
また、オルタナでは資産の評価にもとづく基準価額が示されます。不動産価格が下がれば基準価額も下がり、償還額や途中売却の受取額が減る可能性があります。倒産隔離は運営会社の信用リスクへの備えであり、物件そのものの価格変動リスクは残ります。
ほかにも、テナントの退去や賃料の下落で分配が減る可能性、金利上昇で不動産価格が下がる可能性があります。基準価額は運用中の資産価値の目安として役立ちますが、満期時の売却価格を約束するものではありません。案件ごとのリスクは目論見書に記載されているため、申込前に一度は目を通しておきましょう。
CREALの優先劣後とSPCスキーム
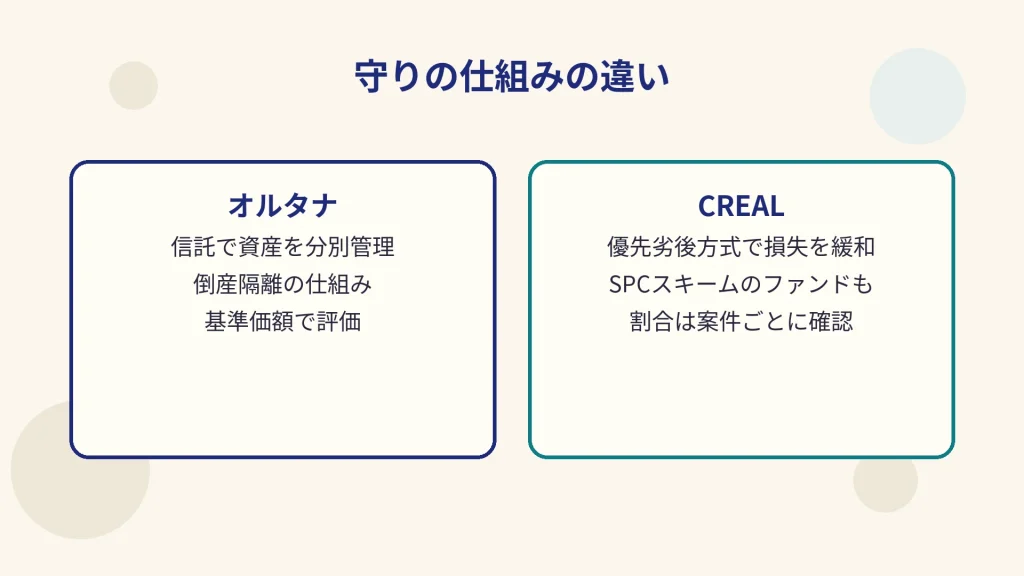
CREALは優先劣後方式を採用しています。投資家は優先出資、運営会社などが劣後出資を受け持ち、損失が出た場合はまず劣後出資の部分から負担する仕組みです。劣後出資の割合は案件ごとに異なるため、各ファンドの説明で確認が必要です。損失が劣後部分を超えれば、投資家の元本も毀損します。
さらにCREALは、2025年6月に不動産特定共同事業法の第3号・第4号事業の許可を取得し、SPC(特別目的会社)を使ったファンドを始めています。SPCスキームは物件を運営会社から切り離す倒産隔離の仕組みですが、すべてのファンドが対象とは限りません。案件ごとのスキームを確かめましょう。
オルタナは途中売却の制度があり、CREALは満期まで保有
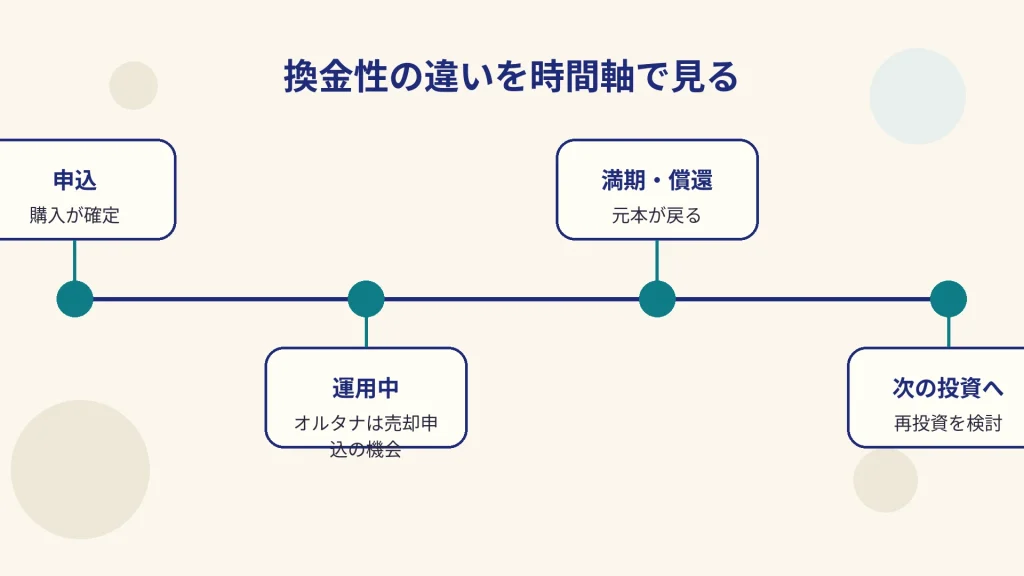
換金性ははっきり違います。オルタナは定められた売却申込期間に運営会社へ売却を申請でき、基準価額の97%で受け取れる制度があります。いつでも売れるわけではなく、受取額は基準価額から3%差し引かれますが、急な出費に備える逃げ道があるのは安心材料です。
CREALは、途中解約が原則としてできず、運用期間の満了まで資金が拘束される前提です。その代わり運用期間は平均約2年前後と短めです。オルタナは5年程度が中心で期間が長い分、途中売却の制度が拘束の長さを補う関係にあると言えます。
ただし、オルタナの途中売却も、受付は売却申込期間に限られ、案件ごとの条件に従います。CREALは期間が短い分、満期を待つ前提で計画が立てやすい面もあります。どちらを選ぶ場合も、「いつまで使わないお金か」を先に決めてから、その期間に合う案件を選ぶのが失敗しにくい順番です。
オルタナとCREALはどっちが向いているか
ここまでの違いを踏まえ、どちらが合うかを考えます。
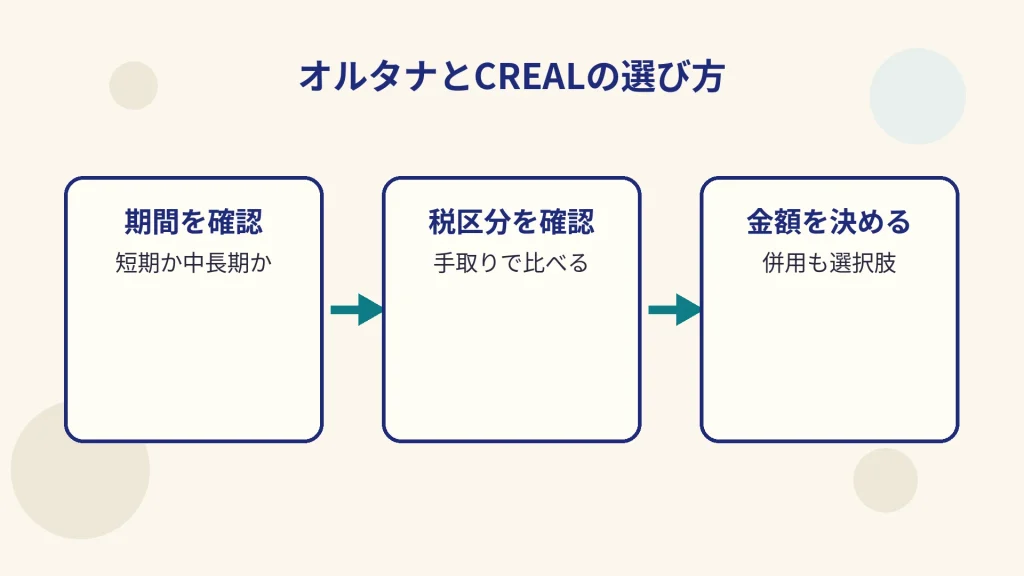
判断の軸は、投資できる金額、資金を寝かせられる期間、本業の所得水準の3つです。
どちらが優れているかではなく、自分の条件に合うかで選ぶのが基本です。
それぞれ見ていきましょう。
オルタナが向いている人
オルタナが向いているのは、10万円以上を5年程度の中長期で置いておけ、税金の手間を特定口座で済ませたい人です。三井物産グループが組成する大型の不動産などに、個人では届きにくい規模の資産へ少額で投資できる点も魅力です。
特に、本業の所得が高く、総合課税だと税率が20%を超える人ほど、一律20.315%のオルタナの税制メリットが大きくなります。運営者自身もこの点を重視してオルタナを使っています。期間中に資金が必要になった場合に、途中売却の制度がある点も判断材料になります。
CREALが向いている人
CREALが向いているのは、1万円程度の少額から試したい人や、2年前後の比較的短い期間で運用を区切りたい人です。最低金額が小さいため、少額を複数のファンドに分けて投資しやすい点も特徴です。
また、本業の所得が少なく総合課税の税率が低い人は、確定申告で源泉徴収税の一部が戻る可能性があり、税金面の不利が小さくなります。ただし途中解約は原則できないため、運用期間中に使う予定のない資金で投資することが前提です。
CREALを選ぶ場合も、表示の想定利回りの高さだけで決めず、売却益の比率、優先劣後の割合、SPCスキームの有無を案件ごとに確認することが大切です。人気の案件は募集額がすぐに埋まることもあるため、自分の投資基準を先に決めておくと、焦って条件の合わない案件に申し込むのを避けられます。
オルタナとCREALを併用する考え方
オルタナとCREALは仕組みも期間も違うため、併用で役割を分ける考え方もあります。例えば、中長期の軸をオルタナに置き、短期の資金や少額の試し枠をCREALに回すと、運用期間の山がずれて資金の拘束が分散します。
ただし、どちらも不動産を中心とする投資なので、併用しても不動産市況の悪化という同じリスクからは逃れられません。サービスを増やすほど税務の管理も複雑になります。資産全体に占める割合を決め、無理のない範囲で組み合わせてください。
併用する場合は、役割を分けるのがコツです。例えば、数年以内に使う可能性のある資金は期間の短いCREALの案件に、5年以上使う予定のない資金はオルタナの案件に、というように期間で分けると管理がしやすくなります。税金の扱いも違うため、年末にそれぞれの分配実績を分けて把握しておくと、確定申告や税金計算のときに迷いません。
併用するなら、片方を使い慣れてからもう片方を足す順番がおすすめです。最初から両方に分けると、分配のタイミングや税金の申告方法がそれぞれ違い、管理が追いつかなくなりがちです。オルタナの分配は特定口座で完結させ、CREALの分配は確定申告で精算するなど、税務の流れを整理しておくと併用の負担を抑えられます。
オルタナとCREALに関するよくある質問
まとめ|オルタナとCREALは仕組みの違いで選ぶ
オルタナとCREALの違いを、最後に整理します。
- オルタナは有価証券のデジタル証券、CREALは匿名組合型の不動産クラウドファンディング
- 最低金額はオルタナが原則10万円、CREALが1万円。期間はオルタナ5年程度、CREAL約2年前後
- 想定利回りはオルタナがインカム中心、CREALは売却益込みの案件があり、数字の中身が違う
- 税金はオルタナが一律20.315%、CREALは総合課税で、所得が高いほどオルタナが有利になりやすい
- オルタナは途中売却の制度あり、CREALは原則満期まで保有。どちらも元本保証はない
オルタナとCREALは、表面の利回りではなく、仕組み・期間・税引き後の手取りで比べると、自分に合う方が見えてきます。中長期で税制と途中売却の制度を重視するなら、まずはオルタナの最新案件の条件を確認してみてください。
コメント