オルタナ(ALTERNA)で、これまで扱ってきた不動産ST(セキュリティトークン)とは異なる新しい商品の取り扱いが始まります。
デジタル社債は、三井物産という企業そのものにお金を貸し、期間1年で償還を受ける仕組みで、オルタナで初めて「不動産ではない商品」が買えるようになりました。
利率1.80〜2.40%は仮条件(税引前)で、仮申込の後に決まる点が、不動産STとの大きな違いです。
- デジタル社債(セキュリティトークン社債)の仕組みと第1弾の概要
- 不動産STとの違い(発行体・裏付け・期間・売却可否)
- 利率1.80〜2.40%(仮条件・税引前)と格付AA(取得予定)の読み方
- 仮申込から償還までのスケジュールと申込単位
- 元本保証がないこと、原則として途中売却できないことなどの注意点

オルタナのデジタル社債とは
デジタル社債は、社債という従来の金融商品を、ブロックチェーン技術でデジタル化したものです。
投資家は発行体である企業にお金を貸し、決められた利率の利息と、満期時の元本の償還を受けるのが基本の形です。
オルタナでは初めての商品カテゴリであり、第1弾の発行体は三井物産本体です。
それぞれ見ていきましょう。
デジタル社債(セキュリティトークン社債)の仕組み
社債とは、企業が資金調達のために発行する債券です。デジタル社債(セキュリティトークン社債)は、この社債の権利をブロックチェーン上で管理するトークンとして発行したもので、中身は通常の社債と同じです。基盤には「ibet for Fin」が使われます。
デジタル化により、少額単位での発行や保有情報の管理の効率化が可能になります。財務代理人・社債原簿管理人はオルタナ信託株式会社、社債管理者は三井住友信託銀行です。正式な商品名には「無担保」「譲渡制限付」の文言が含まれます。
つまり、デジタル社債は新しい投資対象ではなく、社債という古典的な仕組みをデジタルで買えるようにしたものです。評価の軸は、裏付け資産ではなく、発行体である企業の信用力になります。
第1弾は三井物産が発行する1年債
第1弾は、三井物産が個人向けに初めて発行する社債です。期間は1年で、償還は2028年1月13日の満期一括償還が予定されており、発行総額は20億円程度を想定しています。取り扱いは三井物産デジタル・アセットマネジメント(オルタナ)のみです。
申込単位は1口10,000円で、10口以上・10口単位、つまり10万円から申し込めます。利率は仮条件(税引前)として示され、需要を踏まえて利率と発行総額が決まります。詳細は第3章で整理します。
不動産STが1件ごとにファンドを組成するのに対し、第1弾のデジタル社債は三井物産本体が発行体であり、特定の不動産を裏付けとする商品ではありません。この発行体の違いが、商品性すべての出発点になります。
なぜ今、個人向け社債なのか(市場背景)
社債は本来、機関投資家向けが中心で、個人が買える機会は限られていました。セキュリティトークン化によって少額単位の発行と管理ができるようになり、個人向け社債が現実的になってきました。金利のある環境が戻る中で、個人の関心も背景にあります。
オルタナにとっても、期間1年の社債が加わることで運用期間の選択肢が増えます。ただし、社債は預金でも国債でもなく、発行体の信用に委ねる商品である点は変わりません。
なお、デジタル社債は発表されたばかりの新しいカテゴリで、今後の案件の条件はその都度変わる可能性があります。本記事は第1弾の条件をもとにした解説であり、将来の案件に同じ条件が当てはまるとは限りません。
要点は「企業にお金を貸す」という社債本来の形。次章で、不動産STとの違いを項目ごとに比べます。
不動産STとの違い
同じオルタナで買える商品でも、デジタル社債と不動産STは仕組みが大きく異なります。
違いの核は、リターンの源泉が「不動産の運用成果」か「発行体の信用」かという点にあります。
期間や売却の可否も正反対に近い設計のため、同じ感覚で申し込むと想定とずれる可能性があります。
それぞれ見ていきましょう。
裏付けと発行体の違い
不動産STは、ファンド(SPC等)が保有する不動産の賃料や売却益がリターンの源泉です。一方のデジタル社債は、発行体である三井物産本体の信用が裏付けであり、特定の資産の値動きではなく、会社が利息と元本を支払えるかどうかが問われます。
| 項目 | デジタル社債(第1弾) | 不動産ST |
|---|---|---|
| 発行体 | 三井物産本体 | ファンド(SPC等) |
| 裏付け | 発行体の企業信用(無担保) | 対象不動産 |
| 期間 | 1年(2028年1月13日償還予定) | おおよそ5年程度(案件により異なる) |
| 利率・利回り | 年1.80〜2.40%(仮条件・税引前)。仮申込後に確定 | 想定利回りとして募集時に提示 |
| 途中売却 | 原則としてできない(譲渡制限付) | 買取申込ができる案件がある |
| 手数料 | なし | 案件により手数料あり |
| 申込単位 | 10万円から(1口10,000円・10口以上) | 10万円単位 |
見方を変えると、不動産STは「物件を見る投資」、デジタル社債は「会社を見る投資」です。確認すべき情報も、物件の立地や稼働ではなく、発行体の業績や格付が中心になります。他のデジタル証券サービスとの違いは、デジタル証券のサービス比較でも整理しています。
期間と利回りの決まり方の違い
期間は、社債が1年、不動産STがおおよそ5年程度と大きく異なります。利回りの決まり方も逆で、不動産STは募集時に想定利回りが示されるのに対し、デジタル社債の利率は仮申込期間が終わる2027年1月5日に、需要を踏まえて決まります。
不動産STの想定利回りは運用成果で変わり得ますが、社債の利率は一度決まれば固定された約束として扱われます。ただし、その約束が守られるかは発行体の信用次第で、利率が固定であることと元本保証は別の話です。
期間の短さは資金計画の立てやすさにつながりますが、利率が申し込んだ後に決まるという順序は、通常の商品と逆の流れである点に注意が必要です。仮条件の幅の中で、どの水準で決まっても納得できるかを先に考えておきましょう。
売却・手数料・税務の違い
流動性にも違いがあります。デジタル社債には譲渡制限が付いており、原則として途中売却はできません。不動産STでは、案件によって買取申込の仕組みが用意されています。手数料は、デジタル社債では「なし」と案内されています。
税務については、社債の利息と不動産STの分配金では扱いが異なる可能性があります。具体的な扱いは執筆時点で確定案内として整理できていない部分があるため、目論見書と公式の案内で確認してください。預金や国債との違いは、定期預金・国債との比較も参考になります。
まとめると、デジタル社債は「手数料なし・期間1年」とシンプルな一方、途中売却できないという流動性の制約が不動産STより厳しい商品です。利便性の違いは、申込前に必ず押さえておきましょう。
第1弾の商品条件とスケジュール
第1弾の条件は、公式発表で具体的な数字が示されています。
利率は年1.80〜2.40%の仮条件(税引前)、格付はAAを取得予定で、いずれも2027年1月5日に決まる予定です。
仮申込期間は2026年11月20日から2027年1月5日までと長く、その間の需要を踏まえて発行総額も決まります。
それぞれ見ていきましょう。
利率1.80〜2.40%(仮条件)と格付AAの意味
利率は年1.80〜2.40%と幅のある形で示されています。これは仮条件(税引前)であり、確定した利率ではありません。最終的な利率は、仮申込期間の終了日である2027年1月5日に決定される予定です。例えば10万円分を保有した場合、利率が仮条件の範囲で決まれば、1年間の利息は税引前で1,800円〜2,400円という計算になります(例示であり、実際の利息額を保証するものではありません)。
格付は、格付投資情報センター(R&I)によるAAを取得予定とされています。格付は発行体の支払い能力を第三者機関が評価した目安で、AAは高い評価の区分です。ただし将来の支払いを保証するものではありません。利払いの回数や時期は、公式の確定案内で確認が必要です。
数字の読み方として大切なのは、利率は「仮条件」、格付は「取得予定」という留保が付いた情報として扱うことです。上限の2.40%で決まる前提で計画を立てると、確定時に想定とずれる可能性があります。
10万円から・手数料なし・優待付き
申込単位は1口10,000円で、10口以上・10口単位です。つまり最低10万円から、10万円刻みで金額を調整でき、手数料はかからないと案内されています。不動産STと同じ10万円という最低ラインのため、オルタナの既存利用者にはなじみやすい設計です。
また、本社債には優待が付くと案内されています。ただし具体的な内容は執筆時点で確認が取れていないため断定しません。内容は公式LPで確認し、判断は利率や期間といった本体の条件を優先してください。
手数料がない分、条件の見方はシンプルですが、利息には税金がかかる扱いになる可能性があり、手取りベースでは税引前の利率どおりにはならない点を確認しておきましょう。税務の確定案内は目論見書で確認してください。
仮申込から償還までのスケジュール
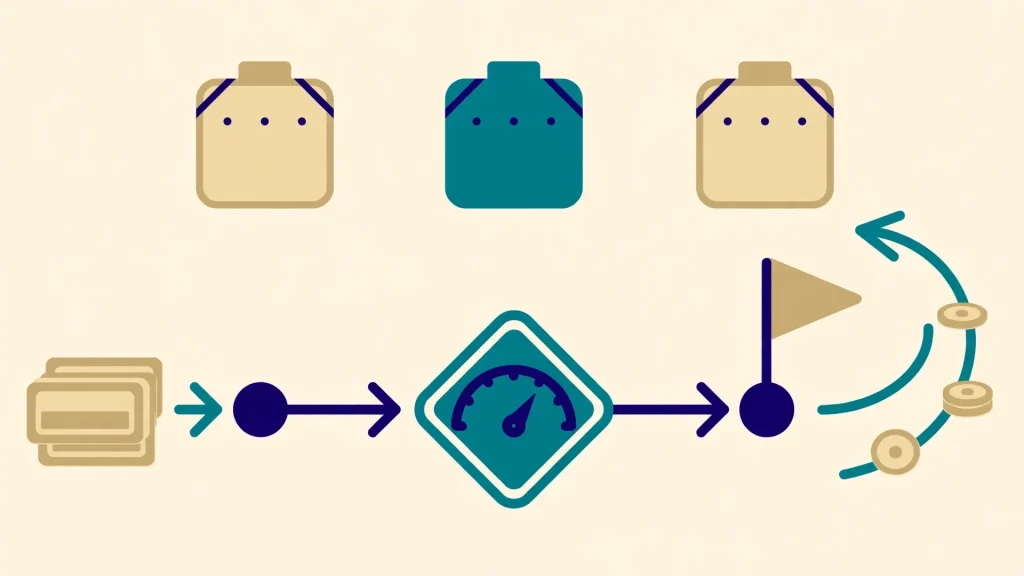
スケジュールの全体像は、仮申込、条件の決定、運用、償還という流れです。仮申込期間は2026年11月20日7時から2027年1月5日15時までで、不動産STの募集期間より長い約1か月半が確保されています。利率と格付は2027年1月5日に決定・取得予定です。
仮申込期間中に、希望口数を申し込みます。この時点では利率は仮条件のままです。
仮申込期間中の需要を踏まえて発行総額が決まり、あわせて利率が決定され、格付が取得される予定です。
保有期間中は、原則として途中売却はできません。利払いの回数・時期は公式の確定案内で確認してください。
償還予定日に、元本が一括で償還される予定です。発行体の状況により損失が生じる可能性がある点は、リスクの章で確認してください。
仮申込の制度そのものの考え方は、オルタナの仮申込と抽選で整理しています。社債では、仮申込の結果として利率まで変わる点が不動産STと異なるため、締切直前までの条件変更の案内を見落とさないことが大切です。
デジタル社債のリスクと注意点
デジタル社債は、預金や国債とは異なるリスクを持つ商品です。
最大の注意点は、元本保証がなく、発行体の信用にすべてが委ねられていること、そして原則として途中売却ができないことです。
利率の高さだけを見て、預金の延長のように扱うことは避けてください。
それぞれ見ていきましょう。
元本保証はなく発行体の信用リスクがある
社債は無担保で発行され、預金保険や国の保証の対象ではありません。発行体である三井物産の経営・財務状況の変化等により、利息の支払いや元本の償還に影響が出て、損失が生じることがあると公式にも注意書きされています。
格付AA(取得予定)は信用力の高さを示す目安ですが、元本保証とは無関係で、格付は将来変わることもあります。実物資産があるわけではないため、万一の際の回収の見通しも発行体の財務状況に依存します。
したがって、申し込むかどうかは「三井物産という会社に1年間お金を貸せるか」という信用の判断そのものです。発行体の開示情報や格付の動向を確認したうえで判断してください。
原則として途中売却できない
本社債には譲渡制限が付いており、原則として途中売却はできません。買った資金は、2028年1月13日の償還予定日まで固定されます。期間は1年と比較的短いものの、その間に現金が必要になっても換金できない前提で計画する必要があります。
例えば必要な時期が1年以内に来る可能性がある予備資金は、この社債に回すのは適しません。1年間使わなくても困らない余裕資金の範囲で申し込むことが、流動性リスクへの対処です。
不動産STでも流動性は高くありませんが、社債は「原則できない」と明記されている分、制約はより明確です。期間の短さと引き換えに、途中換金の選択肢はないものとして扱いましょう。
利率が後から決まる仕組みの注意点
通常の金融商品は、条件を見てから買うかどうかを決めます。しかし本社債は、仮申込をした後に利率が決まる仕組みで、申し込む時点では年1.80〜2.40%という仮条件(税引前)の幅しか分かりません。発行総額も、仮申込期間中の需要を踏まえて決まります。
このため、仮条件の下限で決まった場合でも納得できるかを、申込前に決めておくことが重要です。条件決定後に申込内容を変更できるかどうかは、公式の案内で確認してください。
逆に言えば、仮条件の幅そのものが「現時点での条件」であり、その幅を受け入れられるかどうかが申込判断の基準になります。上限だけを見て判断しないことが、この仕組みでの失敗を避ける要点です。
リスクの中心は「信用」と「1年間の固定」。次章で、向いている人と向いていない人を整理します。
向いている人・向いていない人
デジタル社債が合うかどうかは、期間と信用への考え方で決まります。約5年の不動産STより短い期間で運用したい人や、発行体の信用を軸に選びたい人には検討しやすい一方、途中換金を前提とする人には向きません。自分の資金の使う時期と照らして判断することが、向き不向きの分かれ目です。
それぞれ見ていきましょう。
不動産STより短期間で運用したい人
オルタナの不動産STは運用期間がおおよそ5年程度と長く、資金を長く置く前提の商品です。デジタル社債は期間1年で償還予定日が明確なため、「1年程度なら置いておける」という資金と組み合わせやすい設計です。
例えば1年以上先に使う予定がある資金の場合、普通預金以外の選択肢として検討する余地があります。ただし、使う時期が償還予定日より前にずれる可能性がある資金は対象外です。
短期間という性質は、初めてオルタナを使う人が、仕組みに慣れるための入口としても位置づけられます。とはいえ、期間が短いこととリスクが小さいことは別であり、信用リスクの確認は省略できません。
発行体の信用を重視する人
不動産STの成果は物件ごとにばらつきますが、社債のリターンは発行体の支払い能力に集約されます。格付AA(取得予定)という第三者評価を手がかりに、「どの会社に貸すか」で判断したい人には、読みやすい商品です。
保有資産の分散の観点でも、不動産に偏った保有に企業信用型の商品を加える意味はあります。ただし元本保証がない点は不動産STと共通です。信用を重視するとは、格付を過信せず、発行体の情報を自分で確認することです。
結局のところ、デジタル社債は「物件の運用成果」ではなく「会社の信用」に投資したい人のための商品です。その判断軸に納得できるかどうかが、向いているかの基準になります。
向いていないケース(途中換金前提・高利回り志向)
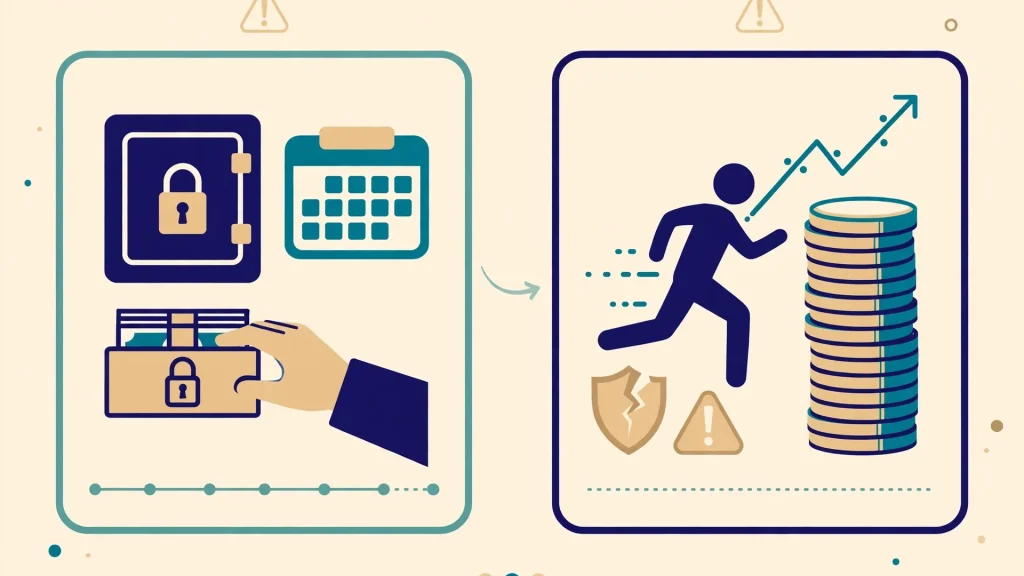
向いていないのは、まず途中換金を前提とする人です。原則として途中売却はできないため、1年の間に使う可能性があるお金、生活防衛資金としてすぐ引き出せる状態に置きたいお金には適しません。
高利回りだけを求める人も向きません。利率は仮条件で年1.80〜2.40%(税引前)の範囲であり、高い部類ではありません。元本保証があると誤解したまま申し込むことも避けるべきケースです。
当てはまる場合は無理に申し込まず、資金の使う時期と目的に合う置き場を先に選ぶことが、結果として損失の回避につながります。商品の良し悪しではなく、自分の資金との相性の問題として捉えましょう。
オルタナのデジタル社債に関するよくある質問
まとめ|デジタル社債は「会社に貸す」新しい選択肢
オルタナのデジタル社債の要点を、最後に整理します。
- デジタル社債は企業にお金を貸す仕組みで、第1弾の発行体は三井物産本体
- 不動産STとの違いは発行体・裏付け・期間・売却可否。社債は期間1年で途中売却は原則不可
- 利率1.80〜2.40%は仮条件(税引前)、格付AAは取得予定で、いずれも2027年1月5日に決まる予定
- 申込は10万円から・手数料なし。仮申込期間は2026年11月20日〜2027年1月5日
- 元本保証はなく、預金保険や国の保証の対象でもない。余裕資金の範囲で判断する
デジタル社債の登場で、オルタナの選択肢は「不動産に投資する」だけではなくなりました。期間1年・発行体は三井物産本体という条件は、不動産STとは異なる資金計画に合う可能性があります。一方で、利率は仮条件のまま申し込む仕組みであり、途中売却もできません。仮条件の幅と制約を受け入れられるかを、公式サイトと目論見書で最終確認したうえで判断しましょう。
コメント