オルタナと一般的な不動産クラウドファンディングの最大の違いは、税制と法律上の仕組みです。オルタナはクラウドファンディングではなく、金融商品取引法上の有価証券(デジタル証券)で、分配金の税金の扱いも口座の仕組みも異なります。
どちらも少額で実物不動産に投資でき、運用の手間を抑えられますが、税制だけで選ばず、最低投資額・運用期間・途中換金の条件まで比べることが大切です。
- オルタナと一般的な不動産クラウドファンディングの全体像
- 税金・損益通算・確定申告の違い
- 最低投資額・運用期間・途中換金の違い
- 投資対象と共通する元本割れリスク
- それぞれが向く人とオルタナを選ぶ場合の次の手順

オルタナと不動産クラウドファンディングの違いを比較表で確認
オルタナと一般的な不動産クラウドファンディングは、どちらも「少額から不動産に投資できる方法」として並べて語られがちです。
しかし、最大の違いは税制と法的な仕組みにあります。そのうえで、金額・期間・換金条件も合わせて比較すると、自分の資金計画に合うかどうかが見えてきます。
それぞれ見ていきましょう。
11項目で比べるオルタナと一般的な不動産クラウドファンディング
まずは全体像を、11項目の比較表で確認します。比較のポイントは、法的スキーム・税区分・損益通算・最低投資額・投資対象・途中換金の6点です。この6点を押さえると、表のほかの項目も理解しやすくなります。
違いの出発点は、税制と法律上の仕組みです。オルタナは金融商品取引法上の有価証券として扱われるため、分配金は配当所得(申告分離課税)になり、特定口座も利用できます。一方、一般的な不動産クラウドファンディングは不動産特定共同事業法にもとづく匿名組合出資などが中心で、分配金は雑所得(総合課税)として扱われるのが一般的です。法律上の仕組みの違いが、税金・口座・申告の違いにつながっていると理解しておくと整理しやすくなります。
なお、不動産クラウドファンディング側の内容は、あくまで一般的な傾向です。サービスや案件によって条件は異なり、匿名組合型のほかに任意組合型などの契約形態もあります。一般的な傾向と個別条件を分けて確認することが前提です。
| 比較項目 | オルタナ | 一般的な不動産クラウドファンディング |
|---|---|---|
| 法律上の仕組み | 金融商品取引法上の有価証券(デジタル証券/受益証券発行信託の受益権) | 不動産特定共同事業法にもとづく匿名組合出資などが中心 |
| 運営の登録 | 金融商品取引業者(関東財務局長(金商)第3277号) | 不動産特定共同事業の許可・登録事業者 |
| 分配金の税区分 | 配当所得(申告分離課税20.315%) | 雑所得(総合課税、所得に応じて税率が上がる) |
| 損益通算 | 上場株式等の譲渡損益と通算できる場合がある | 原則として雑所得の範囲内 |
| 口座と申告 | 特定口座(源泉徴収あり)があり、原則として確定申告不要 | 特定口座はなく、原則として確定申告が必要(雑所得の合計が20万円以下の場合など例外あり) |
| 最低投資額 | 原則10万円から | 1万円から投資できるサービスが多い |
| 投資対象 | 大型のレジデンス・オフィス・ホテル・物流・インフラ | 区分マンション・アパート・開発案件などが中心 |
| 運用期間 | 数年単位(5年前後が中心) | 数か月〜2年程度が多い |
| 途中換金 | 譲渡制限つき。運営会社への買取申込の窓口がある | 原則として途中解約できない |
| 情報開示 | 有価証券届出書・目論見書・運用レポート | サービスごとに開示範囲が異なる |
| 元本保証 | なし | なし(どちらも元本保証はない) |
表のとおり、税金と口座の扱いの差がもっとも大きく、次に最低投資額・運用期間・途中換金といったお金まわりの条件に差があります。各項目の詳細は、このあとの章で順番に見ていきます。
少額投資・運用の手間・元本保証の有無は共通する
違いばかりに目が向きがちですが、共通点もあります。どちらも比較的少ない金額から実物不動産に投資でき、物件の管理や入居者対応などの日常の運用は事業者側が担います。投資家が自分で物件を探したり、修繕を手配したりする必要はありません。
もう一つの大きな共通点は、どちらも元本保証なしという点です。不動産の賃料収入や売却価格は、景気や市況、物件の状況などで変わります。運用の結果によっては、分配金が想定を下回ったり、元本割れが起きたりする可能性はどちらにもあります。
オルタナは有価証券であり、税制面の特徴もあります。ただし、「税制が違うから安全性も高い」という意味ではありません。法律上の仕組みや税金の扱いは、あくまでリスクとは別の比較軸です。
比較するときは、違いと共通点の両方で判断することが大切です。共通する利便性とリスクを理解したうえで、違いの部分が自分にとってどれだけ重要かを考えると、選び方の軸がはっきりします。
税金の違いだけでなく、必要な資金と運用期間も一緒に確認します。
仕組みと法律の違いは有価証券と匿名組合出資が軸
どちらも投資先は不動産ですが、同じ不動産への投資でも法律上の仕組みは異なる点を押さえておく必要があります。
投資家が手にする権利の種類が違うため、契約と開示資料を確認することが比較の基本になります。
それぞれ見ていきましょう。
オルタナは有価証券、一般的な不動産クラファンは匿名組合出資などが中心
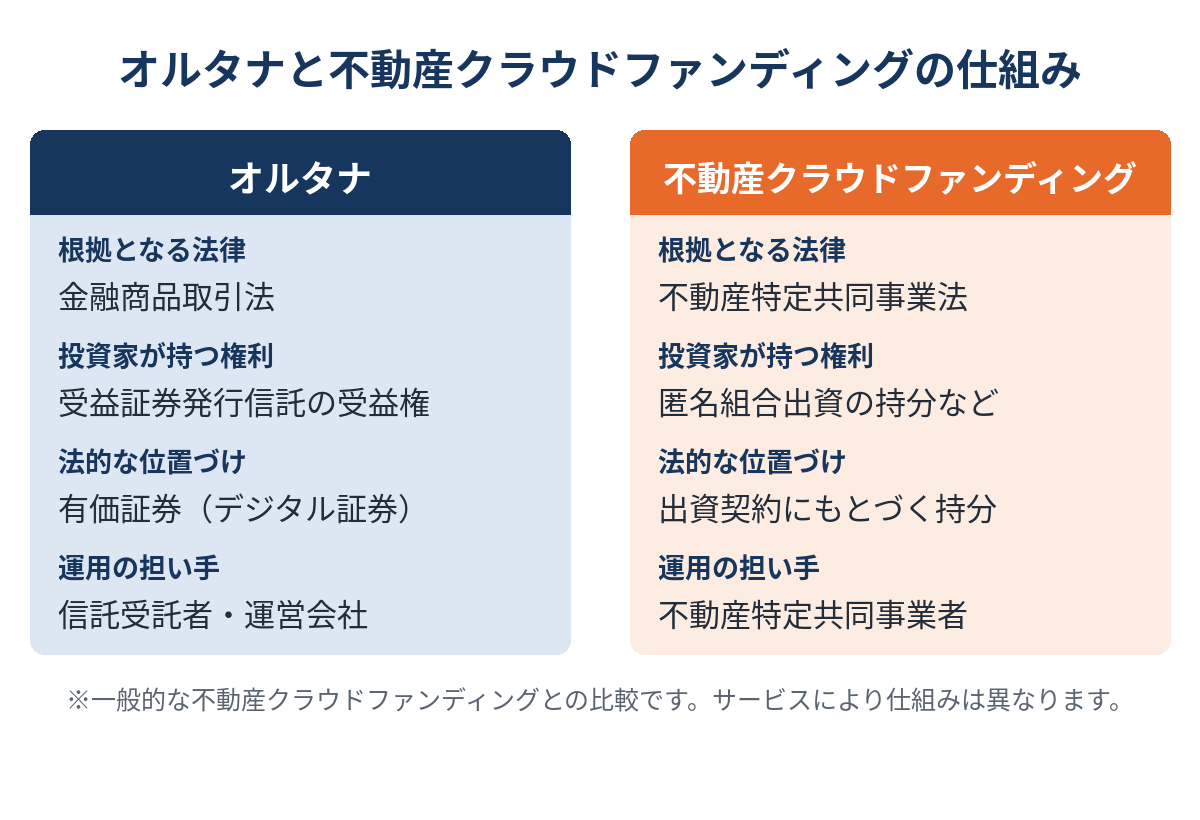
オルタナで投資家が購入するのは、金融商品取引法上の有価証券です。具体的には、受益証券発行信託の受益権をデジタル証券として扱う仕組みで、不動産そのものではなく、不動産を裏付けとする受益権に投資します。そのため、オルタナはクラウドファンディングではなく、有価証券(デジタル証券)への投資と整理されます。
一方、一般的な不動産クラウドファンディングは、不動産特定共同事業法にもとづく仕組みが中心です。代表的なのが匿名組合型で、投資家は事業者と匿名組合契約を結び、出資した事業から生じる利益の分配を受けます。ただし、不動産クラウドファンディングには任意組合型などの契約形態もあり、すべてが同じ契約形態というわけではありません。
この記事の比較表は、匿名組合出資などを中心とした一般的な不動産クラウドファンディングを前提にしています。契約形態が変われば、権利の内容や税金の扱いも異なる場合があります。法律と契約形態を分けて理解し、検討しているサービスの説明でどの契約形態なのかを確認しておくと安心です。
信託やデジタル証券の仕組みをもう少し詳しく知りたい場合は、オルタナとは何か・仕組みの基本で総論を確認できます。
運営の登録と情報開示の範囲にも違いがある
運営の登録にも違いがあります。オルタナの運営会社は金融商品取引業者(関東財務局長(金商)第3277号)として登録されています。一般的な不動産クラウドファンディングの事業者は、不動産特定共同事業の許可・登録を受けて運営しています。
情報開示の資料も異なります。オルタナでは、有価証券届出書・目論見書・運用レポートといった資料が用意されています。一般的な不動産クラウドファンディングは、サービスごとに開示範囲が異なるのが実情です。どちらを検討する場合も、登録と開示資料を確認し、物件の概要・運用期間・分配の条件・リスクを読んでから判断することが大切です。
注意したいのは、登録を受けていることや開示資料が充実していることは、元本や分配を保証するものではないという点です。開示の違いは比較材料であり、資料を読んだうえでリスクを受け入れられるかを判断するための情報と考えましょう。
オルタナも一般的な不動産クラウドファンディングも元本保証はありません。仕組みと開示資料の違いを踏まえて、募集中の案件の資料を確認するところから始めると比較が進めやすくなります。
税金の違いは課税方式・損益通算・確定申告で比較
ALTERNA公式コラムでも、ほかの不動産投資との違いとして税制が大きく取り上げられています。
税制は最大の比較ポイントですが、どちらの税負担が軽くなるかは人によって変わります。税負担は所得状況や申告条件で判断することが大切です。
それぞれ見ていきましょう。
分配金は申告分離課税と総合課税で扱いが異なる
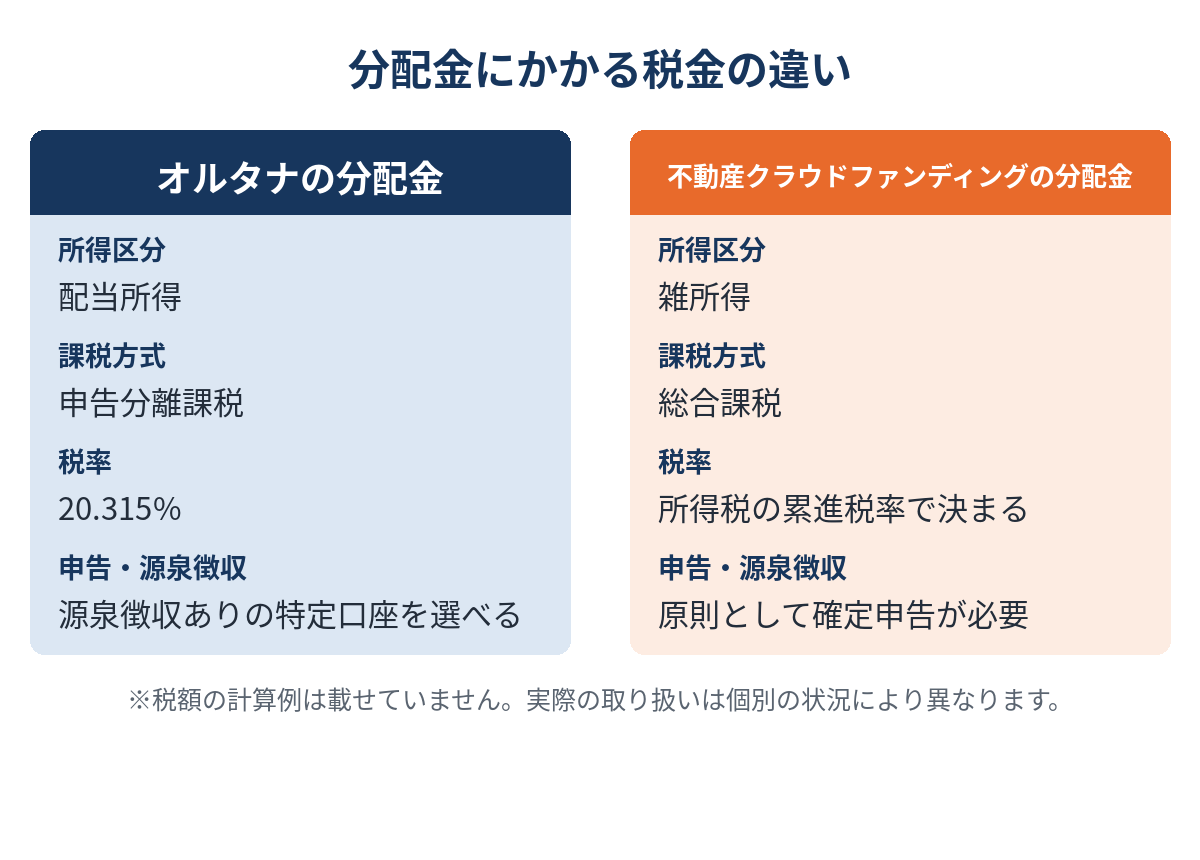
オルタナの分配金は配当所得として扱われ、申告分離課税で税率は20.315%です。ほかの所得と切り離して税率が決まるため、所得の多い少ないで税率が変わらないのが特徴です。なお、分配金の内訳によって扱いが分かれる部分もあるため、詳しくは税金の専用記事で確認できます。
一般的な不動産クラウドファンディング(匿名組合型)の分配金は、雑所得として総合課税の対象になります。総合課税では、給与などほかの所得と合算して税額が計算され、所得に応じて税率が上がる仕組みです。
つまり、両者の違いは申告分離課税と総合課税という課税方式の違いです。所得が多い人ほど総合課税の税率は高くなりやすく、申告分離課税との差を意識する場面が増えます。
ただし、誰でも税負担が軽くなるとは限らない点に注意が必要です。総合課税の税率は所得によって変わるため、どちらが有利かは所得状況によって異なります。「オルタナを選べば必ず節税になる」とは考えず、自分の所得状況に照らして判断しましょう。
損益通算は対象と条件を確認する
損益通算の扱いも異なります。オルタナは、上場株式等の譲渡損益と通算できる場合があります。株式や投資信託などの損益と組み合わせて考えられる可能性がある点は、オルタナの特徴の一つです。
一方、一般的な不動産クラウドファンディングの分配金は雑所得のため、損益通算は原則として雑所得の範囲内にとどまります。株式などの譲渡損益と通算する使い方は、原則として想定しにくい仕組みです。
ここで押さえたいのは、損益通算には条件があるということです。オルタナでも、損失があれば自動的にすべての口座の損益と通算されるわけではありません。口座の種類や申告の有無によって扱いが変わります。
損益通算を考える前に、所得区分と対象となる損益を確認しましょう。どの所得区分に入り、どの損益と組み合わせられるのかを確認してから判断することが大切です。通算できる条件の詳細は、次の節で紹介する税金の記事で整理しています。
特定口座の有無で確定申告の手間が変わる
申告の手間にも違いがあります。オルタナには特定口座(源泉徴収あり)があり、この口座を選ぶと特定口座(源泉徴収あり)は原則申告不要です。税金の計算や納付が口座内で行われるため、毎年の確定申告の負担を抑えやすい仕組みです。
一般的な不動産クラウドファンディングには特定口座がなく、原則として確定申告が必要です。雑所得の合計が20万円以下の場合など、申告が不要になる例外もありますが、適用されるかどうかはほかの所得の状況などの条件によって変わります。「20万円以下なら誰でも申告不要」と考えるのは避けましょう。
どちらの場合も、申告の要否は個別条件で確認することが前提です。オルタナでも、口座の種類や損益の状況によっては申告が必要になる場面があります。
課税の仕組み・損益通算の条件・申告が必要になるケースは、オルタナの税金・確定申告で詳しく解説しています。
FP1級を持つ運営者の視点でも、税率と申告の手間は分けて確認したいポイントです。
お金まわりの違いは最低投資額・運用期間・途中換金
税金の次に確認したいのが、お金まわりの条件です。
投資額だけでなく資金拘束も比較し、使う予定のある資金を分けることが、無理のない資金計画につながります。
それぞれ見ていきましょう。
オルタナは原則10万円、一般的なクラファンは1万円から投資できるものが多い
最低投資額は、オルタナは原則10万円からです。一般的な不動産クラウドファンディングは、1万円から投資できるサービスが多い傾向があります。
最低投資額の差は、初回にいくら投資するかや、複数の案件に分けて投資するかを考えるときに影響します。投資に回せる金額が限られている場合、1回あたりの金額が小さいほうが配分を考えやすい面はあります。一方で、1万円からの投資でも、損失のリスクがなくなるわけではありません。金額が小さくても、元本割れの可能性は同じように考える必要があります。
あわせて確認したいのが費用です。手数料の項目や金額は、サービスや案件の条件によって異なります。投資額と費用を合わせて確認し、手元に残るお金のイメージを持ってから判断しましょう。
オルタナでかかる費用の項目は、オルタナの手数料で詳しく確認できます。
数年単位か数か月〜2年程度かで資金計画が変わる
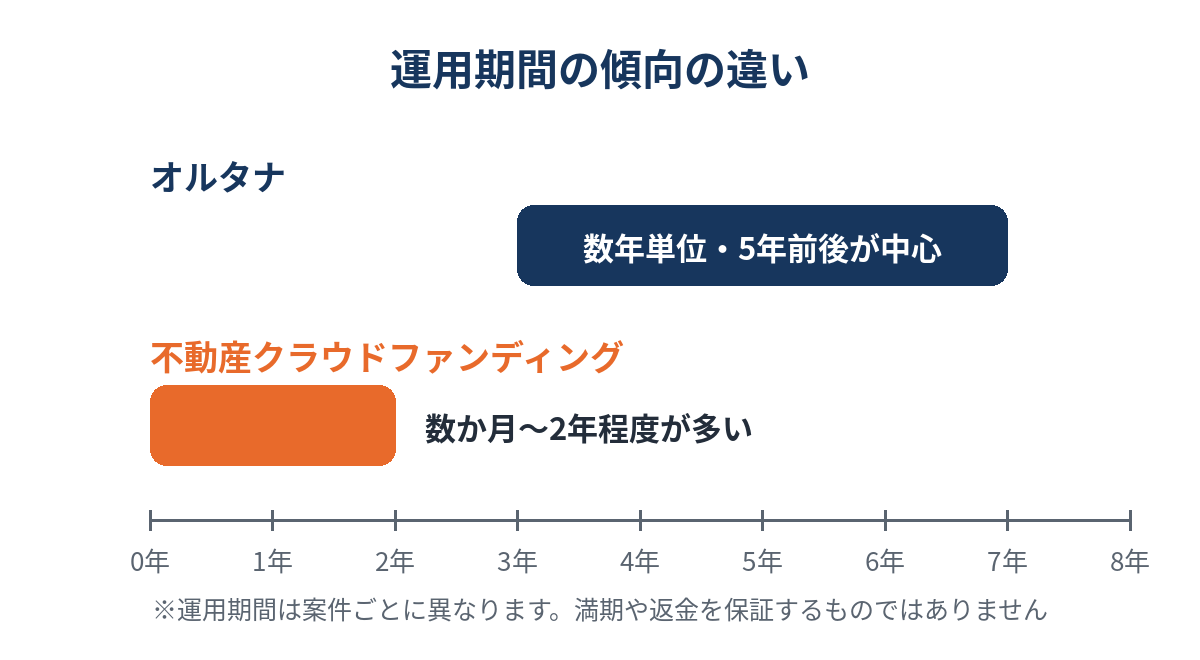
運用期間の傾向も異なります。オルタナは数年単位で、5年前後が中心です。一般的な不動産クラウドファンディングは、数か月〜2年程度の案件が多く見られます。
ただし、これはあくまで一般的な傾向です。運用期間は案件ごとに確認する必要があり、同じサービスの中でも案件によって期間は異なります。また、予定されている運用期間は、その時期に元本が戻ることを保証するものではありません。
資金計画では、使う時期と投資期間を合わせることが大切です。生活費や近いうちに使う予定のあるお金は、運用期間中に引き出せない可能性を考えて、投資に回す資金と分けておきましょう。数年単位の運用になるオルタナを検討する場合は、数年先まで使う予定のない資金かどうかを確認しておくと安心です。
運用期間の長さは、どちらが良い・悪いではなく、資金の使い道との相性で考えることがポイントです。
買取申込の窓口があっても自由に換金できるわけではない
途中換金の条件にも違いがあります。オルタナのデジタル証券には譲渡制限があり、そのうえで運営会社への買取申込の窓口が用意されています。
ただし、買取申込は換金の保証ではない点に注意が必要です。窓口があることと、希望するタイミングや金額で必ず換金できることは別の話です。買取の条件は案件ごとの資料で確認する必要があります。
一般的な不動産クラウドファンディングは、原則として途中解約できない仕組みが多く見られます。運用期間が比較的短い傾向はあっても、期間中は資金が拘束されると考えておきましょう。
どちらを選ぶ場合も、条件と制限を投資前に確認することが欠かせません。途中で資金が必要になったときにどうなるかを、申込前に案件資料で確かめておくと安心です。
途中で使うかもしれない資金は、運用期間と換金条件を確認してから検討します。
オルタナも一般的な不動産クラウドファンディングも元本保証はありません。最低投資額・運用期間・換金の条件は、募集中の案件ごとの資料で確認できます。
投資対象とリスクの違いは規模だけで判断しない
投資対象の規模や種類にも違いがありますが、大型資産でも元本保証はないことを前提に考える必要があります。
規模とリスクを分けて判断することが、この章のポイントです。
それぞれ見ていきましょう。
大型資産と区分マンション・アパート・開発案件などを比較する
オルタナの投資対象は、大型のレジデンス・オフィス・ホテル・物流施設・インフラなどです。一般的な不動産クラウドファンディングは、区分マンション・アパート・開発案件などが中心です。
対象となる資産の種類によって、収益の生まれ方や影響を受けやすい要因は異なります。たとえば、住宅とホテルでは賃料や収益が変動する要因が違いますし、開発案件と完成済みの物件でも事業の進み方が異なります。対象資産の種類を確認し、どのような収益で分配が支払われる想定なのかを案件資料で読み取ることが大切です。
一方で、大型という理由だけで選ばないことも意識しましょう。資産の規模が大きいことは、安全性や想定利回りの高さを約束するものではありません。規模の大小だけで優劣を決めず、案件ごとの条件とリスクを比べることが基本です。
案件ごとの想定利回りの見方は、オルタナの想定利回りで詳しく解説しています。
どちらも元本保証はなく案件ごとのリスク確認が必要
オルタナと一般的な不動産クラウドファンディングの共通点として、両方に元本割れのリスクがある点は必ず押さえておきましょう。不動産の運用や売却の結果によって、分配金や戻ってくる金額は変わります。
法律上の仕組み・情報開示・資産の規模が異なっていても、それによって元本割れの可能性がなくなるわけではありません。オルタナが有価証券であることや、大型の資産に投資することは、比較の材料の一つにとどまります。
リスクを確認するときは、案件資料で条件を確かめることが基本です。運用期間・分配の条件・換金の条件・リスクの説明を読み、受け入れられる内容かを判断しましょう。
オルタナのリスクや注意点を詳しく知りたい場合は、オルタナのデメリット・注意点で確認できます。
運営者は2023年の開始初年度から利用していますが、利用経験だけで個別案件の安全性を判断することはできません。
J-REIT・現物不動産との違いも簡単に確認
この記事の主題は不動産クラウドファンディングとの比較です。
ただ、不動産に投資する方法はほかにもあるため、ほかの方法は位置づけのみ整理しておきます。
それぞれ見ていきましょう。
J-REITは上場商品、現物不動産は直接保有という違いがある
ALTERNA公式コラムでは、オルタナと現物不動産・J-REITとの違いも整理されています。オルタナは個別案件のデジタル証券に投資する方法です。J-REITは証券取引所に上場する不動産投資信託で、市場で売買される商品です。現物不動産は、不動産そのものを直接保有する方法です。
3つの方法は、保有方法と売買の仕組みが異なる点で区別できます。オルタナは案件ごとの条件と譲渡制限、J-REITは市場で売買される商品としての性質、現物不動産は物件の保有や管理の負担を、それぞれ確認するポイントとして押さえておきましょう。
ここでは詳しい比較には広げず、投資方法の位置づけを把握するにとどめます。
| 投資方法 | 保有・投資の形 | 比較で押さえる視点 |
|---|---|---|
| オルタナ | 個別案件のデジタル証券への投資 | 案件ごとの条件と譲渡制限を確認 |
| J-REIT | 上場する不動産投資信託への投資 | 市場で売買する商品の性質を確認 |
| 現物不動産 | 不動産の直接保有 | 物件保有・管理の負担を確認 |
位置づけを押さえたら、本題のオルタナと一般的な不動産クラウドファンディングの選び方に戻ります。
どちらが向く?投資目的と資金計画から選ぶ
どちらが良いかは、一律には決まりません。
税制・金額・期間の優先順位で選ぶことが基本で、一律の優劣ではなく条件の適合を確認する視点が大切です。
それぞれ見ていきましょう。
税制・申告の手間を重視する人と少額・期間を重視する人
比較してきた違いをもとに、何を重視するかで検討先を整理します。
課税方式や特定口座の扱いを重視する人や、原則10万円から大型の資産に投資したい人は、オルタナを比較の候補にしやすいでしょう。申告分離課税や特定口座(源泉徴収あり)の仕組みが、自分の所得状況や申告の手間と合うかを確認します。
一方、1万円から始められる選択肢を探している人や、数か月〜2年程度の比較的短い運用期間を検討したい人は、一般的な不動産クラウドファンディングも比較の候補になります。ただし、最低投資額や運用期間はサービスや案件によって異なります。
このように、優先する条件で検討先が変わるのがポイントです。また、元本保証が必要な人や、いつでも自由に換金したい人は、どちらも条件を慎重に検討する必要があります。
| 重視すること | 主に比較する候補 | 判断時の注意 |
|---|---|---|
| 申告分離課税・特定口座の扱い | オルタナ | 所得状況・申告条件も確認 |
| 原則10万円から大型資産へ投資 | オルタナ | 案件条件・元本割れリスクを確認 |
| 1万円から始められる選択肢 | 一般的な不動産クラウドファンディング | 最低投資額はサービスによる |
| 数か月〜2年程度の運用を検討 | 一般的な不動産クラウドファンディング | 期間・途中解約条件は案件による |
| 元本保証や自由な途中換金が必要 | 両方とも条件を慎重に検討 | 元本保証なし・換金制約あり |
表はあくまで検討の入口です。向いていることと利益の保証は別であり、向いていそうな方法でも、案件の条件とリスクを確認してから判断することが欠かせません。
メリット・利用者の評判・案件条件を確認して判断する
税制と法的な仕組みの違いを理解したら、次は判断材料を増やす段階です。おすすめの順番は、メリットを確認する → 利用者の評判を確認する → 個別案件の資料を確認するの流れです。
オルタナの利点を詳しく知りたい場合は、オルタナのメリットで整理しています。運営者の利用経験や評価は、オルタナの評判・利用レビューで確認できます。
ただし、評判や利用経験は確認の視点を補う材料です。ほかの人の結果が、自分の投資でも同じように再現されるとは限りません。比較記事から個別の判断材料へと進み、最後は案件条件まで確認して判断しましょう。急いで申し込む必要はなく、資料を読んで納得できた案件だけを検討する姿勢が大切です。
FP1級を持つ運営者の確認視点として、税金・資金拘束・案件条件をセットで見ることが大切です。
オルタナも一般的な不動産クラウドファンディングも元本保証はありません。オルタナを検討する場合は、募集中の案件の想定利回り・運用期間・換金条件を公式サイトで確認できます。
オルタナを選ぶ場合は口座・案件資料・申込条件を順に確認
オルタナを選ぶ場合の流れを、概要だけ紹介します。大切なのは、手順の詳細は専用記事へ進んで確認しつつ、申込前に資料と条件を確認することです。想定利回りだけで判断せず、税制・運用期間・換金条件・リスクを理解してから申込を判断しましょう。
口座開設や申込の具体的な操作は、オルタナの始め方・口座開設手順で詳しく解説しています。
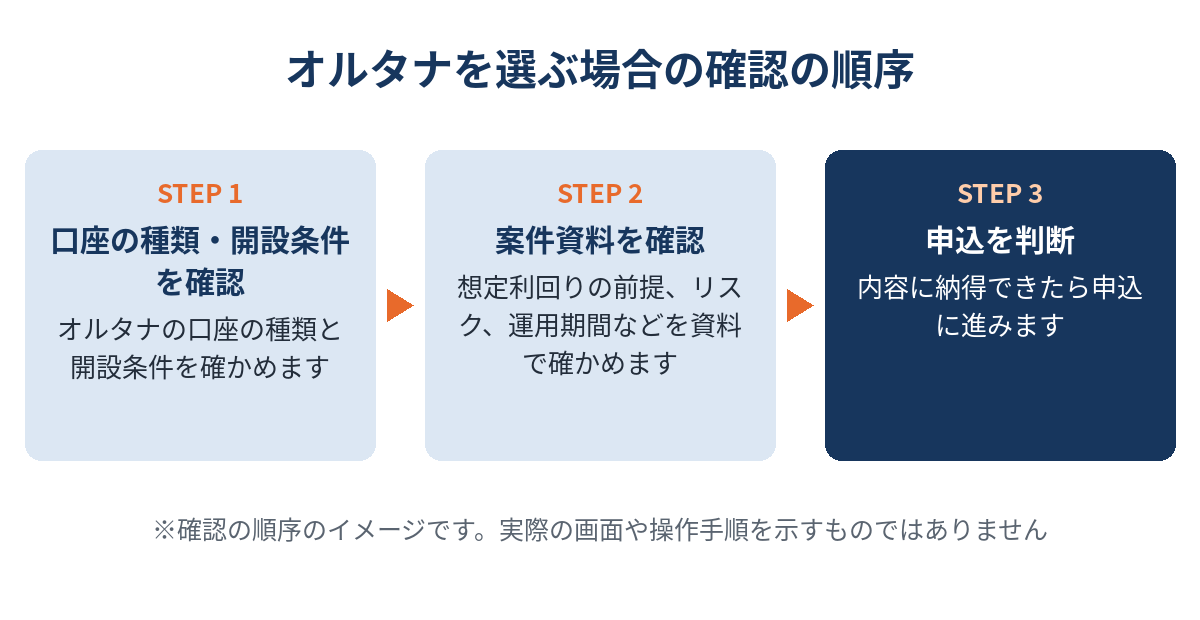
確認の流れは、次の3つのSTEPです。
特定口座(源泉徴収あり・なし)のどちらを選ぶかと、口座開設の条件を確認します。
目論見書などの資料を読み、想定利回り・運用期間・買取申込の条件・リスクを確認します。
元本保証がないことを含めて納得できた場合に、申込を検討します。
オルタナに関するよくある質問
まとめ:税制と仕組みの違いを踏まえて資金計画に合う方を選ぶ
- 最大の違いは税制と法律上の仕組み
- 最低投資額・運用期間・換金条件も比較する
- どちらも元本保証はなく、案件資料の確認が必要
オルタナと一般的な不動産クラウドファンディングを比べるときは、税制と仕組みが比較の出発点です。そのうえで、自分の資金計画と案件条件で判断することが大切です。
違いを理解したら税金・仕組み・メリットの詳細を確認する
この記事で比較してきた違いは、税制・法律上の仕組み・資金拘束の3つの軸に整理できます。オルタナは有価証券として申告分離課税や特定口座の仕組みがあり、一般的な不動産クラウドファンディングは少額・比較的短い期間の案件が多い傾向です。そして、どちらも元本保証はありません。
条件を確認してから選ぶことを前提に、疑問の残る項目は専用記事で確認しましょう。仕組みの総論はオルタナとは何か・仕組みの基本、課税や申告の詳細はオルタナの税金・確定申告、利点の詳細はオルタナのメリットで確認できます。
オルタナも一般的な不動産クラウドファンディングも元本保証はありません。違いを理解したうえで、募集中の案件の資料を読み、自分の資金計画に合うかどうかを確かめてから判断しましょう。
コメント